Fonds obligataire daté à 7 %

flatty35 a dit:
iBonds seul c'est un peu juste pour dire ce que c'est :
Certains sont en USD, d'autres en EUR.
De ce que j'ai lu ca suit généralement un indice de dette corporate "investment grade" (A et BBB essentiellement), avec donc des qualités d'emprunteur supérieurs aux fonds datés "high yield" habituels. Mais les frais étant nettement moins élevés, l'un dans l'autre ca peut etre de bons plans

Par exemple :
[lien réservé abonné]
Coté en euro, échéance visée déc 2031, YTW 4.21%, frais 0.12%. Ca laisse un YTW net de frais à 4.1% environ avec peu de risque de défaut. En enlevant les frais d'AV on obtient un genre de fond euro mais qui ne sera pas lissé et garde une sensibilité forte selon l'échéance. par exemple le YTD est de -1.2% sur cet ETF, car avec la hausse des taux rapide cette année ca a sabré la performance. Mais en cas de baisse de taux, on profitera de l'effet inverse avec une belle hausse de la valo.
Oui, pas inintéressant pour la part UC quand on veut compléter un fond euro boosté.
Moins de perf et de gestion active, mais obligations de meilleures qualités donc moins de risques, et moins de frais (0,12%). Du 2,9% net net environ, correct. Plus un bonus si les taux finissent par rebaisser. Je me suis laissé tenter. Pour l'USD, intéressant sur le court terme, difficile de faire un pari ensuite.
 
lebadeil a dit:
#fondsdates & #fondsoblig

Mise à jour du tableau de synthèse.
Semaine plus calme coté europeens sans beaucoup de mouvement (sauf Omnibond, qui avait probablement du retard dans la mise a jour des VL) , baisse forte sur les émergents.

Une exception notable : Carmignac Pflio Flexible qui profite de cette conjoncture en schéma inversé, avec une belle hausse !

Encore beaucoup de rouge sur le tableau !

Remontée des spreads en Europe et aussi Emergents.

La situation reste stable pour 2 fonds de perf absolue : Hélium et positive pour Pictet Sirius.

Performances :
Une flèche rouge indique une évolution <= -0.3% sur la semaine
Une double flèche rouge indique une évolution <= -0.6% sur la semaine.
Une flèche verte indique une évolution >= 0.3% sur la semaine.
Une double flèche verte indique une évolution >= 0.6% sur la semaine.

Enjoy !

Afficher la pièce jointe 58071

Afficher la pièce jointe 58072

Afficher la pièce jointe 58073

Afficher la pièce jointe 58074
je ne me souviens plus le ytm c'est en retirant les frais du fond?
 
FredG_ProD a dit:
Certains contrats d'AV qui cassent les frais de gestion sur UC à 0,3% ont une offre très réduite sur les fonds datés, mais on trouve des ETF à frais de gestion internes plus bas que les UC de fonds datés, les fameux iShares iBonds de 2028 à 2034. Qu'en pensez vous ?
je ne suis absolument pas favorable aux ETF sur la partie obligataire. un ETF represente un panier d'obligations qui est figé. concernant un fonds daté , il y a un gerant qui optimise le rendement en fonction des circonstances de marché. il peut ceder des obligations , modifier des echeances , placer en liquidités ...en general la performance est meilleure sur les datés vs ETF
 
zorro99 a dit:
@cacman On peut savoir quels fonds que tu as sélectionnés ?
tu as mon tableau en page 700
 
Sop74 a dit:
je ne me souviens plus le ytm c'est en retirant les frais du fond?
Pour avoir un objectif de performance a echeance, c'est YTM - frais de gestion du fonds.
Il faut ensuite retirer les frais de gestion de l'AV.
 
lebadeil a dit:
Pour avoir un objectif de performance a echeance, c'est YTM - frais de gestion du fonds.
Il faut ensuite retirer les frais de gestion de l'AV.
Merci pour la réponse mais je n'ai pas ete assez précise dans la question. Je reformule, dans le % indiqué dans le tableau sur la ligne ytm, les frais propre au fond sont ils deja retranchés. Ensuite il y a les frais de l'assurance vie bien entendu.
 
Sop74 a dit:
Merci pour la réponse mais je n'ai pas ete assez précise dans la question. Je reformule, dans le % indiqué dans le tableau sur la ligne ytm, les frais propre au fond sont ils deja retranchés. Ensuite il y a les frais de l'assurance vie bien entendu.
Reprends mon tableau en page 700 c est détaillé mais le ytm n intègre jamais les frais du fonds
 
Bonjour,
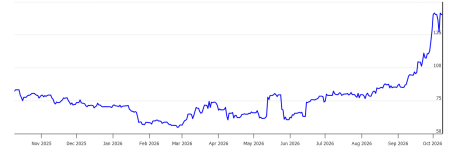
Un point sur les taux et spreads européens, sur 1 an.
Spread = écart de taux

- Spread France - Allemagne
La France reste malmenée par les craintes budgétaires, manque de croissance, et niveau de dette.
La "casse" suite aux incidents des manifestations des lycéens n'ont rien arrangé !

1791533825927.png

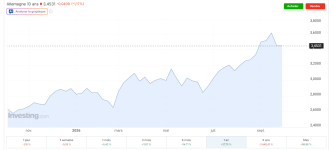
- Taux 10 ans allemand : + 28% en 1 an.
La récente détente du taux est lié à
* l'accord du G7 sur la libération du stock stratégique de 100 millions de baril sur 4 mois
* et un emploi moins bon qu'attendu aux US avec conséquence de baisse de la probabilité d'augmenter les taux de la Fed.
Peut on réellement s'appuyer sur ces evenements pour un changement de tendance MT ? pas sur ...

1791534070279.png

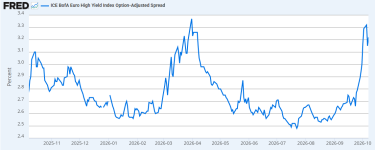
- Spread HY européen
Après une forte envolée du spread HY du 23 Sept au 05 Oct (+22% en 2 semaines !!), légère détente, mais la encore, est ce un changement de tendance MT ? pas sur.
On peut avoir le sentiment d'une détente conjoncturelle liée aux evenements mentionnés plus haut.

--> On voit ici un exemple de forte volatilité du spread en 2 semaines seulement !

1791534451304.png

- Mes conclusions sur les fonds europeens :

- Préférer des fonds avec une allocation d'actifs France <= 20% tant que la situation française n'est pas stabilisée

- Préférer des fonds avec une notation IG >= BBB , pour minimiser le risque de montée fulgurante du spread HY

- Quand faudra t il rentrer ? question que tout le monde se pose mais pas de boule de cristal.

Personnellement, j'attends quelques signes d'espoir coté détroit d'Ormuz avant de me positionner, mais actuellement, j'ai l'impression qu'on reste dans l'impasse et que ça pourrait durer jusqu'au Midterms amerciains (Novembre).

Attendre que la situation soit complètement réglée , c'est perdre l'opportunité de boost (ne pas être dans le train quand il va repartir)
Rentrer trop tôt, c'est de la patience jusqu'à la remontée, et avec une crainte d'un crise qui dure ....

On traverse quand même une situation inédite en terme de taux 10 ans allemands, du niveau de 2008 ! Crise des subprimes , il y a 18 ans !!!!
 
Dernière modification:
Bonjour à tous,

en janvier 2024, j'ai orienté une partie de mes investissement vers des fonds datés au sein de mon assurance vie Lucya, en l'occurrence ces 3 fonds : La Française Rendement Glb 2028 RC, Carmignac Credit 2027 A et SLF (F) Opportunité Hi Yld 2028 P Cap.

Question de novice : avec la remontée de taux, pensez-vous qu'il serait pertinent d'arbitrer vers de nouveaux fonds plus performants dès maintenant ?
Autres question : que se passe-t-il à l'échéance ? Si je ne fais rien sur les fonds actuellement investis, je recevrai mon capital et les intérêts sur le fonds euros de l'assurance vie ou bien je repartirai automatiquement sur des fonds du même gérant avec un nouvel horizon d'investissement ?
 
Bonjour,
Aristide a dit:
Mais, pour les obligations privées, ce n’est pas la même chose ; le taux se détermine par la somme « Taux sans risque (OAT) + prime de risque entreprise (spread).

Dans un contexte de hausse du taux OAT venant d’une crise propre à l’État telles incertitudes budgétaires, déficit politique….les investisseurs peuvent estimer que certaines entreprises privées solides et florissantes sont moins risquées que la dette souveraine.

Si, sur une telle entreprise, la prime de risque diminue pendant que - parallèlement - le taux de l’OAT monte, la baisse de la valeur liquidative de l’obligation « corporate » concernée sera moindre.

Inversement, si l'économie globale ralentit, les spreads des entreprises fragiles ("High Yield") explosent, et leur valeur s'effondre bien plus lourdement que celle de l'OAT.
A toutes fins utiles :
38 % des obligations d’entreprises françaises jugées moins risquées que l’État
38 % des obligations d’entreprises françaises jugées moins risquées que l’État [lien réservé abonné]
Cdt
 
Jaques_H a dit:
Bonjour à tous,

en janvier 2024, j'ai orienté une partie de mes investissement vers des fonds datés au sein de mon assurance vie Lucya, en l'occurrence ces 3 fonds : La Française Rendement Glb 2028 RC, Carmignac Credit 2027 A et SLF (F) Opportunité Hi Yld 2028 P Cap.

Question de novice : avec la remontée de taux, pensez-vous qu'il serait pertinent d'arbitrer vers de nouveaux fonds plus performants dès maintenant ?
Autres question : que se passe-t-il à l'échéance ? Si je ne fais rien sur les fonds actuellement investis, je recevrai mon capital et les intérêts sur le fonds euros de l'assurance vie ou bien je repartirai automatiquement sur des fonds du même gérant avec un nouvel horizon d'investissement ?
Carmignac 2027 risque fortement de devenir Carmignac 2032 ou 2033 dans les 6 mois qui viennent, généralement les fonds très court terme sont reconduits sur une maturité plus loin , pour faire "rouler" l'offre de la société de gestion. Soyez donc vigileant je ne suis pas sur en Assurance vie qu'ils préviennent du changement.

Aussi sur 2027, le rendement doit être très bas, une fois les frais prélevés, ca ne doit pas faire mieux qu'un fond euro non ?
 
flatty35 a dit:
Carmignac 2027 risque fortement de devenir Carmignac 2032 ou 2033 dans les 6 mois qui viennent, généralement les fonds très court terme sont reconduits sur une maturité plus loin , pour faire "rouler" l'offre de la société de gestion. Soyez donc vigileant je ne suis pas sur en Assurance vie qu'ils préviennent du changement.

Aussi sur 2027, le rendement doit être très bas, une fois les frais prélevés, ca ne doit pas faire mieux qu'un fond euro non ?
Bonsoir,
Je pense également qu'il faut être prudent avec les millésimes 2027, voire 2029.
L'approche YTM est un peu piège je trouve.
Intéressante au lancement du produit ,mais ensuite si ça marche bien, le rendement est bon les premiers temps, le gérant gère activement et sur les deniers temps les rendements sont très faibles, type petit IG.
Personnellement, j'ai arbitré CARM2027 vers des fonds euros
 
Poir info bonne résilience du fonds obligataire LU0336083497
Carmignac Pf Global Bond A EUR Acc
Ytd 4,54%
 
Oui sur un mois il a fait assez fort, pourquoi pas
Après je laisse les spécialistes des fonds obligatoires se prononcer ,
 
Stef29 a dit:
Poir info bonne résilience du fonds obligataire LU0336083497
Carmignac Pf Global Bond A EUR Acc
Ytd 4,54%
Merci @Stef29 pour cette proposition.

Carmignac Pf Global Bond A EUR Acc , ISIN LU0336083497

Intéressant ce fonds qui possède une stratégie monde sur les taux et devises.
Je note que dans la stratégie d'investissement, le fonds reste vendeur sur les taux américains de maturité longue et sur la France. Ce qui me semble être du bon sens !

L'exposition Euro est à 45% , le reste en devises. A voir donc le risque devises.

Fonds de très bonne qualité BBB+ , avec un nombre d'obligations moyennement faible 87 , YTM 4.8% - Frais 1.24% et commission sur perf 20%

disponible chez Placement Direct Vie, Spirit, Lucya Cardif, Life Epargne - Merci au screener de StatAVie ;)

Mérite je crois de l’intérêt, je n'ai fait qu'un parcours rapide.

Ce fonds pourrait rentrer dans le tableau et remplacer un fonds sortant. Un avis de votre coté ?
 
Dernière modification:
Stef29 a dit:
Poir info bonne résilience du fonds obligataire LU0336083497
Carmignac Pf Global Bond A EUR Acc
Ytd 4,54%
@Stef29 , comment es tu tombé sur ce fonds ? par hasard ?
 
Il existe aussi sur place sur placement direct euro +
 
fdod a dit:
Il existe aussi sur place sur placement direct euro +
Hello, aussi sur

Linxea SpiritLucya Cardif
Life Epargne
 
lebadeil a dit:
@Stef29 , comment es tu tombé sur ce fonds ? par hasard ?
Vu le contexte morose pour les fonds obligataires en ce moment, j'ai regardé si c'était le cas pour tous les fonds obligataires disponibles dans mes assurances vie et je suis tombé sur ce fonds...
 
Il figure aussi dans la liste des "meilleurs Fonds obligataires" sur site Statsavie
 
Retour
Haut