Pizza-au-caviar
Contributeur
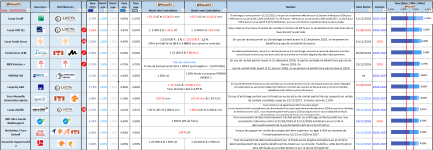
Ah çà y est c'est l'effet rentrée. Au delà du taux j'attends surtout le début 2027 pour purger mes AV de plus de 8 ans et verser sur les très probables offres 2027/2028.
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
D'autant que le % en UC des boost va devenir un problème avec la hausse des taux 🥴Elguiweb a dit:+1%, pourquoi pas... s'il n'y avait pas des conditions d'UC.
 / les taux européens et US ne vont pas beaucoup mieux ...)
 .

Pascal 75 a dit:D'autant que le % en UC des boost va devenir un problème avec la hausse des taux 🥴
- Crise de la dette
- Géopolitique de pire en pire -> crise énergétique possible
- Taux long au max (OAT 10 ans France à 4,5 %
- Taux court augmentent (Attention à la FED demain)
+ en France :
- Crise politique
- Crise sociale
Donc, pour les UC,
- L'immobilier peut devenir problématique
- Les marchés peuvent dévisser (reste la Défense / l'énergie ... l'Or ?)
- Certains Long/short pourraient mieux résister mais bon ...
Reste les produits de taux ?
- Monétaire
- Obligations court terme
- Fonds datés
- Fonds obligataires flexibles
....
Il seraient peut être pertinent d'établir une synthèse collective contrat par contrat sur les UC pertinentes dans le nouveau contexte ?
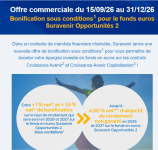
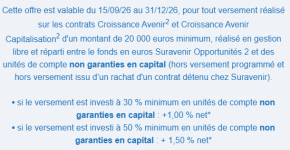
C'est 0,50% au dessus des taux du SO2 chez Fortuneo, qui ne nécessite pas de faire un virement complémentaireUn faux sceptique a dit:Nouveau bonus pour Suravenir chez Linxea :
Afficher la pièce jointe 57520

Tu as vu ça où?Anzenia a dit:C'est 0,50% au dessus des taux du SO2 chez Fortuneo, qui ne nécessite pas de faire un virement complémentaire
Pas de sitôt clairement ! En attendant, c’est positif pour ceux qui peuvent se permettre de jouer xe jeu. Et probablement un peu positif de manière générale : pour des raisons pro je vois l’impact de ces boosts dans un pays voisin, c’est clairement très significatif et sans ça les fonds quittent les fonds euros significativement. Un fonds euro en decollecte en ce moment c’est un fonds qui va tres mal, la remontée des taux et surtout l’impact sur le portefeuille existant est fort.lucienbramard a dit:Je me demande quand est-ce que cette mascarade des boosts payés avec l’argent des anciens épargnants va s’arrêter 😅
Sur la page du fond euro Suravenir Opportunités 2dede02 a dit:Tu as vu ça où?
Le taux de rendement net de ce fonds dépend de la part d'encours moyen investie en unités de compte sur l'année 2025 sur le contrat Fortuneo Vie :
- Moins de 30 % : 3 % net1
- Entre 30 % et 50 % : 3,5 % net1
- Entre 50 % et 70 % : 4 % net1
- Plus de 70 % : 4,5 % net1
Pour 2026, Suravenir confirme sa volonté de poursuivre ce principe de valorisation de l'engagement financier de l'assuré qui, en acceptant un certain niveau de risque, choisit d'investir dans des supports en unités de compte.
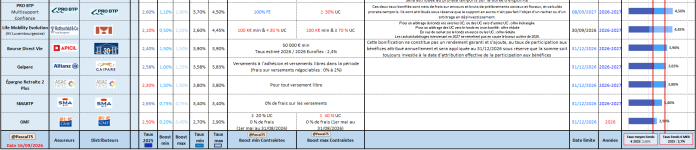
+ 2,40%* en 2026 et 2027 ! Objectif de rendement sur le fonds en APICIL Euroflex
+1,50% en 2026 et 2027 pour tous les versements de minimum 50 000€ sans minimum d’investissement en unités de compte. Il s’agit d’une bonification du taux de participation aux bénéfices du fonds en euros APICIL EuroFlex, appliquée sous conditions*.
Cette bonification ne constitue pas un rendement garanti et s’ajoute, le cas échéant, au taux de participation aux bénéfices attribué annuellement et sera appliquée au 31/12/2026 sous réserve que la somme soit toujours investie à la date d’attribution effective de la participation aux bénéfices au titre de l’année 2026.
Offre valable entre le 01/07/2026 et le 31/12/2026*.
Le boost sur la collecte nette vise à bonifier de 1,50% le taux de participation aux bénéfices sur les investissements réalisés entre le 01/07/2026 et le 31/12/2026* sur le fonds Euroflex pour les années 2026 et 2027 sans minimum d’investissement sur un (ou des) support(s) d'investissement en unités de compte, non garanties en capital. Taux net de frais de gestion, hors prélèvements sociaux et fiscaux.
Seule la collecte nette investie sur la période du 01/07/2026 et le 31/12/2026 sera considérée pour une attribution du bonus au titre des années 2026 et 2027.
La collecte nette mesure le solde entre les nouveaux versements sur le fonds en euros et les sorties d'argent de ce fonds. Cette bonification, mise en place du 01/07/2026 au 31/12/2026, sera appliquée au 31/12/2026 sous réserve que la somme soit toujours investie à la date d’attribution effective de la participation aux bénéfices au titre de l’année 2026. Tout retrait, rachat (partiel ou total), arbitrage sortant ou désinvestissement sur le fonds en euros Apicil EuroFlex avant l'attribution effective de la participation aux bénéfices peut entraîner la perte totale ou partielle du bénéfice de la bonification.
Cette bonification du taux de participation aux bénéfices du fonds en euros APICIL EuroFlex s’appliquera sur le montant de la collecte nette (1) au prorata temporis de la durée d’investissement, ajoutée au taux annuel de base de la participation aux bénéfices nette de frais annuels de gestion, hors prélèvements fiscaux et sociaux et frais éventuels liés aux garanties décès, au mandat d’arbitrage et aux options de gestion du contrat.
Le taux de participation aux bénéfices est attribué selon les modalités précisées dans la note d’information valant conditions générales. De plus, il est important de noter que les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
L'assureur se réserve la possibilité de mettre fin à la commercialisation de l'offre à tout moment. Les investissements déjà réalisés et éligibles conservent les droits acquis conformément aux conditions de l'offre.
*Il faut entendre par investissements réalisés entre le 01/07/2026 et le 31/12/2026, les investissements ayant une date valeur comprise entre le 01/07/2026 et le 31/12/2026 inclus.

Lukas a dit:Apicil Euroflex chez Bourse Direct
 Rendement de 1,9% en 2025...
 C'est un des pires fonds euros...

Info pertinente au regard de la complétude de nos analysesLukas a dit:Bonjour,
Il y a une offre de bonus sur le fonds euros Apicil Euroflex chez Bourse Direct...
Les conditions :

 )
0,90 %, pas 1,90 % !lopali a dit:
Un faux sceptique a dit:0,90 %, pas 1,90 % !
Pourtant c'est bien écrit 1,90 % :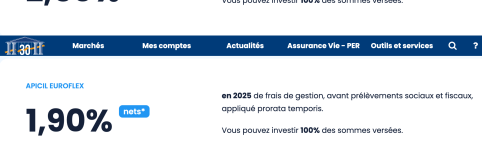
 Suppression de l'abattement de 10% : ces retraités non imposables qui devraient payer l'impôt sur le revenu
 Le CAC 40 retient souson souffle : Le journal de la bourse du 16 septembre 2026
 Facturation électronique : résultat « au-delà des attentes » selon David Amiel
 Dette : comment la France emprunte et quels sont les risques ?
 Pouvoir d'achat : 7 Français sur 10 s'attendent à une dégradation
 Pour tenter de contenir la colère sociale, Lecornu prolonge les aides sur les carburants