Boost / Offres / Bonus en Assurances vies

Bonjour à tous,

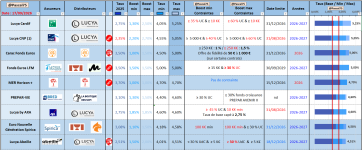
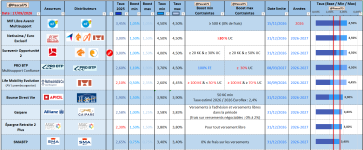
Voici une nouvelle version de ma synthèse des offres bonus en 2026 sur les fonds euros.

Quoi de neuf ?
- Nouvelle offre Cardif chez HelloBank et Lucya : +2,5% pour 60% d'UC minimum
- Nouvelle offre Suravenir chez Linxea et Epargnissimo
- Nouvelle offre LFM chez Meilleur Taux
- Nouvelle offre Apicil chez Bourse Direct
- Prolongation des offres Axa, CNP et Generali
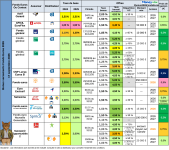
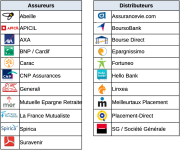
tableau-bonus-fonds-euros-curr-2026-0917.png
legende-260917.png

N'hésitez pas à consulter l'ensemble des conditions de l'offre sur le site du distributeur.

#bonus2026FondsEuros
 
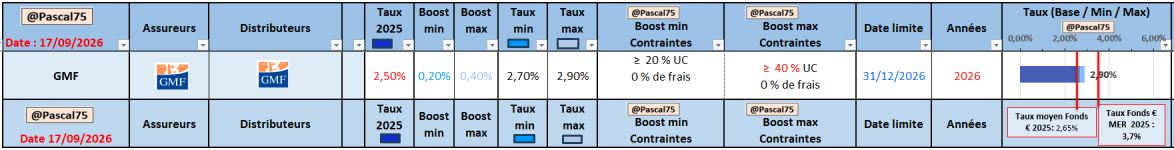
Top, MER H+ a aussi prolongé son offre.
 
Pour compléter la très bonne synthèse de Lukas ;

Actualisation des contrats classés dans l'ordre décroissant des Taux (boostés) max.

Au total :

- 19 contrats avec Boost
- 8 contrats avec Boost possible en 100% FE (moins évident de trouver ses UC dans le contexte)
- 4 contrats avec Taux boosté max > 5%

Et nous ne sommes que le 17/09 ...

Modifications :

- Ajout d'un fond bleu pour les contrats possibles en 100% FE (suite question sur la file "Prime")
- Taux max > 5% sur fonds bleu (très bonne remarque d'Axiles)
- Retrait provisoire (work in progress ;)) de la colonne "Rachat" mais attention aux conditions de sortie sur les Boosts (souvent compliqués).
Il est malheureusement possible de perdre son boost par un simple retrait/rachat malheureux :cry:

Par exemple, ma compréhension pour Abeille :
---
Tout rachat sur la ligne boost 2027 annule le boost.
Mais si vous avez touché le complément de rémunération lors de la première année de bonus 2026 et que vous rachetez du fonds euros en 2027, vous ne perdez pas le bonus pour 2026 puisque celui-ci vous a déjà été attribué.
En revanche, vous perdrez le bonus pour l'année 2027.
---

1789643763711.png
1789643978397.png
1789643815687.png
#P75FEBOOST

Note : Les logo utilisés sont à peu près les mêmes que ceux de Lukas (donc, voir post précédent) ;)
1789644375310.png : MeilleurTaux Pmt

Compléments d'informations :

- Article MvX sur les conséquences de l'augmentation des taux sur nos AV (important ;)) :

https://www.moneyvox.fr/assurance-v...ataires-est-une-bonne-nouvelle-pour-epargnant

- Les meilleures offres AV 2026 :

https://www.moneyvox.fr/assurance-vie/
 
Dernière modification:
Merci pour ce beau boulot. Outre en effet la nouvelle norme à 5%+ pour les bons désormais (grâce à la hausse des taux), la diversité des conditions sur le boost m'encourage à diversifier (un peu) là où je verse :
  • Un peu pour prendre en compte le fait que je ne sais pas avec certitude si/quand j'aurai besoin de faire un retrait ni la direction que prendront les marchés
  • Mais pas trop pour pouvoir qu'il me reste des AV éligibles pour mes futurs versements boostés en 2028
 
J'en arrive à me demander si je ne vais pas faire un rachat de mes UC sur certaines AV pour en ouvrir d'autres avec ces mêmes UC mais bénéficier du boost F€... Dommage que les délais de rachat et d'investissement soient si long... En même temps, comme je détournerais l'objectif de l'AV...
 
C'est pas rien 15j. Su tu rajoutes le délai de rachat, on arrive à un mois sans être investi.
 
niklos a dit:
C'est pas rien 15j. Su tu rajoutes le délai de rachat, on arrive à un mois sans être investi.
C'est all inclusive !!! ;) Et c'est quatre en 15 jours. Une des AV a été ouverte le jeudi et débitée de mon compte le mardi...
 
lopali a dit:
En moins de 15 jours, j'ai ouvert trois AV et un PER... tout est déjà débité et investi. ;)

Pour le délais des rachats, on peut en trouver ici :
https://www.moneyvox.fr/forums/fil/delais-rachats-partiel-total-assurances-vie.54153/
Il y en a qui en ont… JLM s’en frotte déjà les mains🤣
 
lopali a dit:
En moins de 15 jours, j'ai ouvert trois AV et un PER... tout est déjà débité et investi. ;)

Pour le délais des rachats, on peut en trouver ici :
https://www.moneyvox.fr/forums/fil/delais-rachats-partiel-total-assurances-vie.54153/
Moins de 15 jours ça me parait très peu, rien qu'une demande de rachat chez Fortuneo c'est pour moi à chaque fois 7 jours même sur des supports en fond euro, je ne sais pas comment vous faites pour être crédité à J+2 ouvrés. L'investissement du moment chez Balsalt est déjà à J+7 sur le traitement plus 30 jours en support d'attente, ça donne au total du J+44
 
Anzenia a dit:
je ne sais pas comment vous faites pour être crédité à J+2 ouvrés.
Désolé, j'essaierai de faire moins bien la prochaine fois. :cry: :ROFLMAO:

Anzenia a dit:
L'investissement du moment chez Balsalt est déjà à J+7 sur le traitement plus 30 jours en support d'attente, ça donne au total du J+44
Je ne comprends pourquoi vous rentrez dans l'équation ces 30 jours ? Une fois le prélèvement effectué sur votre compte, c'est plié. :unsure:
 
Gestion et suivis de nos Boosts.

Sauf erreur, il me semble que les contrats affichants clairement les lignes de FE boostés sont rares.

2 exemples de contrats distinguant les lignes de FE boostées : Lucya Cardif / Lucya Abeille :

Lucya Abeille :
1789805886585.png

En connaissez vous d'autres ?

Sur la plupart des autres contrats (ie Suravenir / Spirica etc ...), les fonds Euros boostés sont dilués dans la masse.
Impossible de distinguer les montants boostés et ceux non boostés de votre fonds Euro.

Or, gardons bien en tête que seul le virement considéré est boosté et, qu'une fois le boost passé, le taux de base peut être faible (ie Lucya CNP)

Il faut donc être assez discipliné afin de suivre nos fonds boostés.

D'autre part, les relevés de situation sont souvent peu explicites et peu détaillés sur les taux boostés.
Il serait pertinent d'avoir le taux de son FE boosté et non boosté par exemple.

Enfin, j'ajoute qu'il faut faire très attention à d'éventuels rachats partiels ou complets qui peuvent impacter nos boosts voir les supprimer.

Bien sur, les assureurs n'ont pas forcément intérêt à être transparent sur le sujet ...

Nous pouvons néanmoins collectivement faire remonter à nos courtiers le souhait d'une plus grande transparence sur les boosts ...

La généralisation de la distinction des lignes boostées me paraît être un minimum.
Vos avis ?
Eprouvez vous des difficultés (ou non) à suivre correctement vos boosts ?
 
Dernière modification:
Pascal 75 a dit:
Eprouvez vous des difficultés (ou non) à suivre correctement vos boosts ?
Carrément ! J'ai toujours pas compris, bon en même temps, je débute depuis 2-3 ans...
Du coup je cherche en vain des contrats dont le boost serait reconduit d'année en année, mais je crains que ça n'existe pas.
Je pensais d'ailleurs que c'était le cas de Fortuneo Vie, avec son faible boost et son encours moyen sur l'année.
 
Pascal 75 a dit:
Gestion et suivis de nos Boosts.
(...)
La généralisation de la distinction des lignes boostées me paraît être un minimum.
Vos avis ?
Eprouvez vous des difficultés (ou non) à suivre correctement vos boosts ?
Bonjour @Pascal 75 Merci pour votre analyse.
Mon suivi de débutant :
a/ Lucya Cardif et Lucya Abeille, avec boost clairement différencié : noter le nom de l'UC choisie et ne plus y toucher (sauf cas de baisse catastrophique--pas encore arrivé) pendant la période du boost

b/ Linxea Vie et Boursobank avec boost "opaque" ET qui exigent au moins 30% d'UC au 31 décembre : surveiller le % d'UC au 1er décembre et l'ajuster par arbitrage

c/ Linxea Avenir et Fortuneo, avec boost "opaque" : ne pas toucher aux UC, ou le moins possible

d/ MER : récemment ouvert, j'ai noté les sommes, j'attends la fin du boost pour voir si l'assureur rend compte du boost, quelque part

-par manque de temps, je fais confiance à l'assureur (pas idéal)
-dans l'onglet Opérations de ces contrats b/ c/ , j'ai déjà vu des lignes "bonus année N", une fois arrivé en N+1

On peut en effet écrire aux courtiers de demander aux assureurs, une séparation nette de la somme soumise au boost.

J'essaie de me laisser tenter par les boosts uniquement sur des contrats : { F€ sans boost de 2,5% minimum ; présence d'UC "larges" intéressantes vers lesquelles arbitrer après fin de boost (World, Eurostoxx50, S&P500) ; frais d'UC max 0,6% }
 
Stef500 a dit:
Bonjour @Pascal 75 Merci pour votre analyse.
Mon suivi de débutant :
a/ Lucya Cardif et Lucya Abeille, avec boost clairement différencié : noter le nom de l'UC choisie et ne plus y toucher (sauf cas de baisse catastrophique--pas encore arrivé) pendant la période du boost

b/ Linxea Vie et Boursobank avec boost "opaque" ET qui exigent au moins 30% d'UC au 31 décembre : surveiller le % d'UC au 1er décembre et l'ajuster par arbitrage

c/ Linxea Avenir et Fortuneo, avec boost "opaque" : ne pas toucher aux UC, ou le moins possible

d/ MER : récemment ouvert, j'ai noté les sommes, j'attends la fin du boost pour voir si l'assureur rend compte du boost, quelque part

-par manque de temps, je fais confiance à l'assureur (pas idéal)
-dans l'onglet Opérations de ces contrats b/ c/ , j'ai déjà vu des lignes "bonus année N", une fois arrivé en N+1

On peut en effet écrire aux courtiers de demander aux assureurs, une séparation nette de la somme soumise au boost.

J'essaie de me laisser tenter par les boosts uniquement sur des contrats : { F€ sans boost de 2,5% minimum ; présence d'UC "larges" intéressantes vers lesquelles arbitrer après fin de boost (World, Eurostoxx50, S&P500) ; frais d'UC max 0,6% }
Pourquoi à ?

L’arbitrage vers d’autres UC n’est pas interdit il me semble
 
Axiles a dit:
Pourquoi à ?

L’arbitrage vers d’autres UC n’est pas interdit il me semble
L’arbitrage vers d’autres UC est effectivement possible mais c’est vrai que l’empilage de bonus de millésimes distincts sur une seule AV préexistante peut devenir un casse tête.
Exemple Generali: bonus 2025 sans conditions d’UC, 2026 avec 30% d’UC …quand tout ça se mélange avec une affection ancienne il vaut mieux suivre.
Anecdote: mon courtier m’a appelé récemment pour me recommander la gestion pilotée maison; quand je lui ai demandé comment ils allaient rebelotter la répartition des investissements tout en respectant les conditions de validité des bonus il a préféré laisser tomber.
 
Axiles a dit:
Pourquoi à ?
L’arbitrage vers d’autres UC n’est pas interdit il me semble
Bonjour @Axiles
Vous vous référez sans doute à mon a/ du post #2.594.
Oui, arbitrer d'une UC choisie au versement pour remplir la condition "% UC", vers une autre UC, n'est pas interdit.
Simplement, à mon niveau, je n'ai pas le temps. Raison pour laquelle je choisis des Trackers larges (World, Eurostoxx50, S&P500) pour ne pas avoir à surveiller trop fréquemment. D'autre part, sur Lucya Cardif et Abeille, chaque arbitrage de Tracker occasionne une perte de 0,1% du montant arbitré.

Ensuite, une fois le boost fini, je réexamine la situation et arbitre les UC vers d'autres UC si pertinent, ainsi que le F€ dénué de boost, vers des UC.
 
Jaumep a dit:
L’arbitrage vers d’autres UC est effectivement possible mais c’est vrai que l’empilage de bonus de millésimes distincts sur une seule AV préexistante peut devenir un casse tête.
Exemple Generali: bonus 2025 sans conditions d’UC, 2026 avec 30% d’UC …quand tout ça se mélange avec une affection ancienne il vaut mieux suivre.
Anecdote: mon courtier m’a appelé récemment pour me recommander la gestion pilotée maison; quand je lui ai demandé comment ils allaient rebelotter la répartition des investissements tout en respectant les conditions de validité des bonus il a préféré laisser tomber.
Oui, Générali est l'un des pire pour suivre ses boosts d'autant que l'ergonomie des contrats générali est ... :mad:catastrophique.
On a l'impression d'avoir un minitel avec Générali (étonnant pour un tel assureur).

En fin de compte, on peut toujours avoir un doute "Mon boost a t-il bien été pris en compte ou l'un des mes rachats n'a t-il pas casser mon boost".

Une plus grande transparence serait souhaitable.
Peut-être privilégier les contrats qui font des efforts en ce se sens ?

Pour les arbitrages d'UC à UC, oui, généralement pas d'impact.
Sauf que j'ai expérimenté il y a qq temps chez SwissLife une UC monétaire qui était exclus de cette possibilité.

Je pense malheureusement qu'à chaque opération sur un contrat encore boosté, il vaut mieux se border et demander une confirmation écrite à son courtier pour éviter les surprises.

En fin de boost, se demander si un rachat partiel n'est pas plus efficient si jamais le taux de base n'est pas satisfaisant (CNP)

Il vaut mieux noter précisément tous ses versements boostés (montant / date et conditions particulières)
Laborieux mais ça peut éviter de mauvaises surprises. ;)

Qu'en pensez vous ?
 
Dernière modification:
Pascal 75 a dit:
Il vaut mieux aussi noté précisément tous les versements boostés (montant / date et conditions particulières)
Laborieux mais ça peut éviter de mauvaises surprises.
Oui, c'est ainsi que je procède
 
Pascal 75 a dit:
Oui, Générali est l'un des pire pour suivre ses boosts d'autant que l'ergonomie des contrats générali est ... :mad:catastrophique.
On a l'impression d'avoir un minitel avec Générali (étonnant pour un tel assureur).
Ben oui; moi je gère mon contrat via 3615 GÉNÉRALI .
 
Retour
Haut