
Bienvenue dans la « jungle ». Au fil des épisodes, notre comparatif des financements automobiles met en lumière une réalité : acheter une voiture neuve est une opération complexe. Il suffit de contacter quelques concessionnaires pour constater certaines dérives : offres déconnectées des besoins, manque de transparence et de clarté, produits et services placés d'office...
Nos demandes concernaient des solutions très classiques de crédit, LLD et LOA. Or il a souvent fallu de nombreux échanges pour obtenir des précisions, décrypter les petites lignes, ajuster les devis... Bref, pour être sûr d'avoir tous les éléments en main, la patience est de mise, en se montrant insistant, méticuleux... et méfiant ! En plus, il faut un brin de chance : le coût total d'un même modèle peut varier dans des proportions énormes, selon la semaine ou le distributeur. Est-ce que ces pratiques vont se vérifier chez Peugeot ? Place au troisième épisode de notre grand comparatif (1).
Episode 1 consacré à la Dacia Sandero
Épisode 2 consacré à la Toyota Yaris
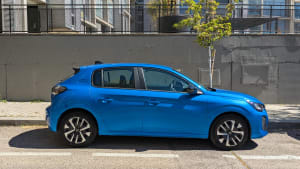
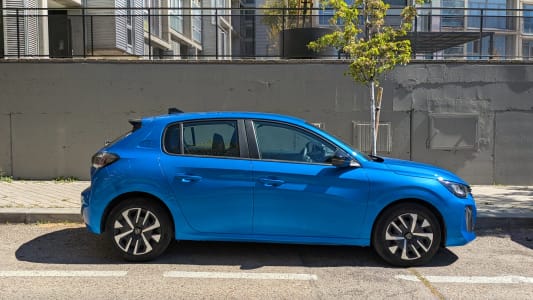
Episode 3 : la Peugeot 208
Attention, produit star ! Depuis 14 ans, la Peugeot 208 truste les premières places des classements annuels des ventes, en France. Depuis les années 2020, la citadine joue des coudes avec sa rivale historique, la Renault Clio. Cette année, elle domine la course, avec 56 515 acquisitions de janvier à septembre. Mais les chiffres sont en trompe-l'œil. Depuis fin 2025, Renault est en pleine transition entre les Clio V et VI, ce qui divise entre elles le nombre de transactions. Si l'on réunit les deux modèles, la Clio double par la droite, avec 60 512 exemplaires écoulés.
Historiquement orientée « diesel », la 208 suit les nouvelles tendances et se décline désormais uniquement en essence, hybride et électrique. Elle a également changé de gamme : de 13 000 euros il y a une décennie, sa finition de base dépasse aujourd'hui les 20 000 euros ! Enfin... En théorie. Car comme chez Toyota, les propositions appliquent d'emblée une réduction de plus de 2 000 euros. La ficelle commerciale est un peu grosse !
Une nouvelle fois, nous avons sollicité par mail deux concessions pour compléter notre panel d'offres. À noter : l'un des vendeurs a clairement manqué de professionnalisme. Alors que nous lui posions des questions sur les devis, ses messages sont devenus de plus en plus dédaigneux, avant qu'il cesse de nous répondre ! Dommage : même si elle ne rentrait pas dans nos critères, son offre de crédit « avec apport » offrait des conditions surprenantes. Cela aurait mérité d'être exploré !
Heureusement, l'autre distributeur s'est montré bien plus agréable. Nous avons reçu rapidement des devis adaptés et très clairs, que le vendeur a pris le temps de détailler. Il nous a également établi une simulation de LLD, « habituellement destinée aux professionnels ». Une exemplarité qui justifie que nous dévoilions qui est cette concession « A » : le Garage Peugeot Laval, à Saint-Priest (69).
Au final, nous disposons de 6 offres, même si celles émanant du vendeur « désinvolte » partent un peu dans tous les sens. Ce n'est pas si grave : la proximité tarifaire entre les LOA des deux succursales suggère que les concessions Peugeot ont des prix « harmonisés ».
- Modèle : Peugeot 208
- Version : Style Turbo 100ch. Couleur Jaune Agueda (de série).
- Caractéristiques : Moteur essence 100 ch, 5,1l/100 km.
- Tarif Catalogue : 20 500 euros.
- Concession « A » : 17 975 euros. À régler en plus à la livraison : 847,76 (607,76 de frais dont 228 euros de carte grise + 240 euros de malus écologique). Soit un « coût total véhicule » de 18 822,76 euros.
- Concession « B » : 18 000 euros. À régler en plus à la livraison : 727,76 (487,76 de frais + 240 euros de malus écologique). Soit un « coût total véhicule » de 18 727,76 euros.
Hypothèse 1 : véhicule rendu (leasing) ou revendu (crédit) au bout de 3 ans
NB : Les propositions de LOA et LLD 3 ans prévoient 37 mensualités. La concession « B » a imposé un apport de 2000 euros pour l'offre de crédit. Certaines informations manquantes font l'objet d'estimations.
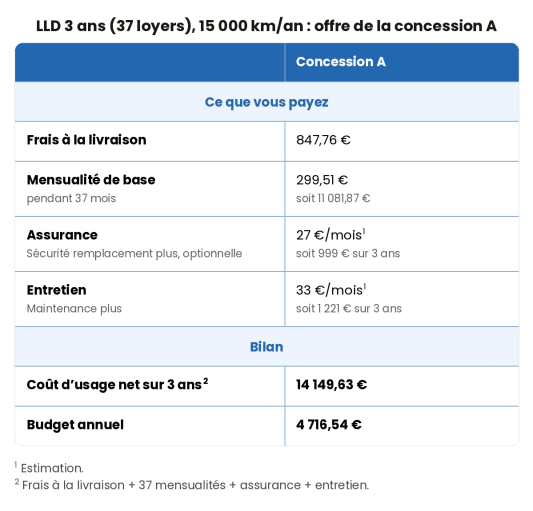
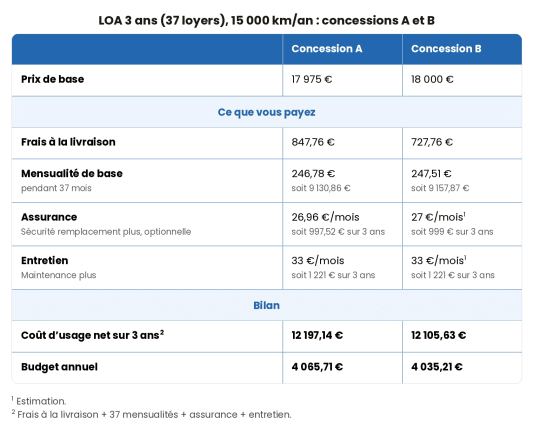
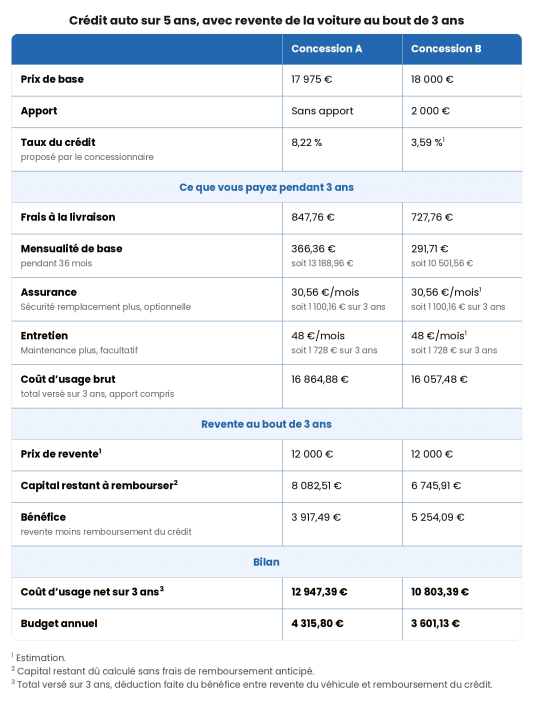
C'est une nouvelle surprise. Dans nos épisodes précédents, le crédit 5 ans sans apport était la solution la plus économique à court terme. Cette fois, la LOA 3 ans est plus avantageuse de près de 800 euros. D'ailleurs, les deux concessions font un « tir groupé » : leurs offres de location diffèrent de moins de 100 euros !
Toutefois, cet avantage pour la LOA reste relatif. Il tient en bonne partie à la différence de prix des options assurance et entretien, plus chères en version « crédit ». Ensuite, le taux d'intérêt appliqué au crédit par la concession A (8,22%) est exagéré. S'il était plus proche de la moyenne de marché (5,5%), et que les options n'avaient pas un tel surcoût, l'emprunt serait largement plus économique.
Du côté de la concession B, l'estimation du prêt auto n'est pas comparable aux autres offres, car elle impose 2 000 euros d'apport. Malgré tout, il faut noter son taux d'intérêt incroyable dans l'automobile : 3,59%, selon nos calculs. En toute logique, le coût total de cette simulation écrase toute concurrence !
Enfin, un constat continue de s'imposer, marque après marque. En l'absence d'apport ou reprise, la LLD « classique » est moins bien positionnée que la LOA. À se demander quel est son intérêt...
Hypothèse 2 : véhicule conservé 5 ans puis revendu
NB : Les propositions de LOA 3 ans prévoient 37 mensualités, et la LOA 5 ans compte 60 mensualités. La concession « B » a imposé un apport de 2000 euros pour l'offre de crédit. Certaines informations manquantes font l'objet d'estimations.
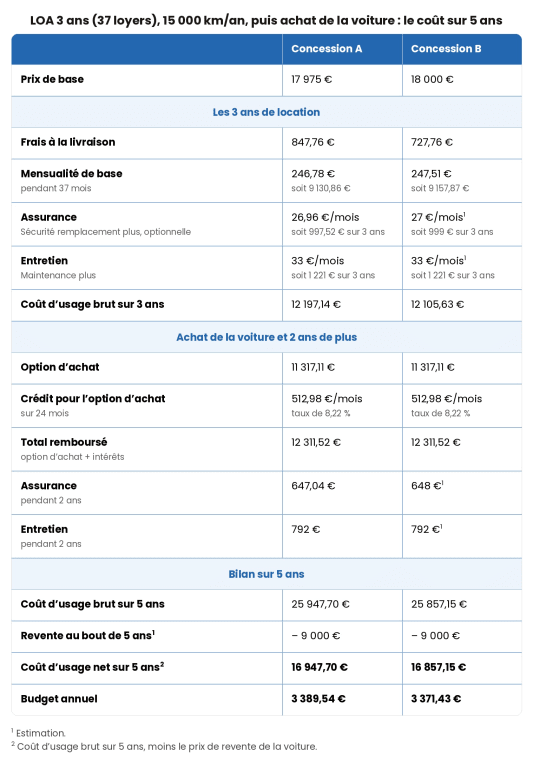
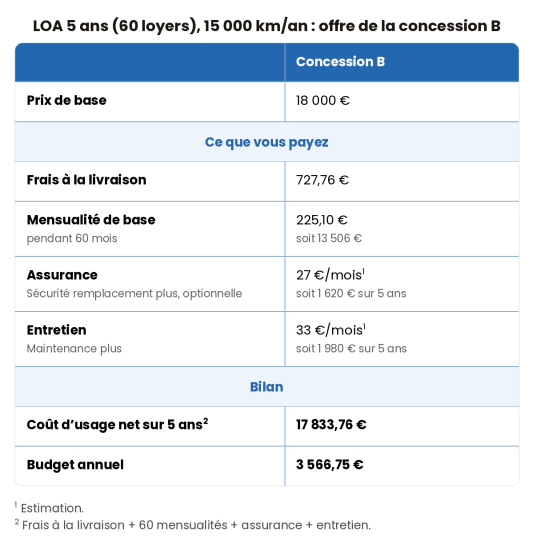
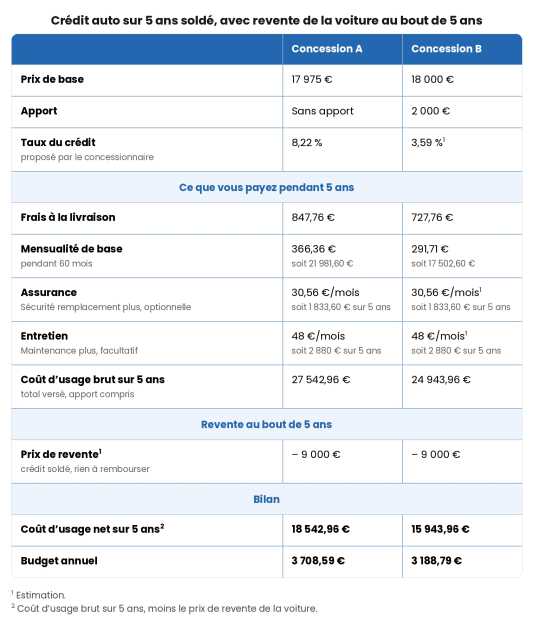
La LOA, championne du long terme ? Comme chez Dacia ou Toyota, sur 60 mois, l'option location 3 ans + solde de l'option d'achat domine le crédit classique 5 ans de plus de 1 500 euros. Attention : deux-tiers de cet écart s'explique par le surcoût assurance/entretien ! Des options onéreuses qui n'empêchent pas le crédit « avec apport » de rester l'offre la mieux positionnée... Le taux d'intérêt fait une énorme différence !
Un dernier point : le vendeur B a glissé une offre de LOA 60 mois. On peut vite l'oublier : face aux versions 3 ans, elle fait gonfler la facture de 1 000 euros !
Conclusion
Ce troisième épisode du comparatif est riche d'enseignements. Cette fois, les LOA 37 mois sont plus intéressantes que le crédit, que ce soit à 3 ou 5 ans. Comme on l'a vu, le prêt est en effet plombé par ses options facultatives et son taux important. À l'image des autres acteurs de la voiture neuve, Peugeot facture malheureusement des intérêts supérieurs aux banques... à une exception près : le crédit 5 ans avec apport. Le pourcentage est si bas (3,59%) qu'aucun financement ne peut rivaliser. Cela montre que les vendeurs disposent d'une grosse marge de manœuvre : négocier les intérêts peut donc faire gagner des milliers d'euros !
Crédit auto en ligne à partir de 0,90%
(1) Méthodologie
Deux concessions ont été sollicitées
Offres demandées : LOA 3 ans sans apport, avec 15 000 km/an ; LLD 3 ans sans apport, avec 15 000 km/an ; Crédit 5 ans sans apport.
6 Propositions reçues : Concession A (LOA 3 ans (37 mois) 15 000 km/an, LLD 3 ans (37 mois) 15 000 km/an, Crédit 60 mois sans apport) et Concession B (LOA 3 ans (37 mensualités) 15 000 km/an / 5 ans (60 mensualités), Crédit 60 mois avec apport de 2 000 euros)
Frais de livraison : Les deux distributeurs n'intègrent pas dans le financement les frais de carte grise/mise à la route, ainsi que le malus écologique. Il faut les régler à la livraison du véhicule.
Assurances, entretien : Les forfaits entretien et assurances complémentaires ont été intégrés aux calculs.
Hypothèses : Pour pouvoir comparer chaque scénario, nous avons calculé un « budget annuel » rapporté à chaque offre.
- 3 ans. Le véhicule est rendu au terme des LOA/LLD de 37 mois. Pour le crédit auto, nous estimons une revente du véhicule et un remboursement anticipé du prêt (sans frais).
- 5 ans. Au bout de 5 ans, la voiture est rendue dans le cas de la LOA 60 mois, et vendue dans tous les autres scénarios. Au terme de la LOA 3 ans, le véhicule a été conservé en soldant l'option d'achat. Celle-ci est financée par un crédit 24 mois, avec poursuite des offres d'assurances optionnelles et d'entretien. Le taux très bas du concessionnaire B étant lié à l'apport, il est appliqué, pour le financement de l'option, le taux « classique » de concession (8,22%).
Rappel : Nous ne calculons pas les pénalités qui peuvent s'ajouter en fin de LLD ou LOA.