
En matière d'automobile, on entend tout et son contraire. La location avec option d'achat serait « trop chère », la location longue durée « pas rentable », le crédit « totalement dépassé »... Mais qu'en est-il vraiment ? Il existe très peu d'études sur ce sujet. La raison est simple : les coûts d'une voiture et de son financement restent très opaques. Chaque concessionnaire bénéficie en effet d'une marge pour ajuster ses prix.
Il semblait donc intéressant d'effectuer notre propre comparatif. Le principe était simple. En partant des chiffres de vente 2026, 5 modèles « populaires » ont été choisis du côté de Dacia, Peugeot, Renault, Toyota et Audi. Pour obtenir un tarif « catalogue », nous avons utilisé les configurateurs en ligne, et déterminé des niveaux de finition (motorisation, couleurs, options...). Ensuite, nous avons demandé, via les formulaires des marques et en écrivant à des concessionnaires, des offres de financements standard : LOA/LLD 3 ans et crédit auto 5 ans. Vous pouvez retrouver notre méthodologie en bas d'article (1).
LOA et LLD : « la location d'une voiture est devenue la norme pour les ménages »
Parcours du combattant
Hélas... Nous n'imaginions pas à quel point cette mission serait difficile. Si les constructeurs proposent tous l'achat en ligne, obtenir un tarif à distance semble un véritable parcours du combattant ! Systématiquement, les vendeurs demandaient, parfois avec insistance, un échange par téléphone. Certains ont même refusé catégoriquement de fournir une estimation sans rencontre.
À force de persévérer, en sollicitant parfois d'autres lieux de vente, nous avons commencé à recevoir des propositions. Mais là encore, quel temps perdu ! Sur une dizaine d'interlocuteurs représentant 5 marques, aucun n'a respecté d'emblée nos demandes. Erreur sur la finition, options placées d'office, modifications du projet (durée de location, ajout d'un apport)... Certains commerciaux se sont même permis de mentir avec aplomb, contredisant le marketing des constructeurs !
Il a donc fallu plusieurs semaines, et un nombre incalculable de courriels pour aboutir à des propositions correspondant à nos attentes. Et encore, peut-on vraiment parler de propositions ? Mensualités glissées au détour d'une phrase sans détails, fiches mémo sommaires masquant des frais gonflés, devis illisibles intégrant des assurances « invisibles »... Même le prix de base de la voiture variait d'une concession à l'autre ! Chaque vendeur semble procéder à sa façon, flirtant parfois avec les limites légales. Le flou serait-il une stratégie dans le marché auto ?
Manque de transparence
Pour la transparence, on repassera. C'est d'autant plus embêtant au sujet de projets qui représentent parfois des dizaines de milliers d'euros. Car avec des frais obligatoires ou optionnels et des coûts cachés, le budget peut exploser. Difficile, dans ces conditions, d'aboutir à une étude globale. Nous avons donc opté pour un comparatif par modèle, en utilisant tous les éléments fournis par les vendeurs.
Les résultats sont donc à prendre avec des pincettes : pour chaque voiture, ils sont une photographie à un moment donné des offres d'un ou deux commerciaux. Néanmoins, on peut en tirer un enseignement : le financement le plus intéressant est rarement celui qu'on imagine. Les écarts peuvent même être conséquents. On comprend mieux pourquoi l'Europe impose une réforme du crédit conso (intégrant la LOA). L'objectif est de rendre les contrats plus simples et compréhensibles : un mois avant son entrée en vigueur (le 20 novembre), le monde de l'automobile semble loin du compte !
Épisode 1 : la Dacia Sandero
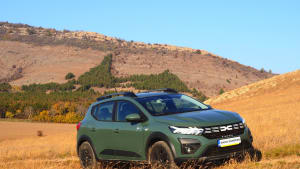
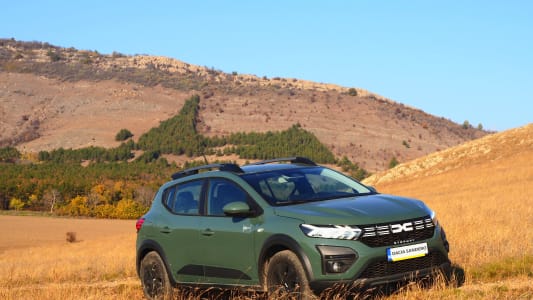
Cet été, la Dacia Sandero a franchi un cap historique sur le marché français. Depuis 2008, elle s'est écoulée à plus d'un million d'exemplaires. Un dynamisme qui se confirme : en 2026, la citadine est la deuxième voiture la plus vendue dans notre pays, avec 46 489 exemplaires acquis entre janvier et septembre.
Assumant clairement un positionnement d'entrée de gamme, la Sandero séduit, bien évidemment, par un prix d'appel à moins de 14 000 euros. Naturellement, un véhicule « low cost » s'achète rarement « au comptant » : la communication maison est ultra agressive sur le leasing, promettant des mensualités « à partir de 139 euros/mois » !
Mais « low cost » ne veut pas dire « low service ». Dans le cadre de notre comparatif, Dacia s'est montré la marque la plus accessible et la plus professionnelle ! Dès la première concession contactée, un vendeur a rapidement accepté de nous envoyer. Certes, il a fallu corriger des couacs (kilométrage erroné en leasing, improbable crédit 5 ans sur 61 mois...) mais au moins, les devis étaient clairs, dans l'ensemble. Au fil des modifications, nous avons donc reçu 8 offres, que nous intégrons au test !
- Version : Expression TCE 100, couleur « Bleu Iron ».
- Caractéristiques : moteur essence 74 ch, 5,4 l/100 km
- Tarif configurateur : 16 050 euros + 650 euros d'option couleur.
- Tarif du concessionnaire : 18 072 euros frais inclus (dont 514 euros pour la carte grise, 319 euros pour deux assurances et 330 euros de malus écologique).
Hypothèse 1 : véhicule rendu (leasing) ou revendu (crédit) au bout de 3 ans
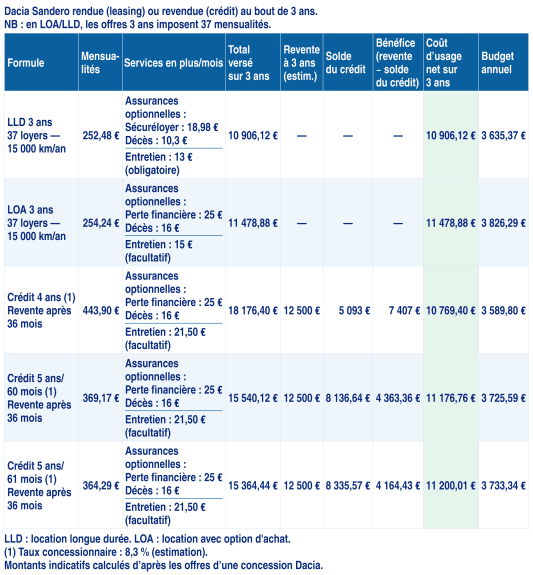
Surprise : ce premier tableau contredit les idées reçues. Dédiée à la courte durée, la location est battue. Sur 3 ans, la LOA est même le financement le moins intéressant de notre comparatif. À l'inverse, le crédit 48 mois semble la solution la plus pertinente, devant la LLD. Logiquement, les crédits 5 ans sont un peu plus en retrait : le montant des intérêts est plus important sur les premières années. On pourrait se dire que les locations sont pénalisées, car étalées sur 37 mois au lieu de 36. Mais les choses s'équilibrent, car côté crédit, l'entretien est plus cher, et le taux proposé, autour de 8,3%, dépasse la moyenne du marché (autour de 6%). Un dernier point : quel que soit le financement, on constate que les diverses assurances et l'entretien font exploser le budget mensuel !
Hypothèse 2 : véhicule rendu (leasing) ou revendu (crédit) au bout de 4 ans
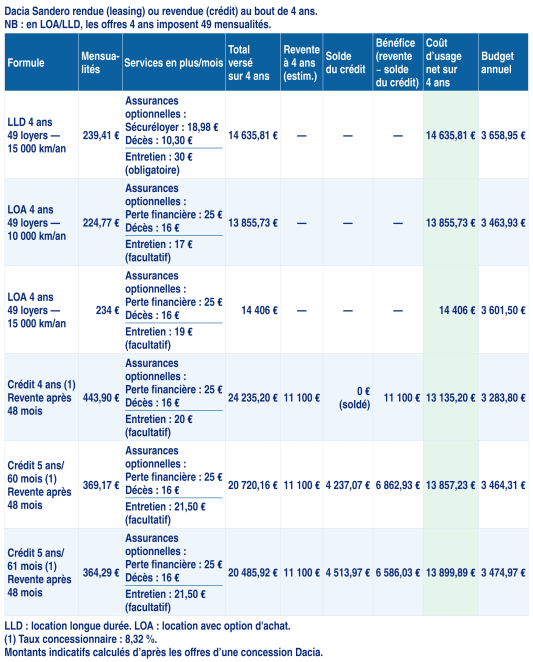
Surprise, encore : sur une période de 4 ans, les offres de crédit dominent la partie, avec un avantage encore plus net pour le prêt 48 mois. Prescrits automatiquement par les vendeurs pour cette durée de détention, les leasings sont nettement distancés. Notamment la LLD 4 ans, plombée par un forfait entretien obligatoire démesuré de 30 euros. Soit plus de 10% de la mensualité de base ! La seule à s'en sortir, c'est la LOA 10 000 km/an, qui rivalise tout juste avec les emprunts sur 5 ans. Mais le risque de pénalités en cas de dépassement du forfait est immense : en moyenne, les Français roulent près de 12 000 km/an.
Hypothèse 3 : véhicule conservé 5 ans puis revendu
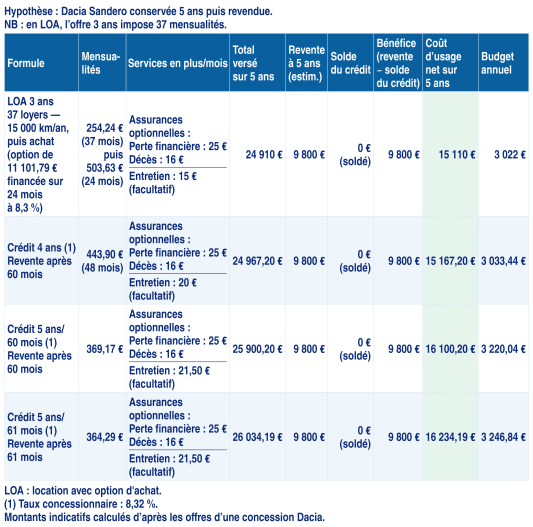
Pour un parcours « 5 ans », nous n'avons retenu que les financements à crédit et en location avec option d'achat 37 mois. Il n'y aurait pas de sens de calculer la relance d'une LLD ou le fait de solder une LOA pour une année. Ceci étant dit, la comparaison bouscule à nouveau les a priori. Sur ce terme plus long, la location rivalise avec le crédit 48 mois. Elle fait même mieux que les prêts à 5 ans. Si elle retrouve des couleurs, c'est grâce à son option d'entretien plus abordable : 5 ou 6 euros de gains, cela commence à faire, au bout de 60 mois !
À noter : une Dacia se déprécie moins vite que la moyenne du marché. La revente à 5 ans devient donc une stratégie payante.
Hypothèse 4 : véhicule conservé 6 ans puis revendu
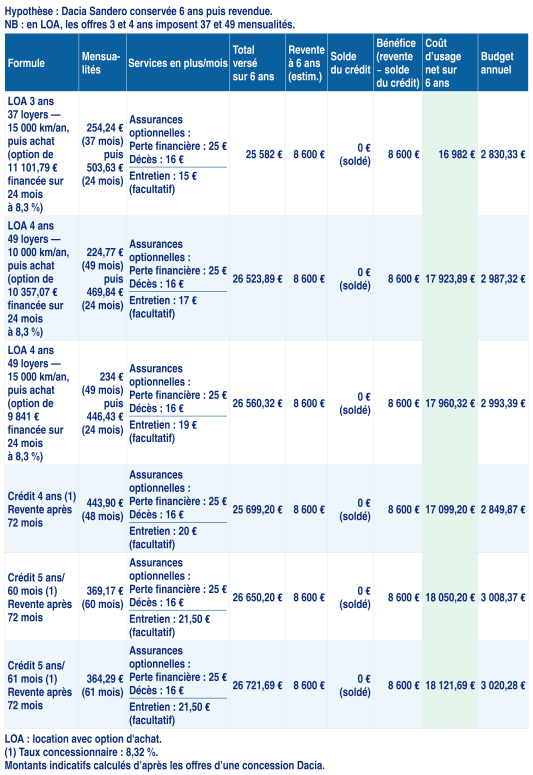
Comme pour l'hypothèse précédente, la LOA 3 ans domine le crédit 48 mois d'une courte tête. Mais attention : il ne faut pas se tromper de leasing. En version 49 mois, la LOA perd de son intérêt, avec un budget comparable aux crédits 5 ans.
Conclusion : le grand paradoxe !
À la lumière de ces tableaux, une idée forte se dessine : chez Dacia, la réalité des chiffres contredit les discours commerciaux. Présentées, à grand renfort de marketing, comme l'option idéale pour la « courte durée », les offres de leasing sont pourtant moins intéressantes, sur 3 ou 4 ans, que le prêt.
Par contre, sur des durées plus longues, régler l'option d'achat d'une LOA 37 mois peut être le meilleur calcul. Mais reconnaissons-le : il peut être confortable de s'offrir un peu de souplesse sur la durée de détention. Dans cette optique, le crédit 4 ans est la solution la plus polyvalente, très bien positionnée quel que soit le scénario. Et encore... n'oublions pas qu'il est proposé par le concessionnaire à un taux (8,3%) clairement exagéré. Une bonne offre bancaire donnerait un avantage clair au prêt auto. À noter : quelle que soit la configuration, la LLD n'est pas rentable.
Le comparatif des offres de crédit auto en ligne
(1) Méthodologie :
- Echanges uniquement à distance (par mail). Offres demandées : LOA 3 ans sans apport avec 15 000 km/an, LLD 3 ans sans apport avec 15 000 km/an, Crédit 5 ans sans apport.
- 8 propositions reçues : LOA 3 ans (37 mois) 45 000 km/an / 4 ans (49 mois) 40 000 km/an / 4 ans (49 mois) 60 000 km/an ; LLD 3 ans (37 mois) 45 000 km/an / 4 ans (49 mois) 60 000 km/an; Crédit 48 / 60 / 61 mois. Pour les éléments financiers manquants, comme le taux de crédit, nous avons calculé des estimations.
- Assurances, entretien : Les forfaits entretien et assurances complémentaires ont été intégrés à chaque financement.
- Pour rendre les scénarios comparables, nous avons calculé le « budget annuel » tout compris de chaque offre. Dans l'esprit du futur cadre du crédit conso, il réunit l'ensemble des frais préconisés ou imposés.
- Comme nous avons reçu de multiples offres, sur diverses durées, nous avons imaginé 4 hypothèses :
3 ans. Le véhicule est rendu au terme des leasings de 37 mois. Pour les crédits auto, nous estimons un remboursement anticipé du prêt (sans frais) et la revente du véhicule.
4 ans. Le véhicule est rendu au terme des LOA/LLD 49 mois. Pour les crédits auto 5 ans, nous estimons un remboursement anticipé du prêt (sans frais) et la revente du véhicule. Pour le prêt 48 mois, l'emprunt est soldé.
5 ans. La voiture est vendue dans tous les scénarios. Au terme de la LOA 3 ans, le véhicule est conservé en soldant l'option d'achat. Celle-ci est financée en deux ans par un crédit au taux du concessionnaire : 8,3%, avec poursuite des options d'assurances et d'entretien. Pour les prêts 5 ans, l'emprunt est soldé. Pour la version 48 mois, ne sont comptés, la 5e année, que l'entretien et les assurances optionnelles.
6 ans. La voiture est vendue dans tous les scénarios. Au terme des LOA 3 ou 4 ans, le véhicule est conservé en soldant l'option d'achat. Celle-ci est financée en deux ans par un crédit au taux du concessionnaire : 8,3%, avec poursuite des options d'assurances et d'entretien. Lorsque les financements sont soldés, ne sont comptés, les années restantes, que l'entretien et les assurances optionnelles.
Attention : nous ne prenons pas en compte les pénalités qui peuvent s'ajouter en fin de LLD ou LOA. A titre informatif, chez Dacia, il faut compter 50 à 70 euros par 1000 km dépassant le quota.