MAJ novembre 2026 (1/2) - Pour une fois, Trump ne fait pas la une des salles de marché…. C'est Jensen Huang qui la fait.
En une semaine, on a eu des midterms qui ont fait basculer l’Amérique du rouge au bleu, la pire séance du Nasdaq 100 depuis mars 2020, des chiffres de l’emploi extraordinairement bons (trop même, diront les mauvaises langues), et pour couronner le tout, le patron de la société la plus importante de la planète qui écrit à tous ses employés pour annoncer qu’il a trompé sa femme. Avec une espionne chinoise présumée, et là, ça fait mauvais genre.
John le Carré n'aurait pas fait mieux.
Les histoires de jupons, on peut dire que Wall Street s'en moque pas mal. Mais là, le patron de NVidia a entretenu une relation avec une femme d’affaires chinoise qui, ironie, a le même nom que lui. Là s'arrête la comparaison.
Cette jeune femme, Alice Huang, est la dirigeante de Megaspeed, un fournisseur de cloud basé à Singapour et gros client de Nvidia... Et est soupçonnée d’espionnage pour Pékin.
Évidemment, la bourse n'a pas aimé, pas du tout : En baisse de 9,26% le 05/11/2026, puis de 4,27% le 09/11/2026, le titre est à moins de 180$ et affiche un PER 2028 de 11x... Qui l'aurait imaginé il y a encore peu !
Nvidia recule de 31% depuis son record du 6 octobre. Ça fait environ 1700Mds$ de capitalisation partis en fumée en un mois.
Le FBI enquête, les lois sur les exportations de puces vers la Chine ont désormais de bien meilleures chances de passer, et les plateformes de paris donnent 50% de chances à un départ de Huang d’ici 2029.
Pour terminer sur une note plus légère, je reprends une remarque lue sur un site financier :
"Amazon a gagné 2000Mds$ de capi depuis que Jeff Bezos a trompé sa femme, et Microsoft a connu un parcours identique depuis que Bill Gates aurait quitté Microsoft à cause d'une relation extra-conjugale. Ce qui fait dire à certains que ce qui vient de se passer chez Nvidia est peut-être juste le début d’un nouveau bull market".... Allez, on rigole !!
Il est toutefois bon de rappeler que la qualité d'une entreprise ne garantit pas la qualité d'un investissement.
En 2000, les fondamentaux de Cisco Systems étaient exceptionnels. Son prix l'était tout autant. Le marché valorisait alors la société sur la base d'hypothèses de croissance quasi parfaites pour de très nombreuses années, laissant peu de place à la moindre déconvenue.
Au plus fort de l'euphorie boursière liée à la bulle internet (mars 2000), le PER de Cisco a culminé à près de 200x.
Pourtant, le cours de bourse s'effondrera et mettra plus de 25 ans pour retrouver son niveau initial.
Le PER des hyperscalers est sans rapport avec Cisco et des PER se situent autour de 25x et même seulement 17x le PER 2027 estimé pour NVidia.
Le danger se situe ailleurs : Il est dans la circularité des dépenses.
Les montants engagés atteignent une dimension jamais observée dans l'histoire du secteur, et la promesse de croissance s’accompagne d’une inflation continue des besoins d’investissement. Le free cash-flow est massivement réalloué aux centres de données, aux capacités de calcul et aux semi-conducteurs.
La circularité des dépenses entre les acteurs du secteur renforce la dépendance mutuelle et rend l’ensemble de l’édifice plus vulnérable qu’il n’y paraît.
L’introduction en bourse d’Anthropic qui arrive bientôt est un bon exemple de cette circularité.
Nvidia, Alphabet, Microsoft, AMD et cie, vont acheter pour 26 milliards d’actions de leur propre client, Anthropic, qui leur doit près de 900Mds$ d’engagements.
En 2026, plus de 55 % des investissements dans le secteur proviennent d'autres entreprises d'IA liées par une relation commerciale.
Exemples :
-
L'axe Nvidia - OpenAI - CoreWeave. Selon les analyses de Barron's, Nvidia investit massivement dans OpenAI et achète de la capacité de calcul à CoreWeave, tandis que ces deux entreprises consacrent l'essentiel de leur budget à l'achat de puces Nvidia.
-
Microsoft a investi des milliards de dollars dans OpenAI, qui s'est engagé en retour à dépenser 250Mds$ sur le cloud Azure de Microsoft. OpenAI a également signé un accord d'infrastructures de 300Mds$ avec Oracle, qui commande ensuite des milliards de puces à Nvidia.
Intéressant à voir :
Ce schéma posté par @Jeune_padawan dans la file "Actions américaines" et publié par Bloomberg montrant les relations financières entre acteurs de l'IA.
https://www.moneyvox.fr/forums/fil/les-actions-americaines.38732/post-810663
Les observateurs comparent ce phénomène au vendor financing (financement fournisseur) de la bulle des télécoms en 1999-2001. Si l'un des acteurs majeurs rencontre des difficultés de trésorerie ou d'endettement, l'ensemble de la chaîne pourrait subir un effet domino.
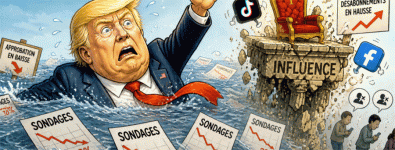 La victoire des démocrates aux élections américaines de mi-mandat en cygne noir pour la Tech, et par extension, des marchés financiers US ?
Rappel sur ce qu'est un cygne noir :
Un cygne noir en bourse désigne un événement rare, imprévisible, qui provoque un choc majeur sur les marchés financiers et dont les conséquences sont considérables (exemple : le Covid).
La Bourse des États-Unis a connu un jeudi noir le 5 novembre 2026, avec un plongeon de 5,5% du Nasdaq et de 4,4% du S&P 500.
Près de 5 000Mds$, 2 fois la capitalisation boursière totale des 40 entreprises du CAC 40, se sont évaporés, avec des plongeons spectaculaires pour les ténors de l’IA (-11% pour Tesla, -9% pour Nvidia, -9% pour SpaceX…).
Ce plongeon en Bourse des actions américaines et notamment des valeurs technologiques a été déclenché par la victoire des démocrates aux élections américaines de mi-mandat, du fait de
craintes de régulation accrue pour le secteur technologique et de risque de limitation de la construction de centres de données (indispensables à l’essor de l'intelligence artificielle).
Datacenters après les midterms : le trade IA est-il vraiment menacé ?
Selon Goldman Sachs, les États susceptibles de durcir leur réglementation concentrent environ 45% des capacités de datacenters planifiées aux États-Unis. Le Texas représente à lui seul près d'un quart du total national.
Le chiffre impressionne mais ne signifie pas pour autant que 45% des projets américains vont être annulés.
Selon SemiAnalysis, près de 75% des 33,8 gigawatts attendus en 2027 sont déjà en construction, quand la majorité des 62,2 GW modélisés pour 2028 n’a pas encore été mise en chantier. Le risque porte donc sur le calendrier des futurs projets, et 2028 comme 2029 sont nettement plus exposés que 2027.
Et si construire moins devenait finalement une bonne nouvelle ?
C'est peut-être le paradoxe le plus intéressant. Les principaux hyperscalers consacrent désormais des centaines de milliards de dollars par an à leurs infrastructures. Un effort qui commence à peser sur les flux de trésorerie et qui ne plaît pas au marché. Amazon, par exemple, prévoit environ 220Mds$ de capex (investissements) en numéraire pour 2026, tandis que son free cash-flow sur douze mois était négatif de 42,4Mds$ à fin septembre.
Une modération des dépenses pourrait donc soulager les besoins de financement.
Les capacités déjà opérationnelles prendront de la valeur si les nouvelles installations deviennent moins nombreuses. Les hyperscalers disposant d'infrastructures importantes, comme Amazon, Microsoft ou Alphabet, bénéficieraient alors potentiellement d'un meilleur taux d'utilisation et d'un pouvoir de négociation renforcé, une sorte de MOAT (avantage concurrentiel durable) offrant un pricing power à ces entreprises.
La mésaventure subie par Google en Finlande est un bel exemple de la course à l'IA que se livrent les hyperscalers.
Google abat 400 000 arbres illégalement en Finlande pour y construire des datacenters.
Problème pour eux, pour aller plus vite ils n'ont pas réalisé les études d’impact environnemental nécessaires rapporte The Guardian.
Une affaire qui suscite une vive indignation dans le pays.
D’après le Guardian, les datacenters pourraient devenir un enjeu des élections finlandaises d’avril 2027.
Eh oui, construire en toute impunité comme l'avait autorisé D Trump aux États-Unis semble bien révolu partout sur la planète.
 Climat : Bonne nouvelle, les émissions de gaz à effet de serre devraient nettement baisser en France en 2026
Les émissions de gaz à effet de serre de la France devraient reculer de 2,8 % en 2026, freinées par la baisse des consommations dans les transports et le chauffage
Dopées par la crise d'Ormuz, les énergies renouvelables vont peser près de la moitié de la production d'électricité d'ici cinq ans.
Le développement des renouvelables connaît une nouvelle dynamique, d'après l'Agence internationale de l'énergie. L'augmentation des capacités renouvelables des pays émergents va égaler pour la première fois celle des économies avancées, hors Chine. C’est le cas notamment en Inde, en Asie du Sud-Est, en Afrique et au Moyen-Orient.
La crise énergétique déclenchée par le conflit entre les États-Unis et l’Iran aura eu au moins un mérite : inciter les pays du monde entier à se tourner vers les énergies renouvelables (EnR). La capacité électrique renouvelable mondiale pourrait ainsi augmenter de près de 4 800 gigawatts (GW) sur la période allant de 2026 à 2031, soit près de 60 % de plus que ce qui a été ajouté au cours des six dernières années, d’après le rapport Renewables 2026 de l’Agence internationale de l’énergie (AIE).
Ce n’est pourtant pas par souci de l'environnement que les pays déploient du renouvelable. Mais pour des questions de sécurité énergétique et afin de réduire leur exposition à la volatilité des prix du pétrole et du gaz importés.
Les EnR apparaissent comme le meilleur antidote à la crise du détroit d’Ormuz qui frappe le monde entier depuis le mois de février parce qu’elles produisent de l’énergie localement et qu’elles peuvent être rapidement déployées. Énergéticiens, entreprises, particuliers, tout le monde s’y met. Les installations à petite échelle, comme le solaire en toiture, ont déjà permis d'améliorer l'accès à l'électricité d’environ 70 millions de ménages dans le monde, d’après le rapport.
Merci Donald, tu auras, malgré toi, fait au moins une chose positive de tes huit années de mandat présidentiel.
 .