Poam : Le point sur mes portefeuilles boursiers.

flatty35 a dit:
Le S&P500 est parmi les plus survalorisés par rapport a sa médiane historique. Est ce payer cher une croissance a venir, ou juste payer cher tout court, l'avenir le dira, mais je pense plutot "tout court" personnellement.
Sans me faire l'avocat du diable les comparaisons historiques sont aussi à prendre avec du recul. Bien que je reste septique sur la valorisation de certains secteurs, on ne peut guère comparé un S&P 500 gorgée de boites techs avec un S&P 500 des années 70 gorgé de boites industrielles.

En prenant un exemple très simpliste mais le capital nécessaire pour sortir 1$ de bénéfice d'un aciériste ou d'un moteur de recherche n'est pas le même.
Là où un haut-fourneau absorbe beaucoup de Capex régulièrement l'investisseur ne va pas attendre un PER de plus de 10-15 car c'est une activité très capitalistique.
Alors qu'une boite tech une fois le logiciel développé servir un utilisateur supplémentaire peut coûter très peu en coût marginal.

Dans les années 70 le Top 5 du S&P 500 c'est IBM, AT&T, GM, Kodak et Exxon et dans les années 60 c'est AT&T, GM, Dupont, Exxon et GE soit des boites très capitalistiques. D'ailleurs on voit la mutation 60->70 avec IBM qui monte en puissance.

Mais l'IA vient tout chambouler car là où les bénéfices se faisait sur un modèle assez léger (car ce sont les Orange, Verizon, ... qui payant les coûts mais les Google, Amazon, ... qui engendrait les bénéfices) on passe à des modèles bien plus capitalistiques (les serveurs de GPU sont des haut-fourneaux moderne).

La question serait plutôt : là où je sors 3$ de bénéfices pour 1 $ investi combien de $ de bénéfices je vais sortir pour 1$ investi en serveur.
 
flatty35 a dit:
Ou alors tu parlais du futur proche que tu présens ?

Non, ma réponse était d'ordre général.
Ce qui m'inquiète plutôt en ce moment, c'est le niveau des taux. Ils finiront bien par attirer les capitaux qui n'iront plus sur les actions.
 
Jeune_padawan a dit:
Sans me faire l'avocat du diable les comparaisons historiques sont aussi à prendre avec du recul. Bien que je reste septique sur la valorisation de certains secteurs, on ne peut guère comparé un S&P 500 gorgée de boites techs avec un S&P 500 des années 70 gorgé de boites industrielles.

En prenant un exemple très simpliste mais le capital nécessaire pour sortir 1$ de bénéfice d'un aciériste ou d'un moteur de recherche n'est pas le même.
Là où un haut-fourneau absorbe beaucoup de Capex régulièrement l'investisseur ne va pas attendre un PER de plus de 10-15 car c'est une activité très capitalistique.
Alors qu'une boite tech une fois le logiciel développé servir un utilisateur supplémentaire peut coûter très peu en coût marginal.

Dans les années 70 le Top 5 du S&P 500 c'est IBM, AT&T, GM, Kodak et Exxon et dans les années 60 c'est AT&T, GM, Dupont, Exxon et GE soit des boites très capitalistiques. D'ailleurs on voit la mutation 60->70 avec IBM qui monte en puissance.

Mais l'IA vient tout chambouler car là où les bénéfices se faisait sur un modèle assez léger (car ce sont les Orange, Verizon, ... qui payant les coûts mais les Google, Amazon, ... qui engendrait les bénéfices) on passe à des modèles bien plus capitalistiques (les serveurs de GPU sont des haut-fourneaux moderne).

La question serait plutôt : là où je sors 3$ de bénéfices pour 1 $ investi combien de $ de bénéfices je vais sortir pour 1$ investi en serveur.
Oui, et une même entreprise a normalement gagné en efficacité et productivité (et devrait encore augmenter avec l'IA) par rapport à ses débuts en bourse. Donc il est normal que cette entreprise coûte plus cher.
Il y a aussi l'augmentation de la masse monétaire qui peut expliquer l'augmentation tendancielle des PE.

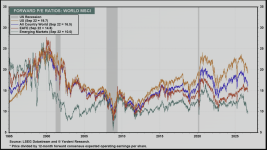
Et si on regarde le forward P/E, on est même assez peu cher :
1790192000031.png
Les marchés émergents n'ont jamais été aussi peu chers (en terme de forward PE) à part pendant les crises majeures (2000, 2008, crise de la dette Grecque, 2020). Bon c'est un peu déformé par SK hynix et Samsung.

Si on imagine un scénario rose avec reprise du traffic à Hormuz, accord sur l'Ukraine et poursuite de l'IA, le Nasdaq fait minimum +30% sur un an, je pense.
 
Argg a dit:
Si on imagine un scénario rose avec reprise du traffic à Hormuz, accord sur l'Ukraine et poursuite de l'IA, le Nasdaq fait minimum +30% sur un an, je pense.
mais lol...
Le monde des Bisounours quoi...
 
The Blue Line a dit:
mais lol...
Le monde des Bisounours quoi...
Pour l'IA je n'ai pas trop de doute (travaillant dans le domaine). Et toutes les guerres ont une fin...
 
Argg a dit:
Et toutes les guerres ont une fin...
La fin de la guerre en Ukraine c'est pas pour demain...
on peut même imaginer sans être devin un débordement sur d'autres territoires européens...
La question est plutôt de connaitre le début de la prochaine...

Et pour Ormuz, l'hypothétique reprise du trafic dans le détroit ne signifie pas une paix durable dans la région... loin de là...
 
Bonjour à tous,

Merci à vous Poam pour cette analyse de grande qualité.
Je détiens dans mon portefeuille des bancaire française (bnp, crédit agricole), j'envisage de solder mes positions car je pense que les élections 2027 vont faire du mal à ses valeurs... quel est votre avis la dessus ?
 
anonymatpreserve a dit:
Bonjour à tous,

Merci à vous Poam pour cette analyse de grande qualité.
Bonjour @anonymatpreserve

Et merci à vous pour cette appréciation bien agréable à lire.

anonymatpreserve a dit:
Je détiens dans mon portefeuille des bancaire française (bnp, crédit agricole), j'envisage de solder mes positions car je pense que les élections 2027 vont faire du mal à ses valeurs... quel est votre avis la dessus ?
Je l'ai écrit dans le reporting :
"Sur mon portefeuille, j'ai décidé depuis quelques temps de réduire la voilure, notamment sur les actions françaises."

C'est difficile de se passer des valeurs de son propre pays, là où justement on a le maximum d'informations financières et un accès en temps réel aux cotations, mais je pense qu'il faut réduire la voilure.
Si je ne touche pas à certaines valeurs, Air Liquide par exemple, j'ai viré les petites valeurs du portefeuille.
Elles sont les premières à être vendues par les investisseurs qui ne veulent pas être scotché par des titres devenus illiquides quand le marché tangue.
Pour l'instant, c'est la mauvaise passe budgétaire et financière de l'Etat qui plombe le marché français.
Presque -1% YTD pour le CAC 40 quand l'Euro Stoxx 50 affiche +8,83% YTD.

On est déjà pénalisés alors que les risques de la présidentielle à venir ne sont pas encore actés, ou pas beaucoup.
Le spread sur le 10 ans français avec le 10 ans allemand montre que "ça se tend".
Les CDS (Credit Default Swaps) sont des produits dérivés qui servent d'assurance aux intervenants obligataires contre le risque de défaut de paiement d'un emprunteur.
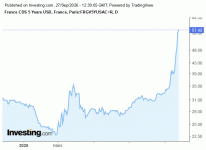
Les CDS 5 ans sur la France viennent de connaître un brutal accès de fièvre, et ce n'est pas bon signe :

CDS_27_09_2026.gif
En ciblant plus l'élection présidentielle, et les risques d'avoir un second tour RN contre LFI, Goldman Sachs et Bank of America, proposent à leurs clients des paniers d'actions regroupant les valeurs françaises les plus exposées au risque politique qui se profile.
Et que retrouve-t-on dans ces paniers ?
Y figurent les financières, les utilities, les télécoms, les sociétés présentes dans les concessions, la construction, la distribution…
De quoi spéculer à la baisse sur ces secteurs très exposés à une présidente RN ou un président LFI.
Et plus généralement, la hausse des taux d’intérêt s’avère défavorable aux entreprises endettées, particulièrement les utilities.

Ayant une ligne Engie, j'ai réduit la voilure à contrecœur parce que je souhaite faire d'Engie une ligne de rendement avec Orange (et TotalEnergies quand le cours sera revenu à un niveau d'achat).
Tant pis pour le rendement. La stratégie rendement ne fonctionne que si le capital investi n'est pas "mangé" par le marché. Et là, il y a risque, alors, pas de gaieté de cœur, je réduis.
J'aimerais en faire autant avec mon importante ligne Orange, mais Muse est venue jouer les trouble-fêtes et le titre a perdu plus de 6% dans la semaine passée.
A 14€, je ne vends plus, mais si le titre remonte d'ici la fin d'année, je diminuerais la ligne.
Sinon, aucun achat de valeurs françaises, mais j'ai augmenté la part des bancaires européennes dans le portefeuille..... Ce que je ne ferai surtout pas avec les bancaires françaises.
Et il est possible que j'ajoute du BX4 d'ici quelques temps.
Au rythme des sondages, et selon la tournure que ça va prendre, si la qualification de LFI avec le RN au second tour prend sérieusement forme, ça pourrait tanguer fort sur le marché parisien.
En attendant, les liquidités dégagées sur les valeurs françaises partent sur des actions zone euro, ou sur le monétaire (Axa PEA Régularité).
Voilà pour mon avis qui n'est pas à prendre comme un conseil, seulement comme un avis.
 
poam5356 a dit:
Bonjour @anonymatpreserve

Et merci à vous pour cette appréciation bien agréable à lire.


Je l'ai écrit dans le reporting :
"Sur mon portefeuille, j'ai décidé depuis quelques temps de réduire la voilure, notamment sur les actions françaises."

C'est difficile de se passer des valeurs de son propre pays, là où justement on a le maximum d'informations financières et un accès en temps réel aux cotations, mais je pense qu'il faut réduire la voilure.
Si je ne touche pas à certaines valeurs, Air Liquide par exemple, j'ai viré les petites valeurs du portefeuille.
Elles sont les premières à être vendues par les investisseurs qui ne veulent pas être scotché par des titres devenus illiquides quand le marché tangue.
Pour l'instant, c'est la mauvaise passe budgétaire et financière de l'Etat qui plombe le marché français.
Presque -1% YTD pour le CAC 40 quand l'Euro Stoxx 50 affiche +8,83% YTD.

On est déjà pénalisés alors que les risques de la présidentielle à venir ne sont pas encore actés, ou pas beaucoup.
Le spread sur le 10 ans français avec le 10 ans allemand montre que "ça se tend".
Les CDS (Credit Default Swaps) sont des produits dérivés qui servent d'assurance aux intervenants obligataires contre le risque de défaut de paiement d'un emprunteur.
Les CDS 5 ans sur la France viennent de connaître un brutal accès de fièvre, et ce n'est pas bon signe :

Afficher la pièce jointe 57805
En ciblant plus l'élection présidentielle, et les risques d'avoir un second tour RN contre LFI, Goldman Sachs et Bank of America, proposent à leurs clients des paniers d'actions regroupant les valeurs françaises les plus exposées au risque politique qui se profile.
Et que retrouve-t-on dans ces paniers ?
Y figurent les financières, les utilities, les télécoms, les sociétés présentes dans les concessions, la construction, la distribution…
De quoi spéculer à la baisse sur ces secteurs très exposés à une présidente RN ou un président LFI.
Et plus généralement, la hausse des taux d’intérêt s’avère défavorable aux entreprises endettées, particulièrement les utilities.

Ayant une ligne Engie, j'ai réduit la voilure à contrecœur parce que je souhaite faire d'Engie une ligne de rendement avec Orange (et TotalEnergies quand le cours sera revenu à un niveau d'achat).
Tant pis pour le rendement. La stratégie rendement ne fonctionne que si le capital investi n'est pas "mangé" par le marché. Et là, il y a risque, alors, pas de gaieté de cœur, je réduis.
J'aimerais en faire autant avec mon importante ligne Orange, mais Muse est venue jouer les trouble-fêtes et le titre a perdu plus de 6% dans la semaine passée.
A 14€, je ne vends plus, mais si le titre remonte d'ici la fin d'année, je diminuerais la ligne.
Sinon, aucun achat de valeurs françaises, mais j'ai augmenté la part des bancaires européennes dans le portefeuille..... Ce que je ne ferai surtout pas avec les bancaires françaises.
Et il est possible que j'ajoute du BX4 d'ici quelques temps.
Au rythme des sondages, et selon la tournure que ça va prendre, si la qualification de LFI avec le RN au second tour prend sérieusement forme, ça pourrait tanguer fort sur le marché parisien.
En attendant, les liquidités dégagées sur les valeurs françaises partent sur des actions zone euro, ou sur le monétaire (Axa PEA Régularité).
Voilà pour mon avis qui n'est pas à prendre comme un conseil, seulement comme un avis.
Bonjour... Aucune exposition hors Europe, si je vous suis bien ?
Bonne continuation et merci d'avance.
 
poam5356 a dit:
Bonjour @anonymatpreserve

Et merci à vous pour cette appréciation bien agréable à lire.


Je l'ai écrit dans le reporting :
"Sur mon portefeuille, j'ai décidé depuis quelques temps de réduire la voilure, notamment sur les actions françaises."

C'est difficile de se passer des valeurs de son propre pays, là où justement on a le maximum d'informations financières et un accès en temps réel aux cotations, mais je pense qu'il faut réduire la voilure.
Si je ne touche pas à certaines valeurs, Air Liquide par exemple, j'ai viré les petites valeurs du portefeuille.
Elles sont les premières à être vendues par les investisseurs qui ne veulent pas être scotché par des titres devenus illiquides quand le marché tangue.
Pour l'instant, c'est la mauvaise passe budgétaire et financière de l'Etat qui plombe le marché français.
Presque -1% YTD pour le CAC 40 quand l'Euro Stoxx 50 affiche +8,83% YTD.

On est déjà pénalisés alors que les risques de la présidentielle à venir ne sont pas encore actés, ou pas beaucoup.
Le spread sur le 10 ans français avec le 10 ans allemand montre que "ça se tend".
Les CDS (Credit Default Swaps) sont des produits dérivés qui servent d'assurance aux intervenants obligataires contre le risque de défaut de paiement d'un emprunteur.
Les CDS 5 ans sur la France viennent de connaître un brutal accès de fièvre, et ce n'est pas bon signe :

Afficher la pièce jointe 57805
En ciblant plus l'élection présidentielle, et les risques d'avoir un second tour RN contre LFI, Goldman Sachs et Bank of America, proposent à leurs clients des paniers d'actions regroupant les valeurs françaises les plus exposées au risque politique qui se profile.
Et que retrouve-t-on dans ces paniers ?
Y figurent les financières, les utilities, les télécoms, les sociétés présentes dans les concessions, la construction, la distribution…
De quoi spéculer à la baisse sur ces secteurs très exposés à une présidente RN ou un président LFI.
Et plus généralement, la hausse des taux d’intérêt s’avère défavorable aux entreprises endettées, particulièrement les utilities.

Ayant une ligne Engie, j'ai réduit la voilure à contrecœur parce que je souhaite faire d'Engie une ligne de rendement avec Orange (et TotalEnergies quand le cours sera revenu à un niveau d'achat).
Tant pis pour le rendement. La stratégie rendement ne fonctionne que si le capital investi n'est pas "mangé" par le marché. Et là, il y a risque, alors, pas de gaieté de cœur, je réduis.
J'aimerais en faire autant avec mon importante ligne Orange, mais Muse est venue jouer les trouble-fêtes et le titre a perdu plus de 6% dans la semaine passée.
A 14€, je ne vends plus, mais si le titre remonte d'ici la fin d'année, je diminuerais la ligne.
Sinon, aucun achat de valeurs françaises, mais j'ai augmenté la part des bancaires européennes dans le portefeuille..... Ce que je ne ferai surtout pas avec les bancaires françaises.
Et il est possible que j'ajoute du BX4 d'ici quelques temps.
Au rythme des sondages, et selon la tournure que ça va prendre, si la qualification de LFI avec le RN au second tour prend sérieusement forme, ça pourrait tanguer fort sur le marché parisien.
En attendant, les liquidités dégagées sur les valeurs françaises partent sur des actions zone euro, ou sur le monétaire (Axa PEA Régularité).
Voilà pour mon avis qui n'est pas à prendre comme un conseil, seulement comme un avis.
Merci beaucoup pour votre réponse.
 
Remy_Thoiry a dit:
Bonjour... Aucune exposition hors Europe, si je vous suis bien ?
Bonne continuation et merci d'avance.
Bonjour @Remy_Thoiry ,
Si, avec le CTO chez Degiro.
Vous pouvez retrouver des valeurs US dans le dernier reporting, avec Lilly comme première ligne US.
 
MAJ octobre 2026 (1/2) - Voici le "FROGS", le nouvel acronyme d'une France raillée par la presse internationale.
FROGS.gif

Quinze ans après la crise des "Pigs", terme employé à l'époque pour décrire les difficultés budgétaires du Portugal, de l'Italie, de la Grèce et de l'Espagne, voici venue celle du "Frogs".
"Frogs" comme "grenouilles" en anglais, mais plutôt un acronyme inventé par l'institut Rexecode "French Oversized Government and Social Security", qu'il faut comprendre par "État et Sécurité sociale français surdimensionnés".
Ils se sont sacrément creusé la tête, chez Rexecode !

L'Hexagone avec son déficit public de 5,4% du PIB et sa dette de 119% emprunte depuis plusieurs mois maintenant plus cher que ses voisins du Sud, faute de parvenir à redresser ses comptes. Signe d'une défiance renforcée des investisseurs qui exigent un meilleur rendement pour prêter à Paris.
Pour une fois, Trump ne fait pas la une de l'actualité, mais nous nous serions bien passés de le faire à sa place.

Olivier Redoulès, économiste chez Rexecode, explique que, au-delà de cet acronyme, la dérive des finances publiques françaises et le risque d'une crise de la dette qui se propagerait au reste de l'Europe inquiète en effet bien au-delà de nos frontières.
"L’appétit de la France pour l'argent magique s’est transformé en bombe à retardement à quelques mois d'une élection présidentielle cruciale", prévient le Wall Street Journal,

Olivier Redoulès pointe avant tout la "dynamique des dépenses publiques" en France qui est "très supérieure à celle de la quantité de richesse que l'on produit".

Avant de continuer, savez-vous à quand remonte le dernier budget à l'équilibre présenté par la France ?
Non ? Un indice : Cette année-là, Abba triomphait à l'Eurovision avec la chanson Waterloo.
Réponse : C'était en 1974.

52 ans plus tard, 2026, la France a un nouveau Waterloo, financier cette fois-ci.
Pas besoin de faire un long discours pour comprendre comment on en est arrivé là :
Les dépenses publiques représentaient 46% du PIB de la France en 1975. Elles représentent 57% du PIB en 2026.
Dans le même temps, les recettes sont passées de 43 à 52% du PIB.
Je pense qu'un gamin de 6ème, pour peu qu'il ne soit pas en grève aujourd'hui, comprendra vite qu'il y a un problème.
Ce que ne voient pas nos politiques, tous. Pas un pour relever la moyenne qui flirte avec un zéro pointé de cette bande de guignols.
Les dépenses ne sont pas couvertes par les rentrées d'argent et, pire, le différentiel augmente.
Ce n'est pas difficile à comprendre quand même.
Pour rappel, 1 point de PIB, c'est grosso merdo, 30Mds€ (PIB autour de 3000Mds€ cette année).
Faites les comptes pour 2026 : 57% de dépenses - 52% de rentrées = 5% de PIB de déficit que l'on multiplie par 30Mds€ = 150Mds€.
La vache, maintenant je comprends mieux les enjeux du problème. Surtout que ça tombe vraiment très mal avec une échéance électorale majeure l'année prochaine.
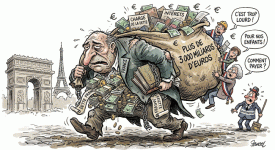
Dette_France_2.gif

C'est surtout le dérapage de la dépense sociale qui inquiète, rappelle l'expert de Rexecode.
"La dépense remboursée de santé, si on regarde les projections de la CNAV (Caisse nationale d'assurance maladie), c’est 1,4 point de PIB supplémentaire entre maintenant et 2035. C'est 45Mds€ en 10 ans, et c’est considérable, sachant que le déficit de l'assurance maladie est déjà de plus de 15Mds€", souligne Olivier Redoulès. "Donc il faudrait augmenter la CSG d'un point tous les quatre ans, juste pour préserver le déficit actuel".

Résumons : Il manque 150Mds€ cette année pour être seulement à l'équilibre dans les comptes de la nation. La hausse des taux va alourdir cette charge de la dette au cours des prochaines années. Le seul déficit de la santé va rajouter 1,4 point de PIB sur les 10 ans à venir, soit quelque-chose comme 45Mds€ en plus de ce qui a été listé plus haut.
Bloomberg qui reprend aussi l'acronyme "Frogs" s'interroge à son tour sur l'asphyxie financière provoquée par la hausse des taux français et parle d'une lente et douloureuse pression... Une manière gentille pour dire que la France coule, doucement parce qu'elle est arrimée à la zone euro, mais coule quand même.

C'est tout pour aujourd'hui sur l'état de délabrement de notre pays.
A notre toutefois que tout n'est pas perdu... La France possède une économie diversifiée et importante, des banques solides (espérons-le), des universités de premier plan (si elles ne sont pas saccagées par les manifestants), et des start-ups prometteuses dans les domaines de l’intelligence artificielle et de la défense (à condition qu'elles restent en France, ce qui n'est pas garanti. Voir à ce sujet la startup Pasqal spécialisée dans l'informatique quantique et cotée à New-York.).

Notons aussi, concernant la France que "La France est too big to fail (trop importante pour faire faillite) et le marché sait que la BCE dispose des outils (NDLR : par exemple avec l'instrument de protection de la transmission ou IPT), pour plafonner les rendements (les taux)", résume Neil Wilson de Saxo. "L'inquiétude porte plutôt sur le risque de contagion à l’ensemble de la zone euro (...) et des risques politiques accrus à l'approche de l'élection présidentielle française de l'an prochain", ajoute-t-il.
Voilà qui nous rassure.

Bon, ben voilà, je pense qu'en quelques dizaines de lignes ci-dessus écrites, vous aurez compris dans quel me.dier nous sommes.
Quand je me regarde, je me désole ; quand je me compare, je me console.
On va aller voir ailleurs si l'herbe n'y serait pas plus verte, histoire de nous réconforter un peu.

Etats-Unis… Malgré une croissance solide, le déficit fédéral s'élève à environ 6% du PIB.
La charge d'intérêts de la dette américaine est devenue en seulement six ans le deuxième poste de dépenses du budget fédéral, et elle est vouée à devenir le premier d'ici peu. Alors que les taux d'intérêt élevés aggravent le déficit, le gouvernement a trois options: augmenter les impôts, réduire les dépenses ou emprunter davantage. Dans l'ensemble, le gouvernement américain a opté pour l'emprunt.
Jusqu'à présent, l'administration Trump a préféré rappeler à tout le monde à quel point l'économie se porte bien, ou du moins à quel point le marché boursier estime qu'elle se porte bien. Le secrétaire au Trésor, Scott Bessent, a largement misé sur une croissance plus rapide comme solution aux problèmes budgétaires des Etats-Unis.
Les Etats-Unis sont encore loin d'une crise de la dette, sauf si les taux d'intérêt continuent d'augmenter. Ce qui n'est pas difficile à imaginer.

Les actions achètent l’avenir, les obligations envoient la facture et majorent les prix.
Mardi soir, le S&P 500 a clôturé pour la première fois de son histoire au-dessus des 7800 points, son premier record depuis le 13 août.
Le S&P 500 se paie autour de 19 fois les bénéfices attendus, ce qui donne un rendement théorique de 5,26%.
Le 10 ans américain rapporte 5,30% ce 7 octobre 2026.
La prime de risque des actions, la récompense censée payer le risque pris par rapport à l'achat d’obligations, est tombée en gros à ZÉRO.
La dernière fois que les actions rapportaient moins que les obligations d’État, c’était à la fin des années 90, quand on expliquait que les sociétés internet n’avaient pas besoin de bénéfices puisqu’elles allaient révolutionner l'économie.
Ah, ça me rappelle une situation actuelle qui s'en rapproche, si vous voyez ce que je veux dire.

"Si vous pensez que les bénéfices de l’IA sont infinis, qu’est-ce que ça peut faire de payer un peu plus cher pour emprunter ?" a expliqué un illustre âne à listes qui n'était pas né en 1999.
La petite musique expliquant que les méga-caps avaient tellement de cash que ça ne risquait rien si elles investissaient des centaines de milliards dans l'IA.
Petit problème, Alphabet, Amazon et Meta ont grillé leur cash, affichent désormais un free cash-flow négatif sur douze mois et empruntent pour construire leurs datacenters.

Sur le plan de l'inflation, le pétrole pourrait nous aider
à la faire baisser et ramener un peu de sérénité sur les marchés.
La récente reprise des expéditions de pétrole en provenance du Moyen-Orient laisse espérer qu'elle va baisser. Les exportations hebdomadaires de brut ont rebondi pour atteindre un niveau proche de celui observé avant la première attaque contre l’Iran. Mais l’effet désinflationniste de cette reprise pourrait être plus faible qu’il n’y paraît à court terme, car la production et les exportations de carburants raffinés continuent d’accuser un retard par rapport à la reprise de la production de pétrole brut.
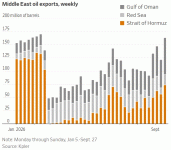
Petrole_export.gif

L’offre de carburants raffinés reste limitée par les arrêts de raffineries et les perturbations liées au conflit. La pression qui en résulte sur les prix du diesel peut amplifier l’inflation, car la hausse des coûts de transport et de fret se répercute sur les chaînes d’approvisionnement et finit par faire grimper les prix à la consommation. Cela est préoccupant, car les prix du diesel restent proches de leurs plus hauts historiques.

C'est compliqué l'économie.
 
Dernière modification:
MAJ octobre 2026 (2/2) - Voici le "FROGS", le nouvel acronyme d'une France raillée par la presse internationale.

Sur le plan des actions
, hors Etats-Unis, les fortunes sont diverses mais c'est la France qui plombe les portefeuilles.
"La croissance s’essouffle en France, la politique budgétaire reste sur une trajectoire insoutenable, la dynamique des réformes est au point mort et les perspectives politiques semblent tout simplement effrayantes", ont ainsi averti les économistes de Berenberg dans une note publiée récemment.
Merci, nous habitons en France et nous le savons… Enfin, maintenant nous le savons.

J'avais écrit dans le précédent reporting que "j'ai décidé depuis quelques temps de réduire la voilure, notamment sur les actions françaises."
Ce que j'ai continué de faire, à commencer par les petites valeurs plus risquées du fait de leurs besoins plus grands en capitaux et de leur faible liquidité sur le marché.
Un investisseur veut pouvoir être liquide rapidement. La première chose qu'il fait quand ça va mal : Il vend les small caps.
Depuis le 1er janvier, le CAC 40 perd près de 5% quand l'Euro Stoxx 50 gagne 6,6%
Être investi uniquement sur la France coûte cher cette année.

Les liquidités obtenues sont allées vers un fonds monétaire dans le PEA, Axa PEA Régularité et dans un ETF sur les Fed Funds (fonds monétaire US) sur le CTO Degiro.
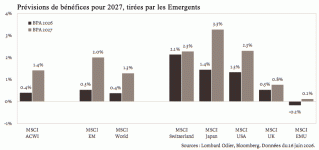
A la marge, j'ai renforcé l'ETF WLD et commencé 3 lignes d'ETF sur le Japon, les émergents et la Grèce.
N'ayant plus d'idée pour investir dans le PEA, je reporte une partie des liquidités vers des marchés ayant des perspectives intéressantes l'an prochain.

revisions_beneficiares_pour.gif

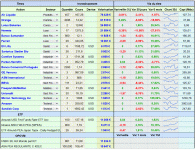
Les liquidités se montent à 28700€ (9,2% du portefeuille total)

Beaucoup de rouge dans le portefeuille.

Pour une fois, Sartorius Stedim Bio se distingue à la hausse : +17,32% d'un mois sur l'autre.
Eli Lilly (+7,01%), Lotus Bakeries (+2,13%), Comfort Systems (+3,62%) ou ASM International (+4,22%) complète le tableau des hausses.

Progression du portefeuille depuis le mois dernier.
Le portefeuille au 08/10/2026 : valorisation 312 174€, soit +6,10% YTD (contre +8,02% le mois dernier)


2026_10_portefeuille_POAM.gif


Notez que :
Ce Reporting est réalisé 100% free of IA
 
poam5356 a dit:
MAJ octobre 2026 (2/2) - Voici le "FROGS", le nouvel acronyme d'une France raillée par la presse internationale.

Sur le plan des actions
, hors Etats-Unis, les fortunes sont diverses mais c'est la France qui plombe les portefeuilles.
"La croissance s’essouffle en France, la politique budgétaire reste sur une trajectoire insoutenable, la dynamique des réformes est au point mort et les perspectives politiques semblent tout simplement effrayantes", ont ainsi averti les économistes de Berenberg dans une note publiée récemment.
Merci, nous habitons en France et nous le savons… Enfin, maintenant nous le savons.

J'avais écrit dans le précédent reporting que "j'ai décidé depuis quelques temps de réduire la voilure, notamment sur les actions françaises."
Ce que j'ai continué de faire, à commencer par les petites valeurs plus risquées du fait de leurs besoins plus grands en capitaux et de leur faible liquidité sur le marché.
Un investisseur veut pouvoir être liquide rapidement. La première chose qu'il fait quand ça va mal : Il vend les small caps.
Depuis le 1er janvier, le CAC 40 perd près de 5% quand l'Euro Stoxx 50 gagne 6,6%
Être investi uniquement sur la France coûte cher cette année.

Les liquidités obtenues sont allées vers un fonds monétaire dans le PEA, Axa PEA Régularité et dans un ETF sur les Fed Funds (fonds monétaire US) sur le CTO Degiro.
A la marge, j'ai renforcé l'ETF WLD et commencé 3 lignes d'ETF sur le Japon, les émergents et la Grèce.
N'ayant plus d'idée pour investir dans le PEA, je reporte une partie des liquidités vers des marchés ayant des perspectives intéressantes l'an prochain.

Afficher la pièce jointe 58097

Les liquidités se montent à 28700€ (9,2% du portefeuille total)

Beaucoup de rouge dans le portefeuille.

Pour une fois, Sartorius Stedim Bio se distingue à la hausse : +17,32% d'un mois sur l'autre.
Eli Lilly (+7,01%), Lotus Bakeries (+2,13%), Comfort Systems (+3,62%) ou ASM International (+4,22%) complète le tableau des hausses.

Progression du portefeuille depuis le mois dernier.
Le portefeuille au 08/10/2026 : valorisation 312 174€, soit +6,10% YTD (contre +8,02% le mois dernier)


Afficher la pièce jointe 58098


Notez que :
Ce Reporting est réalisé 100% free of IA
bonjour. l'ETF "Grèce" est-il dans le tableau ? je ne le vois pas, merci.
 
GreyGan a dit:
bonjour. l'ETF "Grèce" est-il dans le tableau ? je ne le vois pas, merci.
Bonjour @GreyGan
Non, parce que la ligne est trop petite (1000€).
N'est publié que ce qui > 1500€.
 
poam5356 a dit:
Sur le plan de l'inflation, le pétrole pourrait nous aider à la faire baisser et ramener un peu de sérénité sur les marchés.
La récente reprise des expéditions de pétrole en provenance du Moyen-Orient laisse espérer qu'elle va baisser.
Il ne faudra pas compter trop la dessus car les 2 conflits régionaux au Moyen-Orient se réchauffent. D'un coté les américains sont tentés par une opération Linebacker et de l'autre les saoudiens ont activé le pacte de la Mecque (Arabie Saoudite - Pakistan - Turquie) alors que les oléoducs et raffineries sautent régulièrement. L'aéroport de la capitale a pris aussi quelques missiles.

Aujourd'hui le WTI repasse les 105$/baril.

Alors certes le pétrole ressort d'Ormuz normalement mais seulement le brut mais comme tu l'écris l'économie manque de produits raffinés. L'Europe n'ayant historiquement pas des raffineries à diesel elle importait de Russie et du Golfe (principalement Arabie Saoudite via la raffinerie SATORP situé vers Jubail et détenue à 32,5% par Total). Or les 1ères sautent plus ou moins régulièrement quand aux secondes elles n'arrivent plus à exporter quand elles fonctionnent et l'Asie demande aussi beaucoup de diesel.
 
Jeune_padawan a dit:
Il ne faudra pas compter trop la dessus car les 2 conflits régionaux au Moyen-Orient se réchauffent. D'un coté les américains sont tentés par une opération Linebacker et de l'autre les saoudiens ont activé le pacte de la Mecque (Arabie Saoudite - Pakistan - Turquie) alors que les oléoducs et raffineries sautent régulièrement. L'aéroport de la capitale a pris aussi quelques missiles.

Aujourd'hui le WTI repasse les 105$/baril.

Alors certes le pétrole ressort d'Ormuz normalement mais seulement le brut mais comme tu l'écris l'économie manque de produits raffinés. L'Europe n'ayant historiquement pas des raffineries à diesel elle importait de Russie et du Golfe (principalement Arabie Saoudite via la raffinerie SATORP situé vers Jubail et détenue à 32,5% par Total). Or les 1ères sautent plus ou moins régulièrement quand aux secondes elles n'arrivent plus à exporter quand elles fonctionnent et l'Asie demande aussi beaucoup de diesel.
??? Le WTI est a 91 USD environ, ou as tu le 105 USD ? Le Brent plutôt non ? Avec d'ailleurs un écart rarement vu je crois, on était plutôt dans les 5 USD de diff avant les soucis et avec des conditions de navigation standard et bateaux d armateurs dispos
 
flatty35 a dit:
??? Le WTI est a 91 USD environ, ou as tu le 105 USD ? Le Brent plutôt non ? Avec d'ailleurs un écart rarement vu je crois, on était plutôt dans les 5 USD de diff avant les soucis et avec des conditions de navigation standard et bateaux d armateurs dispos
Oui pardon mea culpa c'est le Brent (mer du Nord, référence Europe). Merci.
 
Merci @poam5356 pour ce très bel article !

poam5356 a dit:
Les dépenses ne sont pas couvertes par les rentrées d'argent et, pire, le différentiel augmente.

De mon côté j'ai essayé d'aller voir mon banquier pour qu'il finance un train de vie en permanence supérieur à mes revenus de 3 à 6 %.
Il n'a jamais voulu...

Pourtant j'avais un argument de choc : j'ai de quoi payer les intérêts et à ma mort mes enfants se démerderont avec mes dettes.
Il n'a quand même pas voulu...

Je crois que je vais changer de banquier
 
FrankyGood a dit:
Merci @poam5356 pour ce très bel article !


De mon côté j'ai essayé d'aller voir mon banquier pour qu'il finance un train de vie en permanence supérieur à mes revenus de 3 à 6 %.
Il n'a jamais voulu...

Pourtant j'avais un argument de choc : j'ai de quoi payer les intérêts et à ma mort mes enfants se démerderont avec mes dettes.
Il n'a quand même pas voulu...

Je crois que je vais changer de banquier
C'est parce que ton banquier n'est pas sûr que tu puisses augmenter ton salaire en le votant, ni que tu puisse fabriquer de la monnaie si besoin pour amoindrir tes intérêts en cout réel :D Si tu peux lui prouver que tu peux faire ces deux choses, je te parie qu'il te fera un taux intéressant
 
Retour
Haut