MAJ septembre 2026 (1/2) - Abraham Lincoln, relève-toi, ils sont devenus fous !
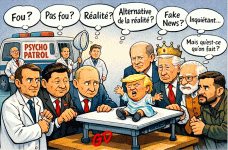
Le président Donald Trump a clôturé la convention de mi-mandat du Parti républicain jeudi soir en appelant les participants à "
tricher comme des malades" lors des élections à venir en novembre pour aider les républicains à conserver le contrôle du Congrès.
Et de leur demander de répéter après lui :
"Je prête allégeance au plus grand président de l’histoire des États-Unis, qui nous aime tellement qu’il en a le souffle coupé, et je jure que je sortirai avec ma famille, mes amis, je le ferai par n’importe quel moyen, je me fiche que je sois inscrit ou non, je vais essayer de tricher comme des malades".
C'est le président de la première puissance (économique, militaire, etc), qui ose tenir de tels propos.
Il est devenu fou, et pour ne rien arranger, tout semble partir en vrille au point que la guerre en Ukraine est passée au second plan.
Le Moyen-Orient monopolise l'attention et les risques s'accumulent rapidement pour les marchés mondiaux.
L'Iran fait plus que résister aux attaques des États-Unis, ils ont même commencé à reconstituer leur capacité nucléaire.
Ormuz reste plus ou moins fermé, et apparemment, c'est plutôt plus.
Le pétrole est au dessus des 100$ et les Houthis ont conquis la côte yéménite de la mer Rouge leur donnant un contrôle de fait sur le détroit de Bab al-Mandab, l’un des quatre principaux passages maritimes mondiaux pour les pétroliers.
Un prix du pétrole qui pourrait grimper si les rebelles Houthis, soutenus par l'Iran, augmentent leur pression sur le détroit.
10% du commerce maritime mondial transite par cette voie maritime donnant accès, depuis l'Océan Indien, à la Méditerranée via la mer Rouge et le canal de Suez. Plus de 40% du commerce entre le Vieux Continent et l’Asie transite par la mer Rouge.
C'est dire si ce passage est tout aussi stratégique qu'Ormuz.
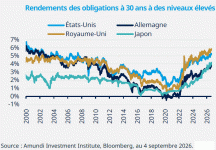
Pour fêter ces mauvaises nouvelles, le marché obligataire mondial nous a préparé quelque chose de spectaculaire avec le 30 ans américain qui sort d'août sur sa pire série depuis 2006 (5,35% ce vendredi 11/09/2026 à la clôture), le 10 ans japonais est à 2,985%, du jamais vu depuis une génération, et le Bund comme l'OAT sont sur leurs plus hauts depuis quinze ans.
 JPMorgan a averti
dans une note publiée cette semaine
que la prime de risque actions, c’est-à-dire le rendement supplémentaire que les investisseurs exigent pour détenir des actions plutôt que des obligations,
a atteint son niveau le plus bas depuis 2002, avec des implications importantes sur le comportement futur des marchés actions.
La prime de risque actions du S&P 500 est tombée à environ 2,1% selon les estimations de la banque sous l’effet du rallye boursier de cette année et d’une forte hausse des rendements obligataires réels.
Ce niveau est désormais inférieur au précédent point bas cyclique de 2,4% observé en 2007.
JPMorgan estime que la contraction de la prime renforce l’argument en faveur des obligations par rapport aux actions dans l’allocation d’actifs à long terme.
Les indicateurs de JPMorgan montreraient que les investisseurs non bancaires, ainsi que les fonds de pension et les assureurs des pays du G4, sont les plus surpondérés en actions par rapport aux obligations depuis 2002, ce qui pourrait entraîner un rééquilibrage plus marqué vers les obligations si les taux réels continuent de progresser.
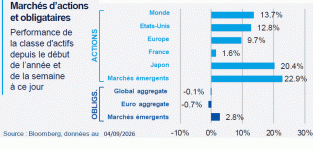
Et pourtant, le S&P 500 est à tout juste 2% de son record absolu. La planète entière remonte les taux en même temps et Wall Street fait comme si de rien n’était. Jusque-là, tout va bien.
Il est vrai que l'économie américaine tourne à plein régime et comme les profits des entreprises ont progressé plus que ce que les indices boursiers ont pris, ce qui fait que le S&P 500 est moins cher en termes de valorisation que l'an dernier.
Fin 2025, le S&P 500 se payait environ 21,8 fois les bénéfices attendus des entreprises. Aujourd'hui, ce multiple est retombé à environ 19,5 fois.
De quoi donner du baume au cœur des investisseurs ?
Peut-être, mais pas sûr.
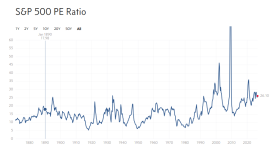
Un autre indicateur, le ratio CAPE de Robert Shiller (ou Shiller P/E) mesure si un marché boursier est trop cher ou bon marché en comparant les prix des actions aux bénéfices des entreprises sur un cycle de dix ans.
Il offre ainsi une perspective globale de la valorisation boursière à long terme, un peu comme le font les moyennes mobiles appliquées aux actions.
Le PER moyen de Shiller pour le S&P 500 se situe historiquement autour de 16 à 17 sur longue période.
Au-dessus de 25 à 30, le marché est considéré comme cher et surévalué.
En 1999, il était d'environ 44, et 32 en 1929.
Aujourd'hui, il se situe à 41,09.
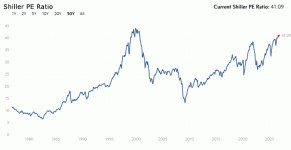
On serait donc clairement en zone dangereuse avec un marché très cher laissant penser que les rendements à attendre des actions seront probablement faibles.
Dit plus simplement, les actions sont chères et en acheter aujourd'hui laisse peu de chance de faire des gains dans les années à venir.
Une notion de cherté à relativiser puisque les ratios US, du fait de leur composition, induisent des valeurs élevées à cause des entreprises technologiques figurant des l'indice.
En somme, le niveau actuel des ratios peut donner une vision déformée de la valeur réelle du marché pour l’investisseur.
Certes.... Il reste qu'ils sont, Tech ou pas, historiquement élevés.
La Tech entraine une déformation des indices...
Mais, au fait, le marché a-t-il une mémoire ?
Non, Monseigneur !
Au delà de l'aspect ironique de cette question, les marchés obéissent à un mécanisme démographique tout bête :
Les marchés sont animés par des cohortes d’investisseurs qui se renouvellent tous les quinze à vingt ans. Ceux qui ont vécu l’éclatement de la bulle internet en 2000 sont aujourd’hui, pour beaucoup, sortis du marché actif ou devenus structurellement prudents. Ceux qui y entrent aujourd’hui n’ont souvent connu que des marchés haussiers, ponctués de corrections brèves et vite rachetées. La mémoire individuelle des investisseurs est courte; celle du marché dans son ensemble ne dure guère plus d’une génération.
Le processus est toujours le même, peu importe l'époque.
L’économiste Hyman Minsky, dans les années 1970, avait déjà modélisé la mécanique interne de ces épisodes répétitifs.
Tout commence par l'initiation du cycle : une innovation réelle qui change véritablement la donne : le chemin de fer, l’électricité, Internet, aujourd’hui l’intelligence artificielle. Les premiers profits attirent des suiveurs, c’est le boom. Le crédit se joint à la fête, l’euphorie s’installe, la formule "cette fois, c’est différent" circule dans tous les dîners. Puis les initiés commencent, discrètement, à prendre leurs profits. Et lorsque la confiance se retourne, la panique se nourrit d’elle-même.
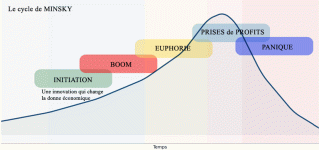
La tulipomanie hollandaise de 1637, la bulle des Mers du Sud de 1720, la fièvre des chemins de fer britanniques des années 1840, l’euphorie internet de la fin des années 1990, la bulle immobilière américaine de 2008. Si le décor change, bulbes, actions, rails, sites web, crédits hypothécaires, la courbe, elle, garde toujours la même silhouette.
Et 2026 ? L'avenir nous le dira.
 est toujours située en France !

 .