Les actions américaines

A contre courant de toutes les autres valeurs technologiques et alors que le sol de dérobe sous ses pieds, Applovin s'est envolée de 50% en 3 séances, dont 30% aujourd'hui, en raison de résultats financiers records, prévisions très optimistes pour le T4, rachat massif d'actions (+ de 3mds), recommandations des analystes.

On est toutefois encore très loin de ses sommets du début de l'année.
 
poam5356 a dit:
On n'est jamais sûr de rien.
Les hedge funds aiment bien investir via des dérivés pour le levier que cela procure. Mais quand ça baisse sérieusement, comme là, à cause de la nouvelle donne suite aux élections, ils sont obligés de déboucler les positions rapidement sous peine de perdre des sommes considérables, et même de faire faillite.
Alors ça vend à n'importe quel prix.
C'est pour ça que je dis qu'il y aura de bonnes affaires à faire.. à très court terme. À plus long terme, je ne saurais pas dire.
Ne pas oublier que certaines comme Intel, Google et d'autres chutaient déjà fortement avant les élections à cause de leurs résultats.
 
Je me pose quand même toujours des questions sur la valorisation des entreprises de mémoire...
Par exemple avec Kioxia qui a un EV/EBIT de 1,45x sur l'exercice en cours (avril 2026-mars 2027, donc réalisé à 3/4 et pas juste anticipé) et 0.62x sur l'année suivante.
D'après ChatGPT, en supposant la prévision avril 2027-mars 2028 correcte (tout est déjà réservé avec LTA et la demande est extrêmement forte) un PE terminal "normal" de 10x et en prenant en compte l'accumulation de trésorerie de l'entreprise, il faudrait une baisse de plus de 91,2% pour 2028-2029 des bénéfices de Kioxia pour qu'un investissement maintenant ne soit pas rentable. :ROFLMAO:
Si l'objectif est atteint jusqu'à mars 2029 et avec un PE terminal de 10x, il faudrait −97,3 % de bénéfices pour justifier le prix actuel.
[lien réservé abonné]

On peut aussi regarder la capitalisation : Kioxia a une valeur d’entreprise de 72 milliards de dollars. En gros la même que Vinci, Nike, FedEx... Ça me paraît vraiment très très raisonnable pour un des plus gros fabricants de mémoire flash et SSD utilisé partout, surtout vu les bénéfices et la demande actuelle.
 
Dernière modification:
Argg a dit:
Je me pose quand même toujours des questions sur la valorisation des entreprises de mémoire...
Par exemple avec Kioxia qui a un EV/EBIT de 1,45x sur l'exercice en cours (avril 2026-mars 2027, donc réalisé à 3/4 et pas juste anticipé) et 0.62x sur l'année suivante.
D'après ChatGPT, en supposant la prévision avril 2027-mars 2028 correcte (tout est déjà réservé avec LTA et la demande est extrêmement forte) un PE terminal "normal" de 10x et en prenant en compte l'accumulation de trésorerie de l'entreprise, il faudrait une baisse de plus de 91,2% pour 2028-2029 des bénéfices de Kioxia pour qu'un investissement maintenant ne soit pas rentable. :ROFLMAO:
Si l'objectif est atteint jusqu'à mars 2029 et avec un PE terminal de 10x, il faudrait −97,3 % de bénéfices pour justifier le prix actuel.
[lien réservé abonné]

On peut aussi regarder la capitalisation : Kioxia a une valeur d’entreprise de 72 milliards de dollars. Ça me paraît vraiment très très raisonnable pour un des plus gros fabricants de mémoire flash et SSD utilisé partout.
C'est très très optimiste, la RAM c'est très cyclique même si boom IA. La capacité de production 2027 de la boite est pratiquement entièrement réservée et ses prévisions pour le trimestre suivant montrent une quasi-stagnation du chiffre d'affaires et du résultat opérationnel.
Ensuite tu supposes que la PER soit stable alors qu'il y a quelques années il était tombée bien bas (au enciron de 5x) pour les fabricant de mémoire.

Lu dans la semaine mais il semble qu'il y est un début de stabilisation des prix des mémoire NAND et une augmentation des stocks chez certains acteurs : [lien réservé abonné]

Tant qu'il y a pénurie les fournisseurs dictent les prix mais en cas de stocks ce sont les acheteurs qui prennent la main.
 
Jeune_padawan a dit:
C'est très très optimiste, la RAM c'est très cyclique même si boom IA.
Kioxia produit de la mémoire flash, pas de la RAM. La mémoire a été historiquement cyclique, lié aux mais je ne crois pas que ce soit très comparable puisqu'il n'y avait pas demande IA historiquement. Contrairement aux PCs, téléphones, internet, il n’y a pas de limite intrinsèque à la demande IA : on peut toujours empiler plus de GPU et mémoire pour améliorer les modèles.
Il y a aussi le fait que les composants des data centers doivent régulièrement être remplacés : les data centers en cours d'installation créent une demande future prévisible, non cyclique.
Et il y a une baisse assez forte des achats de smartphones/PC/consoles (à cause des prix) qui créé une réserve d'acheteurs. On peut repousser de quelques années l'achat d'un PC, pas éternellement.
Jeune_padawan a dit:
La capacité de production 2027 de la boite est pratiquement entièrement réservée et ses prévisions pour le trimestre suivant montrent une quasi-stagnation du chiffre d'affaires et du résultat opérationnel.
Il suffit que le CA stagne pendant 2 ou 3 ans pour qu'un investissement dans Kioxia soit ultra-rentable, pas besoin de croissance supplémentaire.
Jeune_padawan a dit:
Ensuite tu supposes que la PER soit stable alors qu'il y a quelques années il était tombée bien bas (au enciron de 5x) pour les fabricant de mémoire.
Non, je suppose que le PER terminal est de 10x alors qu'il est de 2,55x sur l'exercice actuel.
Ne pas oublier aussi que les entreprises de mémoire ont été valorisé extrêmement bas car elles perdaient de l'argent et certaines (SK Hynix, Micron...) ont presque été en faillite. Normal de payer plus cher une entreprise qui gagne de l'argent qu'une entreprise qui risque la faillite.
On peut comparer le Price/book aussi, pour SK hynix par exemple : on est dans la moyenne historique. Pas de premium pour les actifs malgré une situation très largement plus favorable.
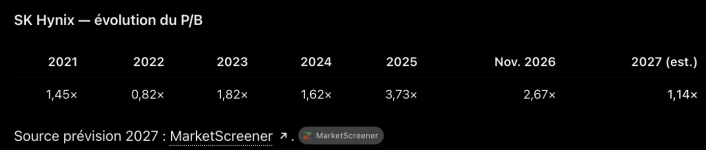
1794060576173.png

Mon scénario est qu'il y aura une stagnation progressive des CAPEX IA, que des nouveaux modèles frontières sortiront moins souvent, que la demande va se déplacer de l'entraînement IA vers l'inférence mais que les entreprises de semiconducteurs, en particulier mémoire, resteront très rentables.
Et que le crash complet de la demande, qui est actuellement intégré aux valorisation, n'arrivera pas.
 
Jeune_padawan a dit:
C'est très très optimiste, la RAM c'est très cyclique même si boom IA. La capacité de production 2027 de la boite est pratiquement entièrement réservée et ses prévisions pour le trimestre suivant montrent une quasi-stagnation du chiffre d'affaires et du résultat opérationnel.
Ensuite tu supposes que la PER soit stable alors qu'il y a quelques années il était tombée bien bas (au enciron de 5x) pour les fabricant de mémoire.

Lu dans la semaine mais il semble qu'il y est un début de stabilisation des prix des mémoire NAND et une augmentation des stocks chez certains acteurs : [lien réservé abonné]

Tant qu'il y a pénurie les fournisseurs dictent les prix mais en cas de stocks ce sont les acheteurs qui prennent la main.
Un scénario bénéfice 2027, 2028, 2029 identique à 2026-2027 puis baisse de 75% (!) du bénéfice à partir de 2030 avec un PE qui passe de 2x à 10x : +28.6% annualisé pour des hypothèses qui me semblent quand même très pessimistes.
[lien réservé abonné]
 
C'est l'heure de la holding la plus vieille école de de la cote américaine.

Du coté du cash il augmente toujours mais à un rythme plus faible qu’auparavant et atteint désormais 377,44 milliards de $ (filiale ferroviaire inclus) contre 365,51 milliards de $ au T2 2026.
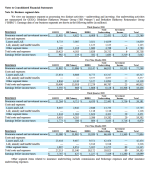
Du coté des revenus toujours les mêmes forces et faiblesses : cela coince toujours dans l'assurance avec des souscriptions décevantes et même un recul des primes perçues :
1794060327643.pngLes filiales ferroviaires (BNSF) et énergétiques (BHE) sont bien meilleures en terme de résultat avec une croissance du résultat d'exploitation :
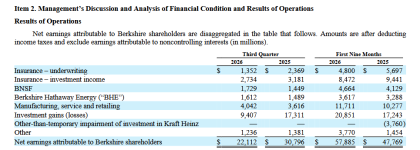
1794060454161.png
En y incluant les gains/pertes liés aux investissements cotés (ce qui n'est pas représentatif de l'activité global puisque une MV peut artificiellement diminuer les bénéfices) :
1794060594560.png
Si on ne prend que le résultat d'exploitation hors investissements il est de 12,71 milliards de $ (22,112 - 9,407) en baisse de 6% par rapport au T3 2025.

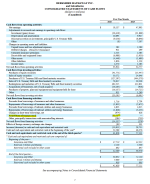
Par contre la nouvelle direction appuie bien plus que la précédente sur les rachats d'actions avec 9,31 milliards de $ racheté sur ce trimestre ce qui porte les rachats d'action depuis le début de l'année à 13,76 milliards de $. On est encore loin des milliards de $ de 2021.
1794061795916.png

Au global il n'y a rien à ajouter de nouveau : GEICO et le secteur de l'assurance souffre toujours autant alors que c'était la vache à lait de la holding. Le ferroviaire tient bien tant que la consommation de base et le pétrole sont demandés. La partie énergie profite de la demande en électricité lié à l'IA mais traine quelques belles casseroles liées aux incendies.
Quelques investissements chez Alphabet et l'italienne Bending Spoons ainsi que l'constructeur immobilier Taylor Morrison.

Source : [lien réservé abonné]

Note : j'ai changé un peu la présentation avec plus de tableaux (j'ai quelques demandes en ce sens) de façon à mieux visualiser les chiffres. J'espère que cela est plus parlant.
Vous noterez que je n'ai pas cité une fois le nom de la holding;).
 
Jeune_padawan a dit:
C'est l'heure de la holding la plus vieille école de de la cote américaine.
Merci @Jeune_padawan je m’étonne du cours à son plus haut au vu des données. Ou alors j’ai loupé un truc.
 
Stef7075 a dit:
Merci @Jeune_padawan je m’étonne du cours à son plus haut au vu des données. Ou alors j’ai loupé un truc.
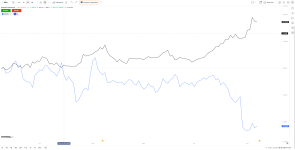
Le contre coup de l'IA. Berkshire Hathaway c'est de la vielle économie certes en partie capitalistique mais rentable au moins alors que l'IA engloutie des capitaux pour une rentabilité qui est variable suivant les acteurs.
Ci dessous Berkshire en noir et Google en bleu T0 début juin 2026 UT jour :
1794159872719.png
De plus la holding publie toujours un samedi et donc il faudra attendre l'ouverture du marché pour voir le résultat bien que certaines parties des revenus sont aisément anticipables.
 
Aujourd'hui, l'inflation US est tombée ; elle est légèrement supérieure aux estimations. Une hausse des taux de la FED semble de plus en plus inévitable. Les indices encaissent...
source [lien réservé abonné]
 
Mise à jour de l'IPO d'Anthropic.

La société et une partie de ses actionnaires va mettre sur le marché 825 millions d'actions de classe A avec un prix d'introduction compris entre 70 et 78 $/action valorisant la société entre 1000 et 1400 milliards de $.
Anthropic lèvera également 26 milliards de $ via une opération de placement privé auprès d'AMD, Nvidia et Google.

En détail la société va vendre 801 351 354 actions de classe A et une option de surallocation de 123,75 millions d'actions supplémentaires. Cela devrait permettre à Anthropic de lever entre 56 milliards de $ (dans le pire des scénario sur une base de 801 millions d'actions à 70$/actions sans l’enveloppe de surallocation) et 72,16 milliards de $ (dans le meilleur des cas avec un prix de 78 $/action avec l’enveloppe d’actions supplémentaires).

La date de la 1ère cotation serait le 19 novembre 2026 avec un prix fixé le 18.

[lien réservé abonné]

[lien réservé abonné]

On note que la société se valorise moins qu'anticipé les derniers soubresauts de la tech ne doivent pas y être étranger:sneaky:.
 
Jeune_padawan a dit:
On note que la société se valorise moins qu'anticipé les derniers soubresauts de la tech ne doivent pas y être étranger
yep... et "l'affaire Nvidia"... étonnant que personne n'en perle ici.
 
Tu penses que la descente de nvidia est exagérée à cause de l'affaire ?
 
Max1 a dit:
Tu penses que la descente de nvidia est exagérée à cause de l'affaire ?
Exagéré non. Ca ne serait pas improbable de voir le cours baisser encore de 15 à 30 %.
 
J'ai oublié de le dire: en lisant le résumé de JP :
Il mentionne les entrées dans le capital d'anthropic des autres grosses boîtes (dont NVIDIA, Google...) et je me demandais comment celles-ci allaient financer l'opération.
Est-ce que ce n'est pas un n-ième scénario de serpent qui se mord la queue ? Ça commence à faire beaucoup de milliards si on regarde ce qui a déjà été brûlé depuis le début de l'année et ça ne semble pas vouloir s'arrêter.
 
Ce qui est vraiment embêtant, c'est que c'est comme ça depuis longtemps... @poam5356 en parlait il y a déjà quelques années.
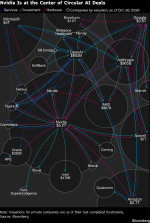
NVidia qui achète des puces à TMsC (de mémoire :ROFLMAO: ) MS/Amazon/facebook qui fournissent l'infrastructure et achètent des cartes Nvidia. Le tout en cercle fermé avec OpenAI au centre (à l'époque en tout cas).
J'ai pas l'impression que ça ait beaucoup changé même si on commence à voir les bénéfices, et problèmes, de l'IA un peu partout.
Médecine, médias, etc... pour les bénéfices, licenciements massifs pour les problèmes...
Un article de developpez.com [lien réservé abonné] qui en parle avec un beau graphique qui résume assez bien. Ca a un an.
1794387378010.png
 
The Blue Line a dit:
yep... et "l'affaire Nvidia"... étonnant que personne n'en perle ici.
Ça choque peut être les très puritains (de façade) américains mais pour les européens c'est de la pisse de chat, les français en tête. Qu'un PDG culbute une dame autre que ça femme c'est du déjà-vu:ROFLMAO:. Et pis la vielle technique de la séduction ça date pasd'hier non plus (Mata Hari;))
Nvidia baisse à cause de l'IA et de cette affaire.

D'ailleurs on apprend qu'une université chinoise liée à l'armée a acheté 2 H200 via le marché parallèle et loue des infrastructures ayant des serveurs à base de H200 toujours via des intermédiaires. Pas surprenant mais bon.
 
Max1 a dit:
Il mentionne les entrées dans le capital d'anthropic des autres grosses boîtes (dont NVIDIA, Google...) et je me demandais comment celles-ci allaient financer l'opération.
Au choix : paiement en nature (puces Nvidia/AMD par exemple), émission d'actions et/ou de dettes (Alphabet, Meta, ...). Coté Anthropic ce seront des actions classe N (sans droit de vote) qui seront émises.

Le paragraphe exacte :
We have entered into an agreement with each of Advanced Micro Devices, Inc., Broadcom Inc., Google LLC (funding a portion of its previously committed investment obligations under the Google 2026 NPA (as defined below)), Micron Technology, Inc., Microsoft Corporation, NVIDIA Corporation, and TSMC Partners, Ltd. ,pursuant to which they have agreed, severally and not jointly, to purchase an aggregate of $26.0 billion of our Class N common stock in a private placement at a price per share equal to the initial public offering price.

The private placement is contingent upon, and is scheduled to close immediately subsequent to, the completion of this offering as well as the satisfaction of certain conditions as further described in the section titled “Concurrent Private Placement.”
The underwriters will not receive any underwriting discounts or commissions on the shares of Class N common stock sold in the concurrent private placement.

The shares of Class N common stock sold in the concurrent private placement will not be registered in this offering and will not be subject to lock-up agreements with the underwriters, but will be “restricted securities” under the Securities Act of 1933, as amended (the “Securities Act”), and may be resold only pursuant to an effective registration statement or an available exemption from registration
Nous avons conclu un accord avec chacune des entités suivantes : Advanced Micro Devices, Inc., Broadcom Inc., Google LLC (qui finance une partie de ses engagements d’investissement précédemment pris dans le cadre du « Google 2026 NPA », tel que défini ci-dessous), Micron Technology, Inc., Microsoft Corporation, NVIDIA Corporation et TSMC Partners, Ltd. Aux termes de cet accord, ces entités se sont engagées, individuellement et non solidairement, à acquérir pour un montant global de 26,0 milliards de dollars des actions ordinaires de catégorie N (« Class N common stock ») dans le cadre d’un placement privé, à un prix par action égal au prix retenu pour l’offre publique initiale.

Ce placement privé est subordonné à la réalisation de la présente offre publique et sa clôture est prévue immédiatement après celle-ci, sous réserve du respect de certaines conditions détaillées dans la section intitulée « Placement privé concomitant » (« Concurrent Private Placement »). Les banques garantes (« underwriters ») ne percevront aucune commission ni aucun escompte de souscription sur les actions ordinaires de catégorie N vendues dans le cadre de ce placement privé concomitant.

Les actions ordinaires de catégorie N vendues dans le cadre de ce placement privé concomitant ne font pas l’objet d’un enregistrement dans le cadre de la présente offre publique et ne sont pas soumises à des accords de conservation (« lock-up agreements ») avec les banques garantes. Elles constituent toutefois des « titres soumis à restrictions » (« restricted securities ») au sens du *Securities Act* de 1933, tel que modifié (le « *Securities Act* ») ; elles ne pourront être revendues que dans le cadre d’une déclaration d’enregistrement (« registration statement ») en vigueur ou en bénéficiant d’une exemption d’enregistrement
.
 
niklos a dit:
Bloomberg l'a mise à jour récemment et c'est pire :
1794389823810.png
[lien réservé abonné]

Pour l'article en gratuit : [lien réservé abonné]
 
Retour
Haut