Lescure à RTL : suppression des 10% sur les Retraites

Quel est le ratio du disponible ( salaire ou retraite - impôts) entre la dernière année salarié et la retraite à plus de 65 ans ?

Pour cela j'ai pris l'exemple d'un salarié du privé qui en Euros constants a commencé sa carrière à 1500€ imposable et l'a finie à 3000€ , 42 ans plus tard . Augmentation linéaire entre les 2

Son salaire brut moyen des 25 dernières années est de 3123€ et donc une retraite CNAV de 1562€ bruts.
Il a accumulé 4247 points ARRCO en 42 ans, donc une retraite complémentaire brute de 509€
Sa retraite brute sera de 2071€ soit 65% du dernier salaire ( ça parait pas déconnant) et 1949€ imposable

Comme salarié, 3000€ imposables correspondent à 2679€ d'impôts soit 2777€ disponibles ( paramètres 2027).
Comme retraité 1949€ imposables correspondent à 324€ d'impôts soit 1922€ disponibles soit 69,2% en salarié.

Il y a bien sur des approximations, mais ça donne un ordre de grandeur
 
pchmartin a dit:
Quel est le ratio du disponible ( salaire ou retraite - impôts) entre la dernière année salarié et la retraite à plus de 65 ans ?

Pour cela j'ai pris l'exemple d'un salarié du privé qui en Euros constants a commencé sa carrière à 1500€ imposable et l'a finie à 3000€ , 42 ans plus tard . Augmentation linéaire entre les 2

Son salaire brut moyen des 25 dernières années est de 3123€ et donc une retraite CNAV de 1562€ bruts.
Il a accumulé 4247 points ARRCO en 42 ans, donc une retraite complémentaire brute de 509€
Sa retraite brute sera de 2071€ soit 65% du dernier salaire ( ça parait pas déconnant) et 1949€ imposable

Comme salarié, 3000€ imposables correspondent à 2679€ d'impôts soit 2777€ disponibles ( paramètres 2027).
Comme retraité 1949€ imposables correspondent à 324€ d'impôts soit 1922€ disponibles soit 69,2% en salarié.

Il y a bien sur des approximations, mais ça donne un ordre de grandeur
La DREES dit 74,7% [lien réservé abonné] pour la génération 1950 et l’OCDE dit 70% [lien réservé abonné]. Au dessus de la moyenne de 63,2 % dans l’OCDE mais pas déconnant effectivement. Ce qui est déconnant c'est que les générations suivantes auront que dalle et doivent faire la grande majorité des efforts.
 
niklos a dit:
Présenté comme ça, en effet, ça fait peu. Surtout si on compte dans la population les mineurs...
Mais à mon avis il y a un truc qui nous échappe. Je doute que ça soit si simple que : on demande X aux retraités et 2.5X aux autres...
Je pense qu’il faut entendre par là un effort des retraités « en tant que retraités « c’est à dire concernant spécifiquement les pensions; mais les retraités sont aussi des citoyens et des consommateurs , et, à ce titre, devront faire un effort sur les autres secteurs potentiellement touchés par des mesures restrictives ( santé, tva …).
 
Argg a dit:
La DREES dit 74,7% [lien réservé abonné] pour la génération 1950 et l’OCDE dit 70% [lien réservé abonné]. Au dessus de la moyenne de 63,2 % dans l’OCDE mais pas déconnant effectivement. Ce qui est déconnant c'est que les générations suivantes auront que dalle et doivent faire la grande majorité des efforts.
10 points de taux de remplacement en plus que le reste de l'OCDE c'est quand même tout sauf anecdotique. C'est littéralement 42 milliards d'impacts en 2026.
 
Axiles a dit:
10 points de taux de remplacement en plus que le reste de l'OCDE c'est quand même tout sauf anecdotique. C'est littéralement 42 milliards d'impacts en 2026.
@Argg

Avant de faire ce type d'extrapolation , il faudrait quand même réaliser que ce n'est qu'un exemple qui a exprès été choisit assez haut pour qu'il y ait des impôts à payer ( 3000€ net c'est quand même au dessus de la médiane ou de la moyenne) ...l'idée étant de comparer le disponible ..

Dans mes études il y avait une phrase clé: "dans les mêmes conditions de température et de pression"
avant de comparer les résultats ..

Tout ceci n'empêche pas que je suis d'accord sur le fonds .. car si moi je suis retraité , j'ai 3 enfants de 40, 37 et 28 ans dont la situation m'importe plus que la mienne
 
pchmartin a dit:
@Argg

Avant de faire ce type d'extrapolation , il faudrait quand même réaliser que ce n'est qu'un exemple qui a exprès été choisit assez haut pour qu'il y ait des impôts à payer ( 3000€ net c'est quand même au dessus de la médiane ou de la moyenne) ...l'idée étant de comparer le disponible ..

Dans mes études il y avait une phrase clé: "dans les mêmes conditions de température et de pression"
avant de comparer les résultats ..

Tout ceci n'empêche pas que je suis d'accord sur le fonds .. car si moi je suis retraité , j'ai 3 enfants de 40, 37 et 28 ans dont la situation m'importe plus que la mienne
Aligné.

Ca ne préjuge pas du reste. Mais comme on part en centaines de milliards sur la dépense de retraite, un point d'écart c'est toujours énorme.

Ici, si on suppose que ça concerne juste 10% des personnes, ça veut dire 4 milliards par an.
 
Quand je vois comment les médias au 20h traitent de ce sujet, et la connaissance de ce qu'est un abattement et comment cela fonctionne (pas les membres ici), j'ai l'impression que beaucoup de retraités ont simplement retenu de cette affaire qu'ils allaient y perdre 10% !
 
Elguiweb a dit:
Quand je vois comment les médias au 20h traitent de ce sujet, et la connaissance de ce qu'est un abattement et comment cela fonctionne (pas les membres ici), j'ai l'impression que beaucoup de retraités ont simplement retenu de cette affaire qu'ils allaient y perdre 10% !

Amen.

Pas grand monde n'a malheureusement intérêt à ce que les faits soient clairs, à part le gouvernement :
  • Les médias veulent du sensationnel pour faire de l'audience
  • Les opposants veulent des voix et caricaturer ça marche
  • C'est objectivement complexe (comme toute la fiscalité) et il faudrait simplifier de partout (coucou la flat tax)
 
Comme je le dis souvent, ça me rappelle la réforme des retraites, très bonne selon moi, les médias et les syndicats ont passé leur temps à dire que tout le monde allait y perdre... Résultat, le gouvernement a reculé... (bon comme souvent cela dit...) Alors que c'était une réforme qui, pour moi, allait dans le bon sens.
 
Axiles a dit:
Aligné.

Ca ne préjuge pas du reste. Mais comme on part en centaines de milliards sur la dépense de retraite, un point d'écart c'est toujours énorme.

Ici, si on suppose que ça concerne juste 10% des personnes, ça veut dire 4 milliards par an.
Quand je parlais de "mêmes conditions de température et de pression" , je pensais aussi aux Cotisations Salariales & Patronales pour la retraite : quel pourcentage du salaire ? .. c'est indispensable de savoir ça si on veut comparer d'un pays à l'autre .. ou avec l'OCDE ..

Je ne sais pas dans quel sens se fera la comparaison, j'imagine au détriment de la France .. mais comparer seulement le taux des retraites bof bof
 
"Aucune pension de retraite ne sera abaissée. Et les petites retraites seront entièrement protégées."
J'essaie de comprendre ces deux phrases.
Bon, la première me parait simple: ça signifie que toutes les pensions de retraite seront maitenues.
La seconde me parait simple à comprendre aussi: ça signifie que les retraites qui ne sont pas petites ne seront pas protégées.
Mais alors les deux ensembles???:unsure::cautious:o_O
Je pense qu'il faut être au moins ministre pour comprendre.:cool:
 
agra07 a dit:
"Aucune pension de retraite ne sera abaissée. Et les petites retraites seront entièrement protégées."
J'essaie de comprendre ces deux phrases.
Bon, la première me parait simple: ça signifie que toutes les pensions de retraite seront maitenues.
La seconde me parait simple à comprendre aussi: ça signifie que les retraites qui ne sont pas petites ne seront pas protégées.
Mais alors les deux ensembles???:unsure::cautious:o_O
Je pense qu'il faut être au moins ministre pour comprendre.:cool:
La seconde veut sans doute dire qu'il n'y aura revalorisation que pour les petites.
Du coup, je peux être ministre ?
 
agra07 a dit:
"Aucune pension de retraite ne sera abaissée. Et les petites retraites seront entièrement protégées."
J'essaie de comprendre ces deux phrases.
Bon, la première me parait simple: ça signifie que toutes les pensions de retraite seront maitenues.
La seconde me parait simple à comprendre aussi: ça signifie que les retraites qui ne sont pas petites ne seront pas protégées.
Mais alors les deux ensembles???:unsure::cautious:o_O
Cela pourrait faire ça, non ?
https://www.moneyvox.fr/retraite/ac...-qui-est-prevu-pour-la-hausse-de-janvier-2027
 
Argg a dit:
La DREES dit 74,7% [lien réservé abonné] pour la génération 1950 et l’OCDE dit 70% [lien réservé abonné]. Au dessus de la moyenne de 63,2 % dans l’OCDE mais pas déconnant effectivement. Ce qui est déconnant c'est que les générations suivantes auront que dalle et doivent faire la grande majorité des efforts.
Il faut comparer ce qui est comparable.
@pchmartin a pris l'exemple concret d'une personne qui aurait démarré il y a 42 ans à 1500 € soit environ le SMIC pour terminer à 3000€ aujourd'hui.
Ca a l'avantage d'être parlant.
Les pourcentages donnés par la DRESS et l'OCDE ne veulent rien dire sans un minimum d'explication. Si ces chiffres recouvrent l'ensemble des salariés, certains d'entre eux ont démarré probablement nettement au dessus de 1500 €.
 
lopali a dit:
Cela pourrait faire ça, non ?
https://www.moneyvox.fr/retraite/ac...-qui-est-prevu-pour-la-hausse-de-janvier-2027
Ah oui on doit comprendre: aucune pension ne sera abaissée en € et les petites seront protégées en pouvoir d'achat.
Mais alors pourquoi ne pas le dire clairement, de façon que tout le monde (même moi) comprenne.:D
 
Axiles a dit:
L'absence de courage politique est totale.
Certes, mais il serait sûrement plus facile d’avoir du courage politique en ayant une vraie majorité à l'assemblée...
 
Uranie3376 a dit:
Certes, mais il serait sûrement plus facile d’avoir du courage politique en ayant une vraie majorité à l'assemblée...

Macron 2017-2024 en contre-exemple ;) Mais oui directionnellement
 

Budget 2027 : les députés rejettent en commission la réforme de l’abattement fiscal de 10 % sur les retraites, jugée « antisociale » [lien réservé abonné]​

Eh ben çà commence ... ce n'est que la commission des finances, mais cela augure de la suite à l'AN :rolleyes:
 
Quand on vous dit que ça sera la BCE :D

On parle littéralement d’une mesure qui ne s’applique qu’à des personnes avec des moyens, et vient atténuer une mesure initiale qui n’a aucun fondement. Et même ca, dans un budget qui globalement fait payer tout le monde, c’est non.

Nous, collectivement, méritons la BCE et la faillite qui se dessine.
 
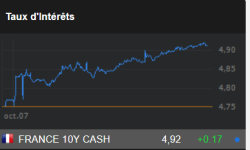
je ne sais pas si c'est lié à ces discussions mais l'OAT fait un bond ( sans jeux de mots)


1791374343945.png
 
Retour
Haut