Le grand retour des fonds monétaires

#CTOMonetaireEuros

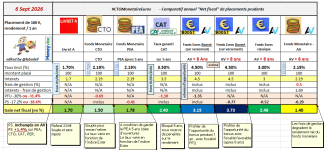
Un comparatif après fiscalité, pour identifier le taux net réel.

Les prélèvements sociaux sont avec 2 références aujourd'hui, selon l'enveloppe retenue.
- Le CTO, PEA, CAT sont soumis au nouveau taux 18.6% (+1.4%), soit PFU de 31.4% (en rouge)
- l' AV reste avec l'ancien taux 17.2%, soit PFU de 30% (en noir)

Je prends l'indice Ester actuel en monétaire.

Je prends le CAT 5 ans du Credit Agricole , hypothèse de le garder 5 ans pour avoir le taux à 3.5%.

Pour le fonds Euros boosté, j'ai pris l'hypothèse d'un taux de base à 3% + 1.5% de boost sur versement = 4.5% (avec hypothèse 30% UC)

Pour les fonds en Euros, j'indique directement un taux net (au lieu de taux brut).

Bilan des courses : les bons fonds Euros mènent la danse , et encore plus si boosté (souvent limité à moins d'1 an ou à max 2 ans)
1788688242255.png
 
Pour le taux de 2,40% net sur CAT 3,50% 5 ans du CA voir précision post ci-dessous :
https://www.moneyvox.fr/forums/fil/les-cat-dat-bonne-idee.46346/page-55#post-798380
=> Si intérêts capitalisés annuellement ou perçus avec réemploi immédiat au même taux = OK
=> Si intérêts "in fine" = Taux net = 2,29%

A toutes fins utiles.
 
agra07 a dit:
Sauf erreur, pour faire une comparaison avec les taux des fonds en euros il faut déduire des taux ci-dessus les frais annuels de gestion des AV de l'ordre de 0,6O %.
Et si l' on déduit déduit le taux de l' inflation qui est de 2,4%a fin août...
 
TOM2 a dit:
Et si l' on déduit déduit le taux de l' inflation qui est de 2,4%a fin août...
Cela ne change rien à la comparaison
 
Bonjour,

Prenons un exemple.
=> Hors inflation :
+ Taux produit "A" = 3%
+ Taux produit "B" = 3,10%
=> Différence hors inflation = + 0,10% au profit du produit "B"

=> Avec inflation supposée de 2,40%:

NB) - Le mauvais calcul serait le suivant :
+ Produit "A" = 3% - 2,40% =+0,60%
+ Produit "B" = 3,10% - 2,40% =+0,70%
=> Différence = + 0,10% au profit de produit "B" = donc inflation sans incidence
=> Pour rappel un taux de rémunération "déflaté" se calcule comme suit :
Avec :
+ Td% = taux de rémunération déflaté recherché.
+ Tr% = taux de rémunération
+ Ti% = taux d'inflation
=> (1+Td%) = ((1+Tr%)/(1+Ti%))
=> Td = [((1+Tr%)/(1+Ti%))-1]

=> TdA = [((1+3,00%)/(1+2,40%))-1] = 0,58593...%
=> TdB = [((1+3,10%)/(1+2,40%))-1] = 0,68359....%
=> Différence = 0,097..% au profit du produit "B".....et non plus 0,10% comme ci-dessus.

=> L'inflation a donc bien une incidence sur le taux de rémunération réel des produits d'épargne et la pertinence des comparaisons entre eux.


NB) - Ne pas oublier que si l'érosion monétaire due à l'inflation impacte les intérêts, en même temps elle érode aussi le capital sur lequel ils sont calculés.

A toutes fins utiles :
Incidence inflation sur pouvoir d’achat d’un capital et des intérêts le rémunérant (= Sa valeur acquise)
https://www.moneyvox.fr/forums/fil/...terets-le-remunerant-sa-valeur-acquise.50968/
Cdt
 
Aristide a dit:
Bonjour,

Prenons un exemple.
=> Hors inflation :
+ Taux produit "A" = 3%
+ Taux produit "B" = 3,10%
=> Différence hors inflation = + 0,10% au profit du produit "B"

=> Avec inflation supposée de 2,40%:

NB) - Le mauvais calcul serait le suivant :
+ Produit "A" = 3% - 2,40% =+0,60%
+ Produit "B" = 3,10% - 2,40% =+0,70%
=> Différence = + 0,10% au profit de produit "B" = donc inflation sans incidence
=> Pour rappel un taux de rémunération "déflaté" se calcule comme suit :
Avec :
+ Td% = taux de rémunération déflaté recherché.
+ Tr% = taux de rémunération
+ Ti% = taux d'inflation
=> (1+Td%) = ((1+Tr%)/(1+Ti%))
=> Td = [((1+Tr%)/(1+Ti%))-1]

=> TdA = [((1+3,00%)/(1+2,40%))-1] = 0,58593...%
=> TdB = [((1+3,10%)/(1+2,40%))-1] = 0,68359....%
=> Différence = 0,097..% au profit du produit "B".....et non plus 0,10% comme ci-dessus.

=> L'inflation a donc bien une incidence sur le taux de rémunération réel des produits d'épargne et la pertinence des comparaisons entre eux.


NB) - Ne pas oublier que si l'érosion monétaire due à l'inflation impacte les intérêts, en même temps elle érode aussi le capital sur lequel ils sont calculés.

A toutes fins utiles :

Cdt
D'accord, mais là on maltraite les diptères ... le résultat ne change pas le classement ;)
 
Non le bon calcul ne change pas change pas le classement; il modifie cependant à la baisse les taux réels "déflatés" et leur différence.
Et l'objectif n'était pas de faire du mal à qui que ce soit mais, au niveau des principes , de bien rappeler, tant au plan économique qu'au plan financier, quelle est la réalité des choses.;)
 
D-Jack a dit:
Cela ne change rien à la comparaison
Exact, ce n' etait pas une critique du tableau comparatif qui est remarquable, c' était juste pour indiquer qu' avec la plupart des fonds euros / mobetaire / livrets on ne gagne rien, au mieux on maintient notre capital de départ
 
La BCE vient de remonter son taux de base à 2,5% (+1/4pt)
 
D-Jack a dit:
La BCE vient de remonter son taux de base à 2,5% (+1/4pt)
Oui deuxième fois cette année mais anticipé depuis longtemps...
"Le choc énergétique pourrait encore s'aggraver, et son impact sur les autres prix et les salaires pourrait être plus important que prévu actuellement", a averti Christine Lagarde
 
Aristide a dit:
Non le bon calcul ne change pas change pas le classement; il modifie cependant à la baisse les taux réels "déflatés" et leur différence.
Et l'objectif n'était pas de faire du mal à qui que ce soit mais, au niveau des principes , de bien rappeler, tant au plan économique qu'au plan financier, quelle est la réalité des choses.;)
Pour fixer les idées: 30€ de différence sur un capital de 1M€ placé pendant un an.:cool:
 
Vous évaluez l'incidence d'une supposée inflation à 2,40% appliquée au cas d'école qui mettait en parallèle deux taux de 3,10% et 3%.

Mais si sur 1.000.000€ au taux de 3,10% si l'on regarde l'impact de cette érosion monétaire sur le pouvoir d'achat il est de 24.164€

Par ailleurs les exemples pris ne visaient qu'à expliquer les bons principes de calculs sur des taux qui, dans la réalité, peuvent être tout autre.

En quoi pour une faible différence dans le cas d'espèce cette explications serait-elle critiquable ?
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Bonsoir a tous

Disponible sur linxea spirit 2, j ai trouvé ce fond Amundi Funds Cash USD A2 USD C. J ai mis quelques piécettes dessus. Linxea le valorise en euro (bizarre)
J ai l impression qu il fait bien mieux que l ester avec un risque de change.

Qu en pensez vous ?
 
sbt78 a dit:
Disponible sur linxea spirit 2, j ai trouvé ce fond Amundi Funds Cash USD A2 USD C. J ai mis quelques piécettes dessus. Linxea le valorise en euro (bizarre)
J ai l impression qu il fait bien mieux que l ester avec un risque de change.
C'est marqué sur la page du fonds: [lien réservé abonné]
Il suit le taux US Federal Funds Capitalised, pas l'€STR.
 
Je me suis mal exprimé, bien sur que ce fond ne suit pas l évolution des taux européens CT mais les taux américains.

Dans cette file de discussion on suit les placements CT sans risques et monétaires, je voudrais proposer ce fond en complément de ceux qui suivent l Ester si les experts le jugent intéressant.

S exposer au USD CT est rémunérateur, plus encore que le CT Euro je crois.
 
Avec le risque de change, ce fonds n'a pas la sécurité d'un fonds monétaire. Déjà discuté dans la file.
 
nikola31 a dit:
Avec le risque de change, ce fonds n'a pas la sécurité d'un fonds monétaire. Déjà discuté dans
nikola31 a dit:
Avec le risque de change, ce fonds n'a pas la sécurité d'un fonds monétaire. Déjà discuté dans la file.

l'objectif de faire mieux qu'un fonds en euros malgré la volatilité et le risque reste toujours une bonne option
 
Aristide a dit:
Vous évaluez l'incidence d'une supposée inflation à 2,40% appliquée au cas d'école qui mettait en parallèle deux taux de 3,10% et 3%.

Mais si sur 1.000.000€ au taux de 3,10% si l'on regarde l'impact de cette érosion monétaire sur le pouvoir d'achat il est de 24.164€

Par ailleurs les exemples pris ne visaient qu'à expliquer les bons principes de calculs sur des taux qui, dans la réalité, peuvent être tout autre.

En quoi pour une faible différence dans le cas d'espèce cette explications serait-elle critiquable ?
Je n'ai pas émis la moindre critique.
Au contraire j'apprécie vos mises au point de spécialiste des maths comme vous le savez.
Ma remarque était simplement factuelle. N'étant pas moi-même un spécialiste, j'aime bien par contre vérifier l'ordre de grandeur.
C'est probablement un reste d'habitude lorsque j'étais en activité: un grand ingénieur en résistance des matériaux avait affiché dans son bureau: "vérifiez toujours l'ordre de grandeur " (le calcul numérique n'était pas aussi développé qu'aujourd'hui).
 
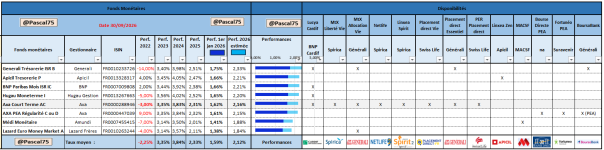
Actualisation de la synthèse FM à fin sep 2026

Les portefeuilles des FM vont se renouveler progressivement à des taux plus élevés suite à l'évolution des taux courts.

Rappel : La BCE a relevé son taux de dépôt de 2,25 % à 2,50 % en septembre 2026.

Il sera donc intéressant de suivre le dernier trimestre 2026 et surtout le premier semestre 2027.

En l'état actuel, le rdt 2026 sera < aux taux moyen des FE

1790749827424.png
#P75FM
 
Retour
Haut