Démembrer sa résidence principale

Buffeto a dit:
100k€ ce n'est pas " beaucoup " ...

j'ai toujours considéré qu'il est plus utile d'aider les enfants à 30 ans plutôt qu'à 50 ans....

Pour paraphraser un célèbre conseiller politique si tu attends l'héritage ou la donation à 50 ans , tu as raté ta vie ....
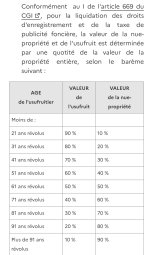
ils n'ont pas 30 ans, mais en démembrant j'entame uniquement au max 50000 € reste à minima 82000€ pour les aider lors de l'achat de la RP (ce qui n'est pas à l'ordre du jour actuellement)
 
ils ont aussi récupéré des placements à 18 ans que j'avais ouvert pour eux. Il doivent posséder 50000 € environ chacun
 
J’ai bien compris que le demembrement dans la majorité des cas n’était pas adapté mais ici dans mon cas cela me semble toutefois possible. Je rappelle la capacité d’épargne importante environ 40000€ par an. Et pratiquement plus de crédit sur un seul logement en location avec aucune pénalité en cas de vente négocier lors du credit.

Fin des études des enfants ou nous ne payons plus depuis peu les loyers des logements …. Nous allons passer de 0 impôt sur le revenu à 10000€ dans deux ans apres purge des crédits d’impôt.
 
Dernière modification:
cmdurand a dit:
également la possibilité de donner 50000 euros à chacun des enfants.usufruit 50% nue prop 50%
afin d'utiliser l'abattement de 100000 euros par donateur et par enfant
Poursuoi 50/50. Si tu es dans la tranche d'âge désignée plus haut c'est 40/60.

Attention depuis peu, l'astuce de la dette de quasi usufruit n'est plus possible sur une telle donation.
Ce n'était sans doute pas le but, ici.
 
Soit les barèmes sur internet sont faux soit vous faire erreur

Nous sommes sur la tranches d'âge 51-60 ans donc 50%/50%

Je ne comprend pas trop votre dernière phrase sauf si je passais l'ensemble de l'immobilier sur le demembrement (pratiquement 800000 €). C'est cela votre alerte ?

Mon seul crédit est de 50000 € restant sur le logement conventionné en loc avantage. Aucun crédit sur RP et sur le logement en défiscalisation (fin le mois dernier du fait de 2 renégociations qui ont diminuer la durée car la banque maintenait la mensualité).
 
Dernière modification:
cmdurand a dit:
Soit les barèmes sur internet sont faux soit vous faire erreur

Nous sommes sur la tranches d'âge 51-60 ans donc 50%/50%
Le tableau du bulletin des impôts est délicat de lecture.
Il faut lire dans la première Colonne :
Moins( c'est écrit en haut) de 71 ans révolus .
C'est ton cas.
Car l'autre cas c'est : moins de 61 ans révolus. Ce qui n'est pas ton cas.
Donc 40/60

Aïe, je vois que je fais erreur. Désolé..


IMG_20260826_223312.jpg
 
Le tableau indique moins de 61 ans :
50% / 50%
donc vous faite erreur
 
Désolé.oui. tu as raison.
Un coup de fatigue..
 
moietmoi a dit:
Désolé.oui. tu as raison.
Un coup de fatigue..
pas grave ça m'arrive aussi
 
cmdurand a dit:
Je ne comprend pas trop votre dernière phrase sauf si je passais l'ensemble de l'immobilier sur le demembrement (pratiquement 800000 €). C'est cela votre alerte ?
Ce n'est pas à ce sujet.
Si j'ai bien compris, tu envisages de compléter par une donation d'argent aussi en démembrement ?
 
non démembrer ma RP seulement après plus tard on verra s'ils ont besoin d'acheter leur RP. Dans ce ças ce sera une donation
 
cmdurand a dit:
non démembrer ma RP seulement après plus tard on verra s'ils ont besoin d'acheter leur RP. Dans ce ças ce sera une donation
Ok .
J'avais lu:
cmdurand a dit:
nous donnerais également la possibilité de donner 50000 euros à chacun des enfants.usufruit 50% nue prop 50%
Mais ce n' est pas à l'ordre du jour.
Ma remarque n'est pas d'actualité
 
Bonsoir, j'ai une dernière question. Comme l'appartement est dans une copropriété. Je souhaite continuer à payer l'ensemble des appels de fond. J'ai vu que normalement l'usufruit paye les charges courantes sauf les travaux. Si un ravalement est voté puis je payer les appels de fond ? Les appels de charges par exemple comprennent aussi le fond travaux. Le syndic transmettra les appels de fond à mon adresse ?
 
cmdurand a dit:
Bonsoir, j'ai une dernière question. Comme l'appartement est dans une copropriété. Je souhaite continuer à payer l'ensemble des appels de fond. J'ai vu que normalement l'usufruit paye les charges courantes sauf les travaux. Si un ravalement est voté puis je payer les appels de fond ? Les appels de charges par exemple comprennent aussi le fond travaux. Le syndic transmettra les appels de fond à mon adresse ?
Par convention dans l'acte de donation, la répartition des charges courantes et des travaux importants peuvent être à la charge du nu-propriétaire comme.de l'usufruitier ou être répartis. C'est libre. Mais il faut le mentionner.
 
cmdurand a dit:
Bonsoir, j'ai une dernière question. Comme l'appartement est dans une copropriété. Je souhaite continuer à payer l'ensemble des appels de fond. J'ai vu que normalement l'usufruit paye les charges courantes sauf les travaux. Si un ravalement est voté puis je payer les appels de fond ? Les appels de charges par exemple comprennent aussi le fond travaux. Le syndic transmettra les appels de fond à mon adresse ?
Peu importe qui paye, du moment que les charges sont réglées. Je fais cette démarche sur un box, qui va me tomber dessus? Mes enfants parce que je paye à leur place🤔
 
Kizzo a dit:
Par convention dans l'acte de donation, la répartition des charges courantes et des travaux importants peuvent être à la charge du nu-propriétaire comme.de l'usufruitier ou être répartis. C'est libre. Mais il faut le mentionner.
j'ai un peu l'esprit d'escalier : y/c vav de la copro pour qu'elle sache vers qui se retourner en cas d'impayé ?
 
MyJerome a dit:
j'ai un peu l'esprit d'escalier : y/c vav de la copro pour qu'elle sache vers qui se retourner en cas d'impayé ?
Le syndic est notifié de toute mutation de propriété et du redevable des charges
 
Parfait on note dans l'acte que l'usufruitier conserve le paiement de l'ensemble des charges. Cela me va
Merci
Il me semblait bien que c'était possible.
 
J'aurais une autre question
Sachant que l'enveloppe de 610000 € (4*152500) en assurance vie est réalisée.
J'ai pu voir que c'était judicieux d'ouvrir 4 contrats (1 contrat par parents par enfant) de capitalisation par exemple de 100000 € chacun et de les démembrer. Nous n'avons pas besoin de cette somme.
On démembrerait 800000 € (RP + contrat CAPI) et possiblement la transmission au décès sans doit sauf plus value pour les contrats de capitalisation. La RP si dans plus de 30 ans pas de plus value.

Seule chose si j'ai besoin d'aider mes enfants il nous resterait plus que le don familial 31865 € chacun par enfants et entendre 15 ans pour la recharge

J'ai du mal à comprendre ou est le bien fondé du démembrement des biens locatifs car comme je compte en vendre 1 bientôt (fin convention loc avantage dans 4 ans / pas de plus value). Démembre pour 4 ans cela me semble inutile (ou je n'ai pas compris quelque chose). Pour le second j'hésite car j'ai le logement depuis 15 ans pourquoi pas le garder en passant au micro foncier dans 4 ans.
 
Retour
Haut