Comment investissent les millionnaires

Axiles

Contributeur régulier
💰Des ingĂ©nieurs qui nous parlent d’investissement, on adore ! Capgemini nous offre une formidable Ă©tude sur les investissements des millionnaires, et c’est un baromètre de grande valeur pour comprendre.
[..]
💡 La diffĂ©rence par rapport aux rapports de JP Morgan, Citigroup, Goldman Sachs et UBS ? La segment des investisseurs ! Pour les Ă©tudes des family Offices, l’encours moyen est supĂ©rieur Ă  1 milliard… Ici, on observe les HNWI (high net worth international) qui sont les investisseurs qui disposent d’un million investissable en argent. Ce qui change absolument tout

📊 DĂ©cryptage du portefeuille moyen !

⤷ 🥇si chez les Family office, la 1ere catĂ©gorie est le non cotĂ©, chez les HNWI ce sont les actions cotĂ©es pour 30% ! Et cela s’explique assez facilement : elles ont fortement augmentĂ© les dernières annĂ©es, elles sont liquides, elles sont nettement + accessibles.
[..]
⤷ 🥈La 2e catĂ©gorie, c’est une grosse erreur, mais ce sont les liquiditĂ©s ! 24%. Une erreur qu’un family office ne ferait pas. L’inflation dĂ©truit la valeur si rapidement. Pour des montants aussi Ă©levĂ©s, laisser l’argent en cash est une faute ! SociĂ©tĂ©s, particuliers, si cela vous arrive encore Ă©crivez moi je vous expliquerai. MĂŞme Ă  court terme des solutions existent.

⤷ 🥉En 3e position, les obligations ! Sur ces niveaux de taux ça devient un sacrĂ© challenger Ă  considĂ©rer, et on comprend bien l’intĂ©rĂŞt des investisseurs.

⤷ L’immobilier pèse presque 20%, hors résidence principale. Et si on l’ajoute, cela devient bien souvent la première classe d’actif du portefeuille. Et c’est un choix cohérent et cela représente bien la qualité de la pierre quand elle est bien utilisée.

⤷ Enfin il y a des actifs non cotés pour environ 12 % : Private Equity, dette privée, un peu de Hedge aussi ! Classe d’actif ultra performante mais peu liquide, qui progresse cependant nettement sur la dernière décennie en poids dans les portefeuilles. Logiquement.
[..]
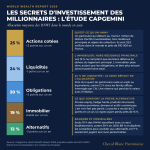
1790607284167.png

Article de Joachim Savigny (Cheval Blanc Patrimoine) que je me permets de reprendre assez largement car il devrait ĂŞtre heureux de la pub auprès de clients potentiels ;) Mais que la modĂ©ration coupe si besoin. L'Ă©tude source de Cap Gemini est ici [lien réservé abonné]
1790608136404.png

Quelques leçons que j'en tire :
  • Pas de raison de chercher Ă  faire compliquĂ© si vous voulez faire comme un millionnaire, la bourse avant tout
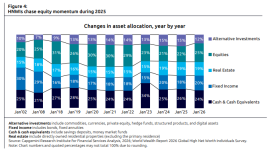
  • Chez ces "petits riches", part totalement dĂ©mesurĂ©e des liquiditĂ©s et du monĂ©taire. L'occasion de rappeler que la première des prioritĂ©s pour nous tous, ça doit ĂŞtre l'allocation stratĂ©gique. Garder 24% de liquiditĂ©s au lieu de 5% (si on peut se le permettre), c'est mettre pour un millionnaire 200k de plus au travail, et un surplus de richesses en centaines de milliers d'€ sur une vie.
  • L'obligataire monte, effet hausse des taux ? Au plus bas on Ă©tait Ă  15% et maintenant 20%.
  • Tout est hors RP, et sur ce montant hors RP, seuls 19% sont en immobilier. LĂ  oĂą le français lambda investir limite tout tout tout en immobilier, le millionnaire en fait très peu.
  • Les alternatifs sont hauts pour de simples millionnaires. Et pour des mass affluents (le crĂ©neau en-dessous, patrimoine de 100k Ă  1m€), il faut que ce soit encore nettement moins.
 
Axiles a dit:
Afficher la pièce jointe 57828

Article de Joachim Savigny (Cheval Blanc Patrimoine) que je me permets de reprendre assez largement car il devrait ĂŞtre heureux de la pub auprès de clients potentiels ;) Mais que la modĂ©ration coupe si besoin. L'Ă©tude source de Cap Gemini est ici [lien réservé abonné]

Afficher la pièce jointe 57829

Quelques leçons que j'en tire :
  • Pas de raison de chercher Ă  faire compliquĂ© si vous voulez faire comme un millionnaire, la bourse avant tout
  • Chez ces "petits riches", part totalement dĂ©mesurĂ©e des liquiditĂ©s et du monĂ©taire. L'occasion de rappeler que la première des prioritĂ©s pour nous tous, ça doit ĂŞtre l'allocation stratĂ©gique. Garder 24% de liquiditĂ©s au lieu de 5% (si on peut se le permettre), c'est mettre pour un millionnaire 200k de plus au travail, et un surplus de richesses en centaines de milliers d'€ sur une vie.
  • L'obligataire monte, effet hausse des taux ? Au plus bas on Ă©tait Ă  15% et maintenant 20%.
  • Tout est hors RP, et sur ce montant hors RP, seuls 19% sont en immobilier. LĂ  oĂą le français lambda investir limite tout tout tout en immobilier, le millionnaire en fait très peu.
  • Les alternatifs sont hauts pour de simples millionnaires. Et pour des mass affluents (le crĂ©neau en-dessous, patrimoine de 100k Ă  1m€), il faut que ce soit encore nettement moins.
On parle d'un millionnaire qui a combien de millions ?
Car avec 2M€ ou avec 50M€ je n'ai pas la même allocation à mon humble avis.
Ne pas oublier non plus, au-delà du patrimoine, d'analyser les flux : je suis cadre sup avec 700K de rémunération annuelle et un bonus de 200K ou j'ai hérité de 3 biens et je gagne 50K à l'année avec 3 enfants à charge, pareil je n'ai pas la même allocation...
Nous sommes les premiers à dire qu'une allocation reste très personnelle et doit correspondre à des objectifs et un niveau de compréhension de ce qu'on fait.
La seule conclusion que j'aurais en lisant ces articles, serait qu'il y a un fort risque de non adéquation entre ce qu'il me faut et ce qui me serait proposé si je fais appel à cette enseigne.
 
Kizzo a dit:
On parle d'un millionnaire qui a combien de millions ?
Car avec 2M€ ou avec 50M€ je n'ai pas la même allocation à mon humble avis.
Ne pas oublier non plus, au-delà du patrimoine, d'analyser les flux : je suis cadre sup avec 700K de rémunération annuelle et un bonus de 200K ou j'ai hérité de 3 biens et je gagne 50K à l'année avec 3 enfants à charge, pareil je n'ai pas la même allocation...

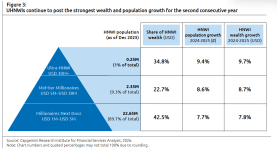
La question n'a pas de réponse explicite dans l'étude mais j'ai l'impression que c'est tout ce qui dépasse de 1m$. Et c'est majoritairement des "petits riches". Mais ça inclurait aussi les UHNWI.

1790609543428.png
Nous sommes les premiers à dire qu'une allocation reste très personnelle et doit correspondre à des objectifs et un niveau de compréhension de ce qu'on fait.

Oui clairement, chaque cas s'analyse individuellement. Après l'étude de Cap est à destination des banquiers, pas des clients. Comprendre leur client moyen.
 
Kizzo a dit:
Ne pas oublier non plus, au-delà du patrimoine, d'analyser les flux : je suis cadre sup avec 700K de rémunération annuelle et un bonus de 200K ou j'ai hérité de 3 biens et je gagne 50K à l'année avec 3 enfants à charge, pareil je n'ai pas la même allocation...
On parle d'au moins 1 millions d'euros en actifs investissables donc hors RP.

Pour la personne qui a hérité de trois biens, ce qui l'aurait rendu millionnaire, de mon point de vue, la première chose à faire est d'en vendre au moins deux pour diversifier (et accessoirement éviter l'IFI) :biggrin: .

Ensuite réfléchir à son allocation en fonction de ses objectifs et de sa tolérance au risque.
 
freddo89 a dit:
On parle d'au moins 1 millions d'euros en actifs investissables donc hors RP.

Pour la personne qui a hérité de trois biens, ce qui l'aurait rendu millionnaire, de mon point de vue, la première chose à faire est d'en vendre au moins deux pour diversifier (et accessoirement éviter l'IFI) :biggrin: .

Ensuite réfléchir à son allocation en fonction de ses objectifs et de sa tolérance au risque.
Donc une personne férue d'immo devrait vendre pour aller sur des territoires qu'elle ne maîtrise pas ? (Je prends exprès cet exemple)
Et ça serait sain ?
Le risque n'est il pas justement de sortir de ce qu'on sait bien faire pour aller confier ses sous à des individus qui s'en fichent que le marché monte ou baisse pourvu qu'ils touchent des commissions ?
 
freddo89 a dit:
Pour la personne qui a hérité de trois biens, ce qui l'aurait rendu millionnaire, de mon point de vue, la première chose à faire est d'en vendre au moins deux pour diversifier (et accessoirement éviter l'IFI) :biggrin: .
Moi j'aurais dit "au moins 1". L'idée étant de garder un bien pour soi, un autre pour faire de la location et vendre le troisième pour investir dans autre chose. Histoire de diversifier les revenus.
Après, soyons clairs, si ça m'arrivait un jour (et c'est très improbable), je vends les 3 pour investir en actions...
 
Kizzo a dit:
Donc une personne férue d'immo devrait vendre pour aller sur des territoires qu'elle ne maîtrise pas ? (Je prends exprès cet exemple)
Et ça serait sain ?
Oui selon moi, sauf si elle a un avantage vraiment remarquable sur l’immobilier. Du style faire les travaux elle même, mais c’est rare et plus un travail que de l’investissement. Et en prenant en compte les frais de transaction dans la décision bien sûr. Le bon conseil va savoir gérer l'humain et le psychologique autour de ça, car le sujet est rarement ce qu'il faudrait faire, mais plus ce que la personne est prête à accepter comme changements.

Kizzo a dit:
Le risque n'est il pas justement de sortir de ce qu'on sait bien faire pour aller confier ses sous à des individus qui s'en fichent que le marché monte ou baisse pourvu qu'ils touchent des commissions ?
Non selon moi toujours. Le plus important, c’est l’allocation stratégique. Tu as plus à gagner à allouer à peu près correctement ton argent en terme de classes d’actifs que les "sur-frais" éventuels.

Et surtout, soyons réalistes, le bien dont il a hérité est probablement géré (mal) par une agence dans ton cas. Donc des intermédiaires qui t’entubent ou gèrent mal, il y en a déjà.

À mes yeux il est clairement préférable de mal investir sur les bonnes classes d’actifs, que de bien investir sur une unique, et plus réalistement de mal investir sur une seule.

Pour un néophyte l’important n’est pas tant le niveau de frais (sujet réel mais qui vient après) qu’avoir un conseiller qui te guide bien sur ton allocation globale. Je n’ai pas les études sous la main mais c’est assez documenté il me semble. Et soyons clairs, tous les conseillers ne se valent pas. Entre celui qui va te filer un ex-Pinel ou des produits structurés parce que ça l'arrange et celui qui va te faire un vrai bilan patrimonial et te donner des recommandations d'évolution, il y a un monde. C'est plus sur cela que se joue le choix selon moi que sur les seuls frais.

Avis subjectif bien sur, qui n'engage que moi.
 
Dernière modification:
Kizzo a dit:
Donc une personne férue d'immo devrait vendre pour aller sur des territoires qu'elle ne maîtrise pas ? (Je prends exprès cet exemple)
Et ça serait sain ?
Le risque n'est il pas justement de sortir de ce qu'on sait bien faire pour aller confier ses sous à des individus qui s'en fichent que le marché monte ou baisse pourvu qu'ils touchent des commissions ?
Une personne qui a pour seul patrimoine trois biens hérités n'est sans doute pas férue d'immo.
Sinon @Axiles a presque tout dit : une bonne allocation Ă  ce niveau de patrimoine serait beaucoup plus saine de mon point de vue.
Avec 1M€ si on s'y intéresse un minimum, on tombe rapidement sur le forum moneyvox avec une recherche google.
Ca évite de se faire avoir par le premier CGP venu (et on peut même potentiellement s'en passer...).
 
niklos a dit:
Moi j'aurais dit "au moins 1". L'idée étant de garder un bien pour soi, un autre pour faire de la location et vendre le troisième pour investir dans autre chose. Histoire de diversifier les revenus.
Après, soyons clairs, si ça m'arrivait un jour (et c'est très improbable), je vends les 3 pour investir en actions...
L'immo. me semble largement sur représenté dans le patrimoine des Français, c'est culturel mais pas forcément justifié.
J'ai dit au moins 2 parce que 30% me semblent déjà beaucoup (hors RP toujours...).
 
Yes, comme toujours le principal sujet est l'envie de faire cette recherche. Au final ils sont peu nombreux. La requête IA de base fournit des résultats tout à fait satisfaisants sur les dos & don't.

Prompt :
J'ai un million d'euros à placer suite à un héritage, je possède déjà ma résidence principale et j'ai 50 ans, que me conseilles tu comme placement ? Je veux un plan d'action concret

Claude :
Voici un plan d'action concret. Je ne suis pas conseiller financier. Prenez ceci comme une base de travail à valider avec un professionnel, idéalement un conseiller en gestion de patrimoine (CGP) indépendant payé en honoraires plutôt qu'en commissions.

Le principe​

À 50 ans, vous avez au moins 15 ans devant vous avant la retraite, et plus encore pour la transmission. C'est assez long pour mettre une bonne partie de la somme sur des placements dynamiques. Le plus important est de bien se servir des enveloppes fiscales françaises : PEA, assurance vie et PER.

Exemple de rĂ©partition (profil Ă©quilibrĂ©)​

PosteMontantSupport
Épargne de précaution50 k€Livret A + LDDS (plafonds), puis fonds monétaire
PEA150 k€ (plafond)ETF actions monde (type MSCI World)
Assurance vie550 k€2 ou 3 contrats en ligne à frais bas, environ 50 % fonds euros et 50 % unités de compte (ETF, SCPI)
PER50 à 100 k€Seulement si votre tranche d'imposition est de 30 % ou plus
Immobilier de rendement100 k€SCPI (dans l'assurance vie ou en direct) ou locatif en direct
Diversification50 k€Private equity, or…
Si vous ĂŞtes plus prudent, montez la part du fonds euros. Si vous ĂŞtes plus dynamique, augmentez la part d'ETF actions dans l'assurance vie.

Plan d'action​

Semaines 1 à 2 : ne rien précipiter
  • Mettez l'argent en attente sur un compte Ă  terme ou un fonds monĂ©taire. Il rapportera quelque chose pendant que vous rĂ©flĂ©chissez.
  • Remplissez le Livret A et le LDDS.
Mois 1 : faire le point
  • DĂ©finissez vos objectifs : complĂ©ter vos revenus ? prĂ©parer la retraite ? transmettre Ă  vos enfants ?
  • VĂ©rifiez votre tranche d'imposition et vos revenus.
  • Rencontrez un ou deux CGP indĂ©pendants pour un bilan patrimonial.
Mois 1 Ă  2 : ouvrir les enveloppes
  • PEA : ouvrez-le tout de suite. C'est la date d'ouverture qui fait courir le dĂ©lai de 5 ans pour l'avantage fiscal.
  • Assurance vie: ouvrez 2 ou 3 contrats chez des assureurs diffĂ©rents. Deux raisons :
    • la garantie publique (FGAP) est de 70 k€ par assureur ;
    • vous profitez de l'abattement successoral de 152 500 € par bĂ©nĂ©ficiaire sur les sommes versĂ©es avant vos 70 ans.
  • PER : ouvrez-en un seulement s'il est utile fiscalement. Vous pouvez dĂ©duire jusqu'Ă  10 % de vos revenus, plus les plafonds non utilisĂ©s des 3 annĂ©es prĂ©cĂ©dentes.
Mois 2 Ă  18 : investir progressivement
  • Placez la part fonds euros tout de suite.
  • Pour les actions (PEA et unitĂ©s de compte), investissez par versements mensuels rĂ©guliers sur 12 Ă  18 mois. Cela limite le risque d'entrer sur le marchĂ© juste avant une baisse.
Chaque année
  • Rééquilibrez la rĂ©partition.
  • Au bout de 8 ans, faites des rachats partiels sur l'assurance vie pour profiter de l'abattement de 4 600 € / 9 200 € sur les gains.

Repères chiffrĂ©s actuels​

  • Livret A autour de 1,7 %.
  • Fonds euros : environ 2,5 % en moyenne. Les meilleurs contrats dĂ©passent 3 Ă  4 %, souvent Ă  condition d'avoir une part en unitĂ©s de compte.
  • La flat tax (PFU) est passĂ©e Ă  31,4 % en 2026. L'assurance vie et le PEA en limitent l'impact.

Si vous avez des enfants​

Vous pouvez donner 100 k€ par enfant tous les 15 ans sans droits de donation. Il existe aussi un don d'argent spécifique de 31 865 € par enfant, sous conditions. Organiser la transmission tôt est souvent le meilleur « placement » à votre âge.

Ă€ Ă©viter​

  • Les produits bancaires chargĂ©s en frais (plus de 1 % de frais sur versement ou plus de 0,8 % de frais de gestion par an).
  • La dĂ©fiscalisation immobilière vendue « clĂ© en main ».
  • Mettre toute la somme dans un seul produit ou un seul Ă©tablissement.
Pour affiner ce plan : quelle est votre tranche d'imposition, et avez-vous des enfants ? Ces deux points changent beaucoup l'intérêt du PER et de la stratégie de transmission.

Franchement c'est propre. Et ça m'a pris une minute. Le sujet c'est l'envie. Et le fait ensuite de mettre en œuvre / de challenger un minimum le CGP sur cette base si on préfère être accompagné.

Je l'ai déjà dit ailleurs mais certains épargnants méritent d'être plumés s'ils ne font même pas cette base.
 
Dernière modification:
Axiles a dit:
Yes, comme toujours le principal sujet est l'envie de faire cette recherche. Au final ils sont peu nombreux. La requête IA de base fournit des résultats tout à fait satisfaisants sur les dos & don't.

Prompt :
J'ai un million d'euros à placer suite à un héritage, je possède déjà ma résidence principale et j'ai 50 ans, que me conseilles tu comme placement ? Je veux un plan d'action concret

Claude :


Franchement c'est propre. Et ça m'a pris une minute. Le sujet c'est l'envie. Et le fait ensuite de mettre en oeuvre / de challenger un minimum le CGP sur cette base si on préfère être accompagné.

Je l'ai déjà dit ailleurs mais certains épargnants méritent d'être plumés s'ils ne font même pas cette base.
Je l'ai fait aussi ce matin avec mon cas personnel (après avoir fait une recherche sur "mass affluents", je ne connaissais pas).
Elle veut à tout prix me fourguer du private equity et des produits structurés même avec un patrimoine "faible"...
 
freddo89 a dit:
Je l'ai fait aussi ce matin avec mon cas personnel (après avoir fait une recherche sur "mass affluents", je ne connaissais pas).
Elle veut à tout prix me fourguer du private equity et des produits structurés même avec un patrimoine "faible"...

L'IA ne fait que ressortir ce que disent les Internet, et tu en as des CGP / banquiers qui poussent sur ça donc forcément ça ressort dans les recos IA. Mais ça ne me dérange pas particulièrement, l'important n'est pas d'avoir 5% sur du PE/des PS même si ça n'est pas adapté je suis d'accord. C'est marginal et pas non plus cata.

Les optimisations c'est du level 10 réservés aux posteurs Moneyvox :)

Je n'ai pas les détails de ta reco, mais les 95% autres pourcents sont-ils grosso modo corrects ?
 
Dernière modification:
Axiles a dit:
Je n'ai pas les détails de ta reco, mais les 95% autres pourcents sont-ils grosso modo corrects ?

Il y a bien plus de 5% (et pas de fonds €...).

IMG_20260929_095112.jpg
 
Dur de donner un avis sans le prompt, en particulier sur les montants dont on parle et le contexte donné. Au choix des options et des termes utilisées (obligations datées, eurocroissance, etc. c'est quand assez spécialisé), on devine qu'il te prend pour un connaisseur, pas pour la personne lambda, non ? Pour ma part j'ai posé une question basique, en mode navigation privée, donc ça me semble plus "neutre" et révélateur de ce qu'une IA donnerait à Mme Michu, mais c'est de la supposition.

En tout cas je te trouve un peu dur globalement : ton fonds € est bien présent, dans l'option 2, dans les 35% de monétaires et eurocroissance. Et le PE par exemple est bien à 0 pour l'option prudente. Ce n'est peut-être pas parfait mais tu as bien les actions en part importante et qui évolue avec le risque accepté, l'équilibre à chercher entre actions & obligations. 10% de PE c'est dur à juger sans connaître ton montant total de patrimoine dans le prompt, c'est un peu élevé clairement mais pas non plus fou pour une gestion dynamique avec 80% de produits risqués.

En parallèle, si je dois juger, je trouve que 15% de SCPI c'est beaucoup trop quand on a une RP à côté, que l'Eurocroissance c'est nul et qu'on devrait préférer du fonds €classique, mais ne sont-ce justement pas des sujets de débat même ici ? Idem sur les PS ou le PE ?

Il ne te manque pas une ligne ? Ca ne fait pas 100% les deux dernières colonnes.
 
Axiles a dit:
Dur de donner un avis sans le prompt, en particulier sur les montants dont on parle et le contexte donné. Au choix des options et des termes utilisées (obligations datées, eurocroissance, etc. c'est quand assez spécialisé), on devine qu'il te prend pour un connaisseur, pas pour la personne lambda, non ?

Axiles a dit:
En tout cas je te trouve un peu dur globalement : ton fonds € est bien présent, dans l'option 2, dans les 35% de monétaires et eurocroissance. Et le PE par exemple est bien à 0 pour l'option prudente. Ce n'est peut-être pas parfait mais tu as bien les actions en part importante et qui évolue avec le risque accepté, l'équilibre à chercher entre actions & obligations. 10% de PE c'est dur à juger sans connaître ton montant total de patrimoine dans le prompt, c'est un peu élevé clairement mais pas non plus fou pour une gestion dynamique avec 80% de produits risqués.

Oui, je n'étais pas parti de l'exemple de Kizzo, la discussion est partie de ma recherche sur mass affluent : je pense que c'est ce qui a orienté la suite.

Je me suis ensuite laissé entrainer par les propositions de creuser le sujet : "quelles stratégies d'investissement sont adaptées à ce niveau de patrimoine" sans donner plus d'infos.
Le tableau que j'ai posté faisait partie de la première réponse (elle est basée sur un capital de 500k€) avant que je ne détaille ma situation.

Elle m'a ensuite demandé de détailler (horizon de placement, TMI, aversion au risque...).

A partir de là, j'ai dû commencer à fortement l'orienter avec mes réponses (LT, TMI à 11%, allocation actions cible à 60%, patrimoine financier autour de 200k€).

La proposition finit avec : 60% "actions monde", 30% "immobilier (2/3 en SCPI en direct) et private equity (1/3)", et 10% "obligations/structurés".

Je me suis arrêté là, je n'ai pas poussé plus.

Axiles a dit:
Il ne te manque pas une ligne ? Ca ne fait pas 100% les deux dernières colonnes.
Je n'avais même pas remarqué, j'ai regardé en diagonale.
Non, tout est lĂ , il y avait une estimation de rendement en dessous.

Point important : c'est le mode IA de chrome, aucun paramétrage.
 
En tout cas, je pense qu'on sera tous d'accord que c'est dans tous les cas 1. imparfait 2. mieux que rien. Mais peu font ce "mieux que rien" ;)
 
Bonjour @Axiles ,
Question HS mais pratique, comment fais tu pour copier la prose de Claude en gardant la mise en page des tableaux et autres ci dessus... merci !
 
Tu cliques sur l'icone (Copier-coller) que j'ai signalé par une flèche rouge :

1790681267698.png


Test avec le tableau de @freddo89 :

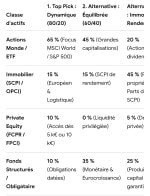
Voici le tableau tel qu'il apparaît sur la capture. La troisième colonne est coupée à droite, donc j'ai mis « … » là où le texte est tronqué.
Classe d'actifs1. Top Pick : Dynamique (80/20)2. Alternative : Équilibrée (60/40)3. Alternative : Immo… Rendement…
Actions Monde / ETF65 % (focus MSCI World / S&P 500)45 % (grandes capitalisations)20 % (actions à dividen…)
Immobilier (SCPI / OPCI)15 % (européen & logistique)15 % (SCPI de rendement)45 % (pro… propri… parts de SCPI)
Private Equity (FCPR / FPCI)10 % (accès dès 5 k€ ou 10 k€)0 % (liquidité privilégiée)5 % (de… privée)
Fonds structurés / Obligataire10 % (obligations datées)35 % (monétaire & eurocroissance)25 % (produi… capital garanti…)

Deux remarques :
  • Les totaux sont de 100 % pour la colonne 1 (65 + 15 + 10 + 10), mais de 95 % pour les colonnes 2 et 3 (45 + 15 + 0 + 35 = 95 ; 20 + 45 + 5 + 25 = 95). Il manque probablement une ligne en bas de la capture, par exemple des liquiditĂ©s Ă  5 %.
  • La colonne 3 est illisible en partie. Si tu m'envoies une capture qui la montre en entier (ou la ligne du bas), je complète le tableau et je corrige les intitulĂ©s.
 
Nature a dit:
Tu cliques sur l'icone (Copier-coller) que j'ai signalé par une flèche rouge :

Merci ,
Hélas , le beau tableau sur Claude, ressort comme ceci en copier coller..

| Poche | Montant | Support | RĂ´le |
|---|---|---|---|
| Liquidité | 100 k€ | Livret A (22 950 €), LDDS (12 000 €), comptes à terme | 12 à 24 mois de dépenses |
| Sécurité | 300 k€ | Fonds euros, 2 à 3 assurances-vie chez des assureurs différents | Stabilité, ~2,15 % net |

....
Je vais faire des recherches..
 
Du coup, j'ai posé la question à Claude. Tu trouveras sa réponse ci-dessous.
Ensuite, fais un copié de celle-ci et de ce que tu obtiens comme tableau, et colles tout cela dans Claude et tu lui demande des solutions.

Ou peut-ĂŞtre peux-tu tenter de contacter @Edouard qui pourrait t'aider ?

Réponse de Claude :
Tu as raison, et le lien que tu m'as donné le prouve. Ton message s'affiche sur MoneyVox comme un vrai tableau, donc mon explication (« le forum n'interprète pas le Markdown ») était fausse. Le forum sait bien traiter ce que tu as collé. La différence se joue donc côté moietmoi.

Ce que montre la page
  • Ton tableau est un vrai tableau HTML, avec des colonnes alignĂ©es.
  • Celui de moietmoi est du texte brut. On voit les | et la ligne |---|---|---|---|, et chaque ligne se termine par un retour Ă  la ligne forcĂ©, signe que le texte a Ă©tĂ© collĂ© tel quel dans l'Ă©diteur.
Pourquoi cela peut arriver

Le bouton « Copier » de Claude met en général deux versions du contenu dans le presse-papiers : une version mise en forme (HTML) et une version texte brut (Markdown). L'éditeur du forum prend la version mise en forme s'il la reçoit, et c'est ce qui s'est passé chez toi. Si moietmoi n'obtient que la version texte, le problème vient de l'un de ces points :

  1. L'éditeur du forum est en mode source (BBCode). Il y a un bouton [ ] dans la barre d'outils qui bascule entre l'éditeur visuel et le code. En mode source, tout ce qui est collé reste du texte brut. C'est la cause la plus probable, parce que c'est un réglage facile à activer sans s'en rendre compte.
  2. Le collage est fait en « texte brut ». Par exemple avec Ctrl+Maj+V, ou avec une option « coller sans mise en forme ».
  3. Le texte vient d'une autre application ou d'un autre appareil. L'application mobile ou une autre interface de Claude peut ne copier que le Markdown. Je ne sais pas si c'est le cas, donc c'est à vérifier.
Je ne peux pas déterminer laquelle de ces causes s'applique sans que tu lui poses la question.

Ce que tu peux lui proposer
  • VĂ©rifier que le bouton [ ] n'est pas activĂ© et coller avec un Ctrl+V classique.
  • SĂ©lectionner le tableau Ă  la souris directement sur la page de Claude, faire Ctrl+C, puis coller. Le navigateur copie alors le tableau lui-mĂŞme.
  • Passer par un intermĂ©diaire : coller d'abord dans Word ou Google Docs, puis copier depuis lĂ  vers le forum.
  • En dernier recours, une capture d'Ă©cran.
Demande-lui aussi sur quel appareil il est (ordinateur ou mobile) et s'il utilise Claude sur le site ou dans l'application. Sa réponse permettra de trancher entre ces causes
 
Retour
Haut