Axiles
Contributeur régulier
8% c’est vraiment très très mauvais surtout pour une durée de blocage min de 1 an.Charles356 a dit:C'est plutôt pas mal pour le distributeur par contre avec 8% de frais d'entrée 😂
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
8% c’est vraiment très très mauvais surtout pour une durée de blocage min de 1 an.Charles356 a dit:C'est plutôt pas mal pour le distributeur par contre avec 8% de frais d'entrée 😂
Ah oui, j'avais oublié de lister les énormes frais d'entrée bien sur, comme tout bon produit structuré qui se respecteAxiles a dit:8% c’est vraiment très très mauvais surtout pour une durée de blocage min de 1 an.
De manière générale, les PS, c'est à éviter... Il y a des exceptions, mais elles sont rares.TOM2 a dit:Merci flatty pour ton analyse,
Je vois que j’ ai encore pas fait l’ affaire du siècle
Effectivement j’ aurai du te demander avant , mais j’ ai souscrit le dernier jour où c’ était ouvert
Heureusement j’ ai pas mis trop dessus .
L'indice était à 863,79 le 15 octobre donc 50 points ça représente plutôt 50/864 = 5,8% non 🤔flatty35 a dit:-> le sous jacent suis l'indice des semi conducteurs (qui a déjà bien flambé). Et en plus, il retire 0.5% à ce sous jacent chaque année (decrement 50) ce qui ajoute un biais baissier
Ah bonne question, je prenais un point comme 0.01%, mais si c'est le cas alors c'est plus que dramatique comme technique. L'IA à l'air d'aller dans votre sens. Alors c'est vraiment une arnaque totale :GG74 a dit:Bonjour,
L'indice était à 863,79 le 15 octobre donc 50 points ça représente plutôt 50/864 = 5,8% non 🤔
Les frais d'entrée ne sont pas prélevés comme ça, ils sont inclus dans la construction du produit et invisibles pour l'investisseur.flatty35 a dit:Ah bonne question, je prenais un point comme 0.01%, mais si c'est le cas alors c'est plus que dramatique comme technique. L'IA à l'air d'aller dans votre sens. Alors c'est vraiment une arnaque totale :
- 8% pris dès l'ouverture de la position
- 5% par an retirés de l'indice réel.
Au bout de dix ans avec un indice a 863, si le marché stagne ça voudrait dire un indice à 363 en fin de période, bien en dessous des -40% nécessaires a ne pas rembourser le capital. Du vol pur et simple. Je ne sais même pas s'il y a une seule configuration où l'on gagne plus que d'avoir investi en direct. Priez pour que le produit soit rappelé rapidement (en cas de grosse hausse j'imagine) ce serait la meilleure issue.
Etudions un peu les possibilités:
- les semi conducteurs font +30% la première année, le produit est rappelé : vous récuperez la mise initial -8% de frais d'entrée + 12% de rendement. soit environ 3% ! L'émetteur encaisse les 8% de frais d'entrée et les 30% de performance - 3 % qu'il vous redonne
- les semi conducteurs stagnent ou descendent pendant 10 ans : perte due au "decrement", on encaisse au moins 57% de perte + la baisse de l'indice. L'émetteur a encaissé 100% de votre capital, n'en rembourse que 57% des 92% (une fois les frais d'entrée retirés) soit 52 % !
- les semi conducteurs stagnent puis reprennent une hausse de 100% avant la fin de l'échéance : Le sous jacent a tellement baissé (-57%) que la hausse de 100% donne 86% : on est a la limite des -15%. avec une hausse de "seulement" 90% sur les 10 ans, vous ne serez remboursé que du capital. L'émetteur empoche les 8% + la différence de performance entre ce produit (capital seulement) et la performance réelle. Il a donc créé 8% + quasi 100% de valeur sur votre capital en 10 ans sans rien apporter.
On peut garder ce produit structuré comme l'exemple même de l'arnaque tolérée par les instances dirigeantes ?
Sont ils remboursés si le capital seul est remboursé ? Si ce n'est pas le cas et qu'ils viennent grever le montant du remboursement, ce que je crois, ce n'est pas si transparent. Le DIC les mentionne bien. Si j'investis100€, qu'on m'a promis un rendement de 12% si le produit est rappellé rapidement, et qu'au bout de la première année je ne reçois que 103 - les frais d'AV, ça a beau être integré dans le produit et invisible, ca n'en reste pas moins douloureuxCharles356 a dit:Les frais d'entrée ne sont pas prélevés comme ça, ils sont inclus dans la construction du produit et invisibles pour l'investisseur.
Vous recevez 112 dans ce cas (moins les frais de gestion de l'AV).flatty35 a dit:Sont ils remboursés si le capital seul est remboursé ? Si ce n'est pas le cas et qu'ils viennent grever le montant du remboursement, ce que je crois, ce n'est pas si transparent. Le DIC les mentionne bien. Si j'investis100€, qu'on m'a promis un rendement de 12% si le produit est rappellé rapidement, et qu'au bout de la première année je ne reçois que 103 - les frais d'AV, ça a beau être integré dans le produit et invisible, ca n'en reste pas moins douloureux
Etes vous sur de cela ? Dans le DIC, un exemple est formulé clairement, celui de l'arrivée a échéance avec le rendement max : on passe de 8.9% a 8% environ. Ca correspond bien aux frais d'entrée répartis sur les 10 ans.Charles356 a dit:Vous recevez 112 dans ce cas (moins les frais de gestion de l'AV).
C'est inclus dans le produit via le rendement et les conditions de remboursement à maturité. Impossible à calculer pour un particulier.
Ouidragon-666 a dit:ça y est CORUM se lance sur les produits structurés
Puisque vous semblez avoir le détail du fonctionnement, pouvez vous nous donnez les calculs : a quel moment et quelles conditions ces frais d'entrée sont ils ponctionnés ? L'impact potentiel est non négligeable sur le rendement final.GG74 a dit:Bonjour,
Comme précisé plus haut dans la discussion, les frais d'entrée ne sont pas prélevés comme ça, ils sont "cachés" dans la construction du produit. Si le produit est rappelé au bout de deux ans, vous toucherez bien 2 x 5,35%
Le 1% de frais de sortie c'est seulement si sortie avant échéance
flatty35 a dit:(C'est fou que le DIC lui même ne suffise pas a répondre à cette question d'ailleurs)
Je peux entendre que ce sont des produits complexes, mais que la totalité des règles de calcul des retours a l'investisseur ne soient pas listées ça me semble aberrant. Que chacun ne lise pas ou ne comprenne pas la totalité du DIC, c'est une chose, que le DIC ne permette meme pas de le calculer pour une personne initiée, s'en est une autre.Axiles a dit:On ne le dira jamais assez, les produits structurés sont des produits complexes. Que la formule semble simple n'y change rien d'ailleurs.
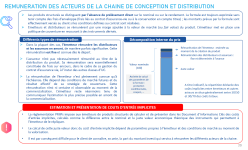
Charles356 a dit:L'étude de l'AMF détaille le fonctionnement des frais des PS :
[lien réservé abonné]
Afficher la pièce jointe 58316
Les frais d'entrée sont inclus dans la formule de calcul. Les paramètres (rendement, conditions, barrière de protection du capital...) en tiennent compte de telle sorte que la rémunération affichée est nette de frais (sauf frais du support, généralement une AV).
Pour permettre de verser ces frais aux différents acteurs de la chaîne, cela signifie évidemment que la rémunération de l'investisseur (ou ses conditions) est plus faible que la vraie valeur du produit en l'absence de frais.
Edit : Ou inversement, et c'est plus proche de ça en réalité, que la valeur économique du produit (compte tenu de ses paramètres) que vous achetez 100€ n'est en réalité que de 94€ par exemple. Mais cette valeur économique est impossible à calculer pour l'investisseur car elle dépend de plusieurs paramètres.


 Impôts locaux : pourquoi votre taxe foncière va nettement rebondir en 2027
 Hausse du Smic, frais de succession, arrêts maladie, assurance vie... Les 5 infos argent de la semaine
 RSA, Aspa et AAH : une hausse de plus de 2% des minima sociaux se précise pour avril 2027
 Agirc-Arrco : retraites de 1 500, 2 000 ou 3 000 euros, combien toucherez-vous en plus le 2 novembre 2026 ?
 Crédit immobilier : voici les nouveaux taux sur 15, 20 et 25 ans en novembre 2026
 Hausse des retraites, taxe foncière, taux du livret A... Tout ce que change l'inflation à 3,4%