Produits structurés

Trackers a dit:
Les gestionnaires gagnent moins d'argent avec le développement des ETF et le succès donc ils essayent de se rattraper peût-etre aucun rapport :D ;)

Ne vous en faites pas pour eux, même les courtiers internet sont très rentables.

Le courtier au nom de félin revendiquait par exemple près de 40% de marge d'EBITDA en 2023 dans son process de vente.
 
Bonjour,
J'ai investi dans le produit structuré "Lucya US avril 2025" en avril 2025 sur les conseils de Lucya Cardif.
A ce jour, ce produit perd de la valeur tous les jours.
Il y a garantie du capital à échéance (2037). Je suis quand même inquiète des risques de perte en capital compte tenu de l'évolution du produit qui dépend de 2 sous-jacent Taux USD SOFR CMS 10 ans.
est-ce que quelqu'un connaît ce produit et aurais un conseil sur ce qu'il faut faire? rachat avec perte de capital, attendre l'échéance avec un risque que je ne mesure pas?
merci par avance.
 
Vous avez investi sans comprendre ce dans quoi vous investissiez ?

Sur le produit : vous êtes, comme beaucoup, coincé sur un produit qui dépend des taux, et de leur évolution à la baisse. Seul hic, les taux ne cessent de monter. Donc ça fait très mal.

1er conseil : ne jamais souscrire de PS si vous ne comprenez pas précisément ce dans quoi vous investissez. Votre témoignage semble indiquer un sérieux problème d'adéquation entre le produit et votre profil d'épargnant.
2e conseil : vous avez acheté un produit spéculatif qui parie sur l'évolution des taux. A date vous perdez. La possibilité d'être coincé 12 ans sur le produit était connu dès le départ, donc si vous n'avez pas besoin des sommes en jeu, patientez. Et il y parfois un peu de liquidité. Mais vendre est rarement une bonne idée

A date vous perdez déjà 15% [lien réservé abonné]

La garantie à échéance ne veut pas dire que vous pouvez éviter de perdre 15%. Les 15% vous les perdez chaque jour qui passe en étant coincés sur ce produit alors que vous pourriez avoir des produits sans risque à des taux élevés aujourd'hui.
 
Merci pour votre retour.
C'est un conseiller de Lucya Cardif qui m'a convaincue d'investir dans ce produit. C'est vrai que je lui ai fait entièrement confiance alors que je ne maîtrise pas ces produits qui sont un peu complexes.
la question qui se pose pour moi, c'est est-ce que je dois vendre avec moins 15% pour replacer sur un produit plus rémunérateur?
personne ne peut décider à ma place...
 
Bonjour,
Pour info un nouveau produit structué proposé par Epargnissimo :

Mali reçu ce jour , cf fichier joint

( Ceci n'est pas un conseil d'investissement )

résumé :
Objectif Rendement Mémoire France 2026 (FR0014019XP4), un placement dont les coupons dépendent de l?évolution du taux des emprunts de l?État français à dix ans, appelé TEC 10 ans.


Coupon conditionnel3,25 % brut1 par semestre sous condition, soit 6,50 % brut1 sur une année lorsque les deux coupons sont versés
Condition de paiementUn taux TEC 10 ans inférieur ou égal à 4,20 % à la constatation semestrielle
Effet mémoireLes coupons manqués peuvent être récupérés lors d'une constatation ultérieure favorable
Remboursement anticipéPossible automatiquement dès deux ans, si le cumul des coupons versés atteint au moins 13 %
Durée maximaleJusqu'au 1er novembre 2038, en l'absence de remboursement anticipé
Capital à l'échéance finale100 % du nominal garanti sous conditions2
Montant minimum1 000 €
Fin de commercialisationMardi 27 octobre 2026, 16h
EmetteurBNP Paribas Issuance B.V., avec une garantie de formule de BNP Paribas S.A3. L'investisseur supporte le risque de défaut de paiement, de faillite et d'une éventuelle mise en résolution de l'Émetteur.

L'effet mémoire, concrètement
Chaque semestre, deux situations sont possibles :
  • Le taux est à 4,20 % ou moins : le coupon du semestre est versé, ainsi que tous les coupons précédemment conservés en mémoire.
  • Le taux est supérieur à 4,20 % : aucun coupon n'est versé ce semestre-là, mais celui-ci reste en mémoire pour un éventuel rattrapage.
Exemple pour 10 000 € de capital nominal :

ConstatationSituation du tauxCoupon versé
1er semestreAu-dessus de 4,20 %0 € - coupon en mémoire
2e semestreAu-dessus de 4,20 %0 € - coupon en mémoire
3e semestreAu-dessus de 4,20 %0 € - coupon en mémoire
4e semestreÀ 4,20 % ou moins1 300 €, soit 4 coupons de 325 €
​
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Peut-être intéressant.
Mais, pas sûr que je sois tentée par cet investissement compte tenu de ma déconvenue avec le produit Taux US avril 2025.
 
ATTENTION cependant, le TEC10 semble parti pour être durablement au dessus de 4,20% compte tenu de la situation politique de notre pays...
 
TOM2 a dit:
Bonjour,
Pour info un nouveau produit structué proposé par Epargnissimo :

Mali reçu ce jour , cf fichier joint

( Ceci n'est pas un conseil d'investissement )

résumé :
Objectif Rendement Mémoire France 2026 (FR0014019XP4), un placement dont les coupons dépendent de l?évolution du taux des emprunts de l?État français à dix ans, appelé TEC 10 ans.


Coupon conditionnel3,25 % brut1 par semestre sous condition, soit 6,50 % brut1 sur une année lorsque les deux coupons sont versés
Condition de paiementUn taux TEC 10 ans inférieur ou égal à 4,20 % à la constatation semestrielle
Effet mémoireLes coupons manqués peuvent être récupérés lors d'une constatation ultérieure favorable
Remboursement anticipéPossible automatiquement dès deux ans, si le cumul des coupons versés atteint au moins 13 %
Durée maximaleJusqu'au 1er novembre 2038, en l'absence de remboursement anticipé
Capital à l'échéance finale100 % du nominal garanti sous conditions2
Montant minimum1 000 €
Fin de commercialisationMardi 27 octobre 2026, 16h
EmetteurBNP Paribas Issuance B.V., avec une garantie de formule de BNP Paribas S.A3. L'investisseur supporte le risque de défaut de paiement, de faillite et d'une éventuelle mise en résolution de l'Émetteur.


L'effet mémoire, concrètement
Chaque semestre, deux situations sont possibles :

  • Le taux est à 4,20 % ou moins : le coupon du semestre est versé, ainsi que tous les coupons précédemment conservés en mémoire.
  • Le taux est supérieur à 4,20 % : aucun coupon n'est versé ce semestre-là, mais celui-ci reste en mémoire pour un éventuel rattrapage.
Exemple pour 10 000 € de capital nominal :
​

ConstatationSituation du tauxCoupon versé
1er semestreAu-dessus de 4,20 %0 € - coupon en mémoire
2e semestreAu-dessus de 4,20 %0 € - coupon en mémoire
3e semestreAu-dessus de 4,20 %0 € - coupon en mémoire
4e semestreÀ 4,20 % ou moins1 300 €, soit 4 coupons de 325 €

​
​

Encore un pari sur les taux. Dans le contexte, il faut être joueur ;)
 
Axiles a dit:
Encore un pari sur les taux. Dans le contexte, il faut être joueur ;)
Et comme au casino, c’est souvent la banque qui emporte la mise !

NB: un PS de taux basé sur l’OAT France me paraît extrêmement hasardeux (pour ne pas dire totalement contre indiqué) au vu de la situation actuelle…
Il faudrait à minima viser un PS indexé par exemple sur le CMS 10 ans ou l’Euribor 3 mois, et encore tout dépendrait du seuil de déclenchement retenu - car les précédents émis en 2024-2025, par exemple, sont déjà pour la plupart « hors la monnaie » et ne délivreront donc pas les coupons et la rendement mis en avant, en grand et gras, dans les brochures commerciales.
 
SOGECAP propose jusqu'à fin 2026 une UC produit structuré intitulée SG CAMELIA d'une durée potentielle de 10 ans et 5,60% de coupons annuels non capitalisés avec remboursement à partir de 4 ans si l'indice moyen annuel est superieur à l'indice initial 01/2027, et garantie 100% du capital remboursé en cas de scénario défavorable au boud de 10 ans, avec frais de gestion 0,96% annuels du contrat Séquoia...
Qu'en pensez-vous ? alors que j'estime que le fonds euros SOGECAP pourra faire plus de 3% les prochaines années, sans boost particulier... l'enjeu en vaut il la chandelle ?
 
Voici la brochure commerciale SG CAMELIA, basé sur DNCA Equity Selection...qui est l'indice sous jacent...
 
Il n'y a pas de fichier. Mais sans même le voir, a priori la réponse est "fuyez". Produit probablement à déconseiller. Et AV très chère en plus.

Ravi de faire un avis plus détaillé avec la brochure et surtout le DICI
 
Merci @Axiles,

il est "poussé" par mon conseiller de clientèle SG : voici son Code ISIN FR0014019X10

l'indice sous-jacent est le Fonds DNCA Equity Selection (Code ISIN : LU3284409037 ; Code Bloomberg : SOLDNES LX).

Je me suis dit scénario le plus favorable, remboursement au boud de 4 ans cela fait 5,30 % actualisés -0,96% reste 4,34% net cela fait peu finalement (+1% vs fonds euros) pour une prise de risque réelle ?
 
Axiles a dit:
Il n'y a pas de fichier. Mais sans même le voir, a priori la réponse est "fuyez". Produit probablement à déconseiller. Et AV très chère en plus.

Ravi de faire un avis plus détaillé avec la brochure et surtout le DICI
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
PL1964 a dit:
Merci @Axiles,

il est "poussé" par mon conseiller de clientèle SG : voici son Code ISIN FR0014019X10

l'indice sous-jacent est le Fonds DNCA Equity Selection (Code ISIN : LU3284409037 ; Code Bloomberg : SOLDNES LX).

Je me suis dit scénario le plus favorable, remboursement au boud de 4 ans cela fait 5,30 % actualisés -0,96% reste 4,34% net cela fait peu finalement (+1% vs fonds euros) pour une prise de risque réelle ?
Et le plus défavorable ?

Parce que bon là on parle juste de regarder le verre totalement plein, alors que ce n'est pas un verre incassable. Le worst worst case c'est faillite de SG et vous perdez tout (rien à voir avec un fonds € donc). Le worst case, c'est recevoir juste ce que vous avez investi, 10 ans plus tard. Vous avez renoncé à probablement de l'ordre de 50% de gains. Pour gagner 1% de plus dans le best case ?

Vous avez particulièrement envie d'investir sur ça :
Le Fonds Solys – DNCA Equity Selection (le « Fonds ») (Code ISIN : LU3284409037) est un fonds combinant l’expertise de Société Générale Investment Solutions(France) ainsi que celle du gérant délégataire DNCA Finance. L’objectif d’investissement du Fonds est de rechercher une performance sur un horizon long terme enexploitant les opportunités d’investissement sur les marchés actions en Europe. Pour ce faire, les actions sont sélectionnées à partir d’un univers de départ défini par lescomposantes de l’indice Stoxx Europe 600 (SXXR) avec la possibilité d'investir jusqu'à 10% dans des actions des pays de l'OCDE. Cette sélection, fondée sur une méthodologie propriétaire développée par DNCA Finance, repose sur une analyse financière prenant en compte les avantages concurrentiels stratégiques, le potentiel de croissance et la capitalisation boursière des entreprises, complétée par une analyse extra-financière. L’exposition du Fonds aux actions est pilotée dynamiquement de manière à réduire son risque ou rechercher de la performance sur un horizon long terme.
Personnellement je ne comprends absolument rien à l'indice.

En raison de sa politique de distribution, le fonds détache un dividende fixe d'une valeur annuelle de 5 EUR par part de fonds (pour une valeur liquidative du fonds au10/07/2026 de 91,85 Euros). De ce fait, si les dividendes effectivement perçus par le fonds sont inferieurs (respectivement supérieurs) au dividende fixe distribué, lavaleur liquidative du fonds sera réduite (respectivement augmentée) par rapport à un fonds distribuant les dividendes réellement perçus. Toutes choses égales par ailleurs, l’impact du détachement d’un dividende fixe sur la valeur liquidative du fonds est plus important en cas de baisse par rapport à son niveau initial (effet négatif) qu’en cas de hausse (effet positif). Ainsi, en cas de marche baissier continu, la baisse de la valeur liquidative du fonds sera accélérée.
Attention, si je lis bien, ça veut dire ue vous partez avec un vent de face d'environ 6%. Cherchez decrement produits structurés mais c'est globalement très mauvais. Votre barrière de protection ne vaut pas grand chose.

Avez-vous en tête aussi que quand vous payez 100, il y a 5 de frais immédiats pour SG ?
 
La gestion des dividendes est ambigüe : que devient le coupon détaché de 5 € ?

S’il est distribué au souscripteur alors tout me semble normal : l’augmentation de la valeur liquidative due au réinvestissement du dividende réel est diminuée de la valeur distribuée au souscripteur.

Par contre s’il va dans la poche du gestionnaire alors effectivement ce système est équivalent à un décrément d’un produit structuré classique. Dans ce cas, le problème est que le mot décrément n’est pas mentionné dans le DICI, ce qui me semble à la limite de la tromperie.
 
Axiles a dit:
Personnellement je ne comprends absolument rien à l'indice.
Je me réponds à moi-même, mais je n'en reviens juste pas. C'est vraiment le niveau le plus catastrophique de l'indice de référence que l'on puisse imaginer. Un indice dont tu ne sais... rien. Et totalement à la main du gérant.

Pour ceux qui, éventuellement, voudraient aller sur des produits structurés, la règle de base c'est de prendre l'indice de référence le plus large possible, et le plus simple. On est à l'exact opposé.


Thierry61 a dit:
La gestion des dividendes est ambigüe : que devient le coupon détaché de 5 € ?

S’il est distribué au souscripteur alors tout me semble normal : l’augmentation de la valeur liquidative due au réinvestissement du dividende réel est diminuée de la valeur distribuée au souscripteur.

Par contre s’il va dans la poche du gestionnaire alors effectivement ce système est équivalent à un décrément d’un produit structuré classique. Dans ce cas, le problème est que le mot décrément n’est pas mentionné dans le DICI, ce qui me semble à la limite de la tromperie.
De ma compréhension c'est 5€ retiré quoi qu'il arrive, et tu n'es pas du tout porteur de parts comme détenteur du PS. Donc c. 5.4% pour être précis et pas 6%. voir commentaire au-dessus.

Le décrément de 5.4%, est 2 fois plus que la moyenne du CAC 40 pour donner une idée. Et n'est justifié par... rien. Tu n'as aucun historique, aucun dividend yield actuel du fonds.

Ce produit est, de ma compréhension, bien pire que la moyenne, pourtant pas élevée, des produits structurés.
 
Axiles a dit:
Je me réponds à moi-même, mais je n'en reviens juste pas. C'est vraiment le niveau le plus catastrophique de l'indice de référence que l'on puisse imaginer. Un indice dont tu ne sais... rien. Et totalement à la main du gérant.

Pour ceux qui, éventuellement, voudraient aller sur des produits structurés, la règle de base c'est de prendre l'indice de référence le plus large possible, et le plus simple. On est à l'exact opposé.


De ma compréhension c'est 5€ retiré quoi qu'il arrive, et tu n'es pas du tout porteur de parts comme détenteur du PS. Donc c. 5.4% pour être précis et pas 6%. voir commentaire au-dessus.

Le décrément de 5.4%, est 2 fois plus que la moyenne du CAC 40 pour donner une idée. Et n'est justifié par... rien. Tu n'as aucun historique, aucun dividend yield actuel du fonds.

Ce produit est, de ma compréhension, bien pire que la moyenne, pourtant pas élevée, des produits structurés.
Merci de votre analyse @Axiles,
je comprends mieux pourquoi le conseiller de clientèle SG le pousse : l'investisseur prends les risques pour gratter 1% au mieux, et Sogecap empoche la majeure partie des gains potentiels !
....et peux rémunérer le commercial/conseiller bancaire... donc ce sera NON
 
Actuellement commercialisé par Boursobank Vie : Harmonie Coupon Plus Novembre 2026
code : FRSG00030Q77, 5% coupons sur 12 ans, remboursement anticipé à l'initiative de l'émetteur SG
Votre avis versus un fonds euros Netissima ?
Compte tenu des frais de gestion UC de 0,75% par an
Et subtilité : coupons annuels 6% si remboursement anticipé
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Quand je pensais qu'on ne pouvait pas tomber plus bas sur les structurés...

Goliaths.io. Accrochez-vous. Marketing douteux, émetteur quasi junk bonds, 9% de frais, produit worst of, panier extrêmement spéculatif. Distributeur basé à Chypre et qui commercialise en France. Quelqu'un a déjà trouvé pire ?

détails :

Demain, un logiciel fera vos courses​


Demain à 12h30, Ecommerce IA Agents ouvre à tous, dès 500 €. Avant de vous décider, voici pourquoi nous avons choisi ce thème.​


​
[td width="690px"]​
​
hesfgudesjdhfesfsef-01K6A02VKGM4MQ7BTNBMD2DMKD.png
​


[/td]​


[td]
Découvrir le produit

[/td]​


L'essentiel du produit​


Aujourd'hui, quand vous achetez en ligne, c'est vous qui cherchez, comparez et payez.
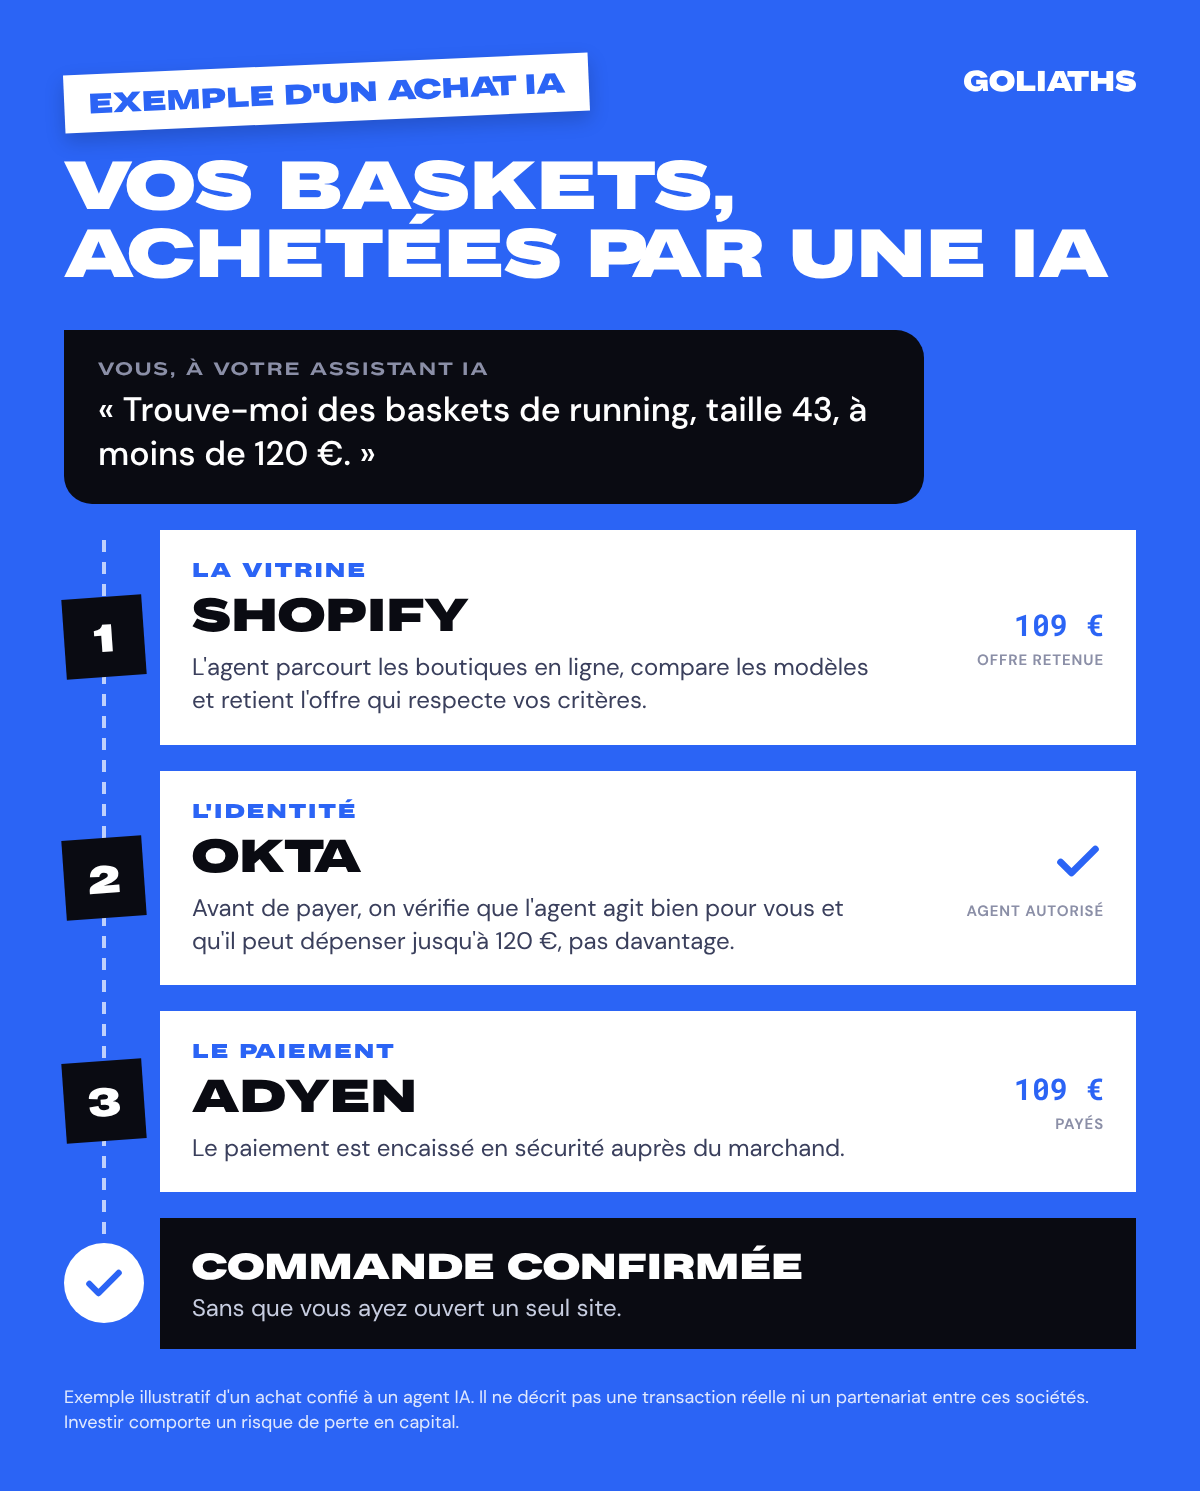
Demain, vous pourrez confier ces trois étapes à un assistant IA, qu’on appelle un « agent ». Vous lui donnez vos critères, il s’occupe du reste.
​


[td width="690px"]
01M63MJX66MP7R6EGRKNFVMJ0X.png


[/td]​


Derrière ce geste simple, trois étapes sont indispensables : une vitrine que l'agent sait lire, une identité qui prouve qu'il agit pour vous, et un paiement sécurisé. Ce sont exactement les trois sociétés du produit.
Ce n'est plus de la science-fiction. D'après un rapport de Mastercard, plus de 300 millions d'acheteurs en ligne pourraient utiliser des agents IA d'ici 2030. Et chez Shopify, le trafic et les commandes venus de l'IA ont déjà triplé en un an, selon la société.
​


Pourquoi ces trois sociétés​


Notre conviction : si les achats par agents IA se généralisent, chaque achat aura besoin des trois mêmes étapes. Plutôt que de parier sur un seul acteur, le produit s'appuie sur une société à chaque étape.
Shopify, la vitrine : ses marchands vendent déjà dans ChatGPT, Gemini et Copilot.
Okta, l'identité : son offre dédiée aux agents IA a déjà signé des dizaines de contrats au dernier trimestre, selon la société.
Adyen, le paiement : 804 milliards d'euros de paiements traités au premier semestre 2026, selon la société.
​


Le produit en bref​


[td width="690px"]
01M5VG0W5C1RHWM962AP2K5CVE.png


[/td]​


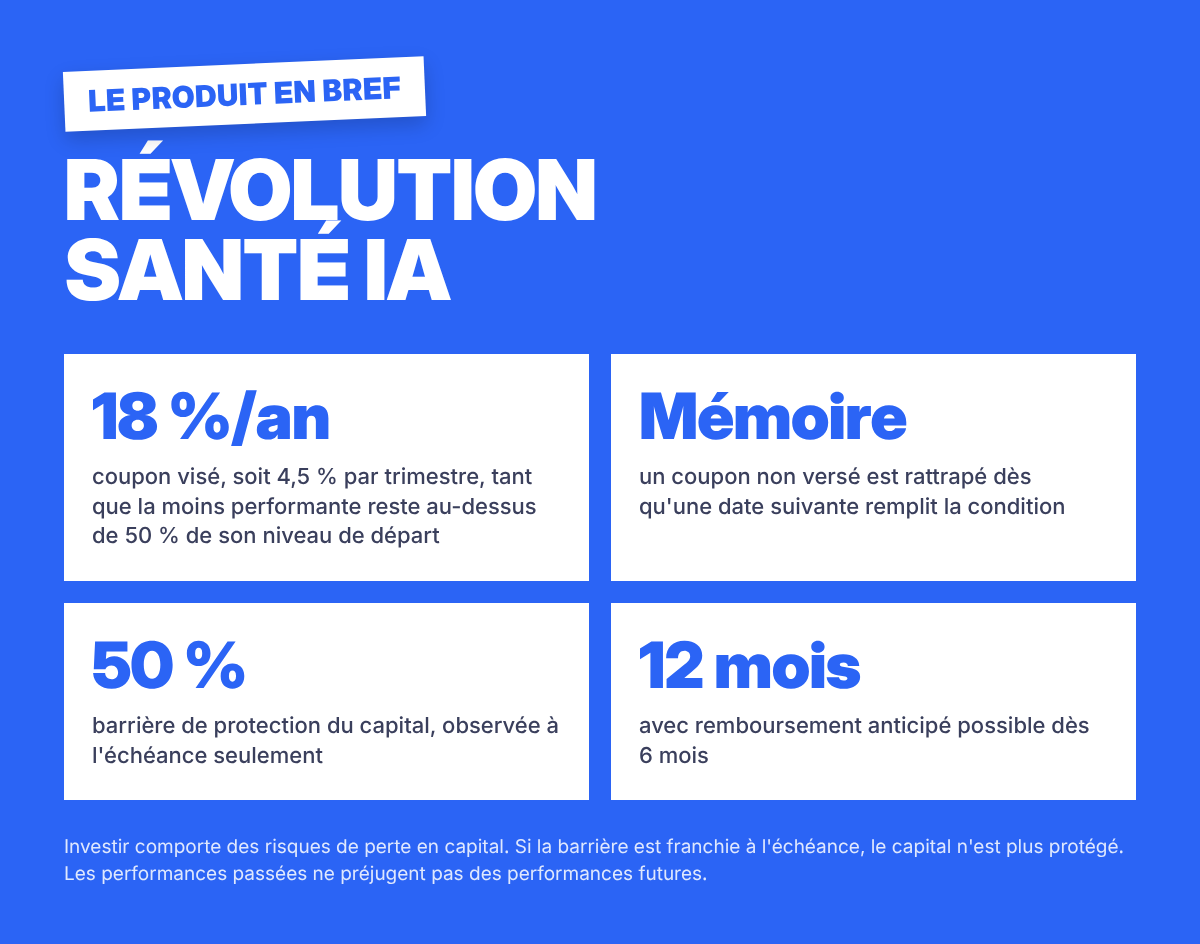
Au-delà d’une baisse de 55 % de la moins performante à l’échéance, il y a perte en capital.
Remboursement anticipé possible dès 6 mois, puis chaque trimestre, si les trois actions sont au-dessus de leur niveau de départ.
Ouverture publique le vendredi 30 octobre à 12h30, dès 500 €. Collecte plafonnée à 150 000 €.
​

Vente en mode kikoulol, "y en aura pas pour tout le monde compte à rebours". Produit ultra risqué (un worst of sur trois valeurs, on ne fait pas bien pire). Discours marketing à deux balles qui cache mal le fait que les trois valeurs sous jacentes sont justes ultra volatiles (+150% sur l'une, jusqu'à -50% dans l'année sur une des autres, pour revenir stable, et -45% sur un an sur la dernière. Avec en plus... un impact change car une partie des sous-jacents sont en dollar. Du délire total.

Emetteur Marex, qui a de sacrées casseroles aux fesses ; [lien réservé abonné]

[lien réservé abonné]

Emetteur noté.. BBB. La dernière note avant junk bonds. De la folie furieuse

Et alors là vous n'êtes pas prêts. Sur un produit à la durée de 6 à 24 mois max. 9,43% de frais d'après le DICI. Ou 8,5% selon comment on calcule mais vous voyez l'idée.

Le distributeur (Goliaths.io) semble être une coquille créée à Chypre par des français (déjà le truc qui sent pas bon), qui fait du copytrade et autres réjouissances. Et se "diversifie" dans les produits structurés (tu m'étonnes à 8% de frais...)

Commercialisation :

Vidéo qui ne vous parle pas une fois des frais, pas une fois de l'émetteur, pas une fois de la volatilité massive des actions. Franchement, que fait l'AMF...

Edit : Il y a BBB- aussi avant le junk bond pardon. Même si ça ne change pas matériellement le discours.
 
Dernière modification:
Retour
Haut