Portefeuille ptitcoco

ptitcoco a dit:
J'ai "joué" avec Claude version Fable 5 élevé:
Essayez Opus 5, c'est comme Fable 5 en moins cher;).
ptitcoco a dit:
Avec mon "ami" Le Claude opus 4.8, je lui ai demandé une appli web de suivi de simulation de chaque enveloppe avec la croissance liée aux intérêts composées (IC). Le tableau est dynamique: choix de l'enveloppe (globale, ou non), montant du DCA, taux de rendement espéré, années. La fiscalité par enveloppe, et le point de bascule où les IC depassent les apports. C'est ma carotte pour tenir bon!
Vous passez par l'appli, la console ou l'interface web ?
 
Bonjour, pour le coup, vis a vis de ce que je demande au Claude, fable 5 est plus complet et precis qu'Opus 5.
exemple: j'ai deamndé plusieurs fois de trouver et tester des items non encore explorer. C'est fable 5 qui a trouvé le GEX (et pas Opus 5).

J'utilise Claude en interface Web (donc pas de cowork).
 
Bonjour,

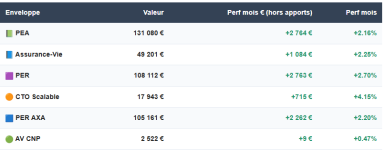
la perf Aout 2026 du portefeuille global hors apports est à +2.4%:
perf aout.png

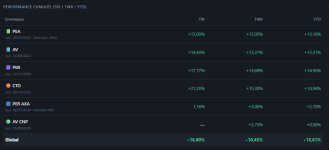
les perfs annualisées sont pas mal, artificiellement sous évaluées du fait de l'intégration AV CNP ouverte en juillet et du PER AXA (transfert depuis Oddo):
perfs totales.png

On poursuit le DCA sur PER et en cas de liquidités dispos supplémentaires, on complète sur PEA et AV CNP.
A date, l'objectif de +7%/an est atteind.
 
Bonsoir la communauté,

En ces temps incertains, où la crise/krach est régulièrement annoncée, je voulais demander à mon Claude favori et la dernière version fable 5.1 d'étudier le comportement de mon allocation actuelle lors des différentes crises des 50 dernières années et de le comparer à des portefeuilles "standard".

Modalités de l'étude:
1) Ma phase de capitalisation sera de 17ans, donc de 2026 à 2043 (mais j'ai déjà démarré depuis 2-3ans).
C'est durant cette période que seront testé 2 cas de figures:
Cas A: le portefeuille encaisse l'intégralité de la durée de la crise.
Cas B: le portefeuille encaisse une partie de la crise, MAIS au pire moment (juste avant le départ en retraite).

2) Mon objectif est d'obtenir 7% annualisé soit environ 3700euros/mois de revenus. Pour cela, on part d'un capital actuel de 418k avec DCA mensuels ininterrompus de 3k.

Présentation des allocations: mon PF versus 6 PF "standard"
NB: le 80/10/10 avait été suggéré par Claude comme pouvant "surperformer" mon alloc…

[lien réservé abonné]

Voici la méthodologie des Cas A et B selon le type de crise:

[lien réservé abonné]

Résultats:
exemple le choc pétrolier (1ere ligne): il a durée 93 mois, l'IA va donc tester toutes les séquences de 93mois sur la période de 17ans (ma phase de capitalisation, donc de janv 2027 à juin 2043: donc au plus tard on démarre en octobre 2035 , on va donc tester 106 séries (de 93 mois) de janv 2027 à octobre 2035: Claude retiendra la pire série et la série médiane. Soit 2765euros entre Octobre 2035 et pile mon départ en retraite vs 3093euros de série médiane.
en tableau:
[lien réservé abonné]

voici le tableau pour le Cas B: ce cadre est plus sévère car il intègre les démarrages tardifs avec départ en retraite au milieu de la chute.

[lien réservé abonné]

Commentaire:

[lien réservé abonné]

Conclusions:

Cet exercice est interressant, il montre que lors des 10 crises majeures des dernières décénnies qui auraient été intégralement subies (Cadre A), mon PF ne produirait pas mon rendement cible (3700euros/mois) dans 2 cas: le choc pétrolier 73/74 et le combo krach internet/decennie noir 2000/2012, avec au pire 2765 euros vs 2854 euros/mois. Cela représente un rendement cumulé du PF de -30% vs -22%!
Mais si les crises ne sont subies qu'aux moments les plus défavorables (Cadre B):mon PF ne produirait pas mon rendement cible (3700euros/mois) dans 2 cas: le choc pétrolier 73/74 et le combo krach internet/decennie noir 2000/2012, avec au pire 1918 euros vs 1655euros/mois. Cela représente un rendement cumulé du PF de -57% (sur 24 mois vécus sur 93) vs -57% (sur 102 mois vécus sur 142) aussi!

Cela me conforte dans mon alloc actuelle et le maintien de mon DCA.
 
Bonjour,
ptitcoco a dit:
Modalités de l'étude:
1) Ma phase de capitalisation sera de 17ans, donc de 2026 à 2043 (mais j'ai déjà démarré depuis 2-3ans).
C'est durant cette période que seront testé 2 cas de figures:
Cas A: le portefeuille encaisse l'intégralité de la durée de la crise.
Cas B: le portefeuille encaisse une partie de la crise, MAIS au pire moment (juste avant le départ en retraite).

2) Mon objectif est d'obtenir 7% annualisé soit environ 3700euros/mois de revenus. Pour cela, on part d'un capital actuel de 418k avec DCA mensuels ininterrompus de 3k.
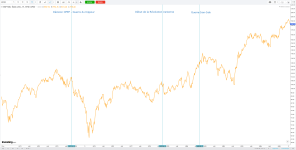
Claude n'aurait il pas eu une hallucination ? Car le choc pétrolier de 73-74 comme son nom l'indique n'a pas duré 7 ans ou alors Claude prend la date où le niveau du portefeuille revient à son niveau pré krach. Ou bien il fusionne le choc de 73 et de 79 mais ce dernier a fait moins mal niveau bourse :
1788774960026.png
Enfin il y avait d'autres raisons sous-jacente à la crise 73-74.

De même il semble se focaliser sur le S&P 500 niveau bourse alors que dans les années 70 le MSCI World avait une pondération beaucoup plus forte de l'Europe (de l'Ouest) et du Japon, avec une domination relative des États-Unis moins écrasante qu'aujourd'hui.

Pour hiver de l'or c'est la période des années 80 époque Volcker ? Car après l'once a vu son cours être stable.
 
Bonjour,

J'ai demandé au Claude, voici la réponse ( il est plus simple que copie/colle):

Pas d'hallucination, mais une convention qu'il faut expliciter — et un intitulé qui prête à confusion, je vous l'accorde.
Sur les 93 mois. Je ne mesure pas la durée du choc pétrolier, mais la durée pendant laquelle le portefeuille est sous son sommet précédent, en monnaie de l'investisseur. Le marché américain (dividendes réinvestis) a retrouvé son sommet de décembre 1972 en décembre 1976 en dollars — 4 ans. Mais un investisseur en marks a dû attendre novembre 1980, parce que le dollar est passé de 3,20 DM en janvier 1973 à 1,79 DM en septembre 1980 : la remontée de Wall Street a été absorbée par la chute du billet vert. En termes réels, c'est même novembre 1982. Le creux, lui, est bien à l'automne 1974 (−56 % en marks). Le choc de 1979-80 est traité séparément (fenêtre juillet 1981 → septembre 1982). Le titre « choc pétrolier 1973-74 » est donc trompeur : il faudrait écrire « épisode 1973-1980 vu d'Europe, en dollar non couvert ». C'est précisément le risque de change que je porte avec ~60 % d'actifs en dollars, et c'est pour cela que la mesure est faite ainsi.
Sur le S&P 500 plutôt que le MSCI World. Remarque exacte, et la limite est écrite dans le document : je ne dispose de séries mensuelles de rendement total pour les marchés développés hors États-Unis qu'à partir de 1990 (Fama-French). Les crises de 1973, 1980 et 1987 sont donc rejouées avec le marché américain comme poche actions. Dans quel sens cela biaise ? Je ne peux pas le dire sans les données : le Royaume-Uni et l'Italie ont chuté davantage que les États-Unis en 1973-74, l'Allemagne moins, le Japon autant, et la part hors dollar aurait réduit l'effet de change. Je préfère laisser la limite affichée plutôt que d'inventer une pondération de 1973.
Sur l'hiver de l'or. Ce n'est pas seulement l'ère Volcker. La fenêtre est définie sur le prix réel de l'once en euro : sommet janvier 1980 (675 $ en moyenne mensuelle), creux réel août 1999 (257 $, −76 % en pouvoir d'achat pour un Européen), retour au sommet réel en septembre 2011 (1 772 $). Le cours nominal a été « stable » entre 1985 et 2000, 300-400 $ — mais stable en nominal pendant quinze ans avec 2 à 3 % d'inflation, c'est une érosion réelle continue, aggravée en Europe par la chute du dollar de 1985-87. Pour le test, seuls les 201 premiers mois (1980-1996) peuvent tenir dans ma phase d'accumulation.

Bonne journée
 
Retour
Haut