D-Jack
Top contributeur
Mais encore ?Trackers a dit:Suite à ma demande d'informations

Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Mais encore ?Trackers a dit:Suite à ma demande d'informations
Ils m ont répondu par la négative en immédiat et m'ont dit que cela dépendait de l'assureur et qu'il n'avait pas de visibilité... Mais c'était Linxea pas l'assureur (mail)Trackers a dit:par mail si d'autres SCPI sans frais d'entrée sont prévues, et d'autres vont arrivées début année prochaine..
selon eux.
Ca ferait sens, ils ont besoin de collecter pour profiter de la hausse des taux sur le fond euro, et pour vendre leurs SCPI a frais d'entrée élevés (assurer le revenu et la collecte). Par contre j'imagine que ce n'est que pour les nouveaux versements ?Darkedge84 a dit:Par contre, je viens de recevoir une offre Corum avec une nouveauté : possibilité de faire 50% Fonds Euros et 50% ScPi (mais seulement 25% Origin et 25% XL)… mais malgré le temps qui passe je n ai toujours pas confiance en Corum au niveau des frais et du rendement final… (des avis?)
Après je pourrai tester en ouvrant cette AV et en ne mettant que quelques billes…
OK ... mais Hors-Sujet (il doit bien y avoir une file Corum qq part, sinon créez en uneDarkedge84 a dit:Par contre, je viens de recevoir une offre Corum avec une nouveauté : possibilité de faire 50% Fonds Euros et 50% ScPi (mais seulement 25% Origin et 25% XL)… mais malgré le temps qui passe je n ai toujours pas confiance en Corum au niveau des frais et du rendement final… (des avis?)
Après je pourrai tester en ouvrant cette AV et en ne mettant que quelques billes…
 )
Non, le rendement est défini chaque année, rien de garanti...Darkedge84 a dit:Pour revenir au sujet PD Patrimoine, je pense basculer sur cette offre car le Boost est garanti (à vie) tant que tu respectes le 40/60% si j ai bien compris ?
Le rendement c est normal mais le boost, comment ils procèdent ?freddo89 a dit:Non, le rendement est défini chaque année, rien de garanti...
Ma compréhension est que ce sera le cas, i.e. que le rendement du fonds € restera bonifié en fonction du % d'UCs.Darkedge84 a dit:Le rendement c est normal mais le boost, comment ils procèdent ?
Tu mets 10000 euros, 40-60, en 2026/2027 tu as 4,70 sur le fonds euro mais ensuite tu auras un nouveau taux boost genre 5%… 4,50% car toujours à 40-60 ou tu retombes à 3% (exemple) sans boost ? Rt cela sera que sur les nouveaux versements ?
Rien n est précisé (je ne trouve pas)
L'IA me sort çà :
Mécanisme des paliers : Le taux bonifié (jusqu’à 4,70 % ou plus selon les années et offres commerciales) s’ajuste dynamiquement en fonction de la part réelle d'Unités de Compte dans votre contrat. Une variation de la valeur de vos UC (hausse ou baisse des marchés boursiers) peut faire basculer votre contrat d'un palier à un autre
Donc si on garde un 40-60 on aura toujours le boost (comme à une époque sur une de mes AV placement direct) ?
Il faut toujours en revenir aux conditions générales :Darkedge84 a dit:Le rendement c est normal mais le boost, comment ils procèdent ?
Tu mets 10000 euros, 40-60, en 2026/2027 tu as 4,70 sur le fonds euro mais ensuite tu auras un nouveau taux boost genre 5%… 4,50% car toujours à 40-60 ou tu retombes à 3% (exemple) sans boost ? Rt cela sera que sur les nouveaux versements ?
Rien n est précisé (je ne trouve pas)
L'IA me sort çà :
Mécanisme des paliers : Le taux bonifié (jusqu’à 4,70 % ou plus selon les années et offres commerciales) s’ajuste dynamiquement en fonction de la part réelle d'Unités de Compte dans votre contrat. Une variation de la valeur de vos UC (hausse ou baisse des marchés boursiers) peut faire basculer votre contrat d'un palier à un autre
Donc si on garde un 40-60 on aura toujours le boost (comme à une époque sur une de mes AV placement direct) ?
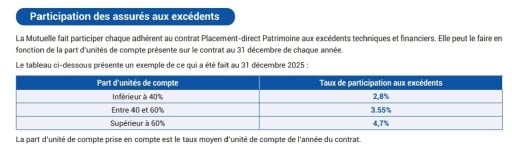
Donc la décision est prise chaque année en fonction de la stratégie de la mutuelle.Elle peut le faire en fonction de la part d’unités de compte présente sur le contrat au 31 décembre de chaque année
Tout à fait ... elle "peut" en effet le faire (ne pas conserver le bonus)...mais comme elle y a intérêt en raison des rétrocommissions qu'elle reçoit en retour, il est très vraisemblable qu'elle conservera cette stratégiefreddo89 a dit:Il faut toujours en revenir aux conditions générales :
Afficher la pièce jointe 58217
Donc la décision est prise chaque année en fonction de la stratégie de la mutuelle.

C'est probable sauf si à un moment donné ils veulent flécher un maximum sur le fonds € pour avoir une grosse collecte.D-Jack a dit:Tout à fait ... elle "peut" en effet le faire (ne pas conserver le bonus)...mais comme elle y a intérêt en raison des rétrocommissions qu'elle reçoit en retour, il est très vraisemblable qu'elle conservera cette stratégie
 Le Crédit Mutuel dit adieu à Eurocompte et revoit ses forfaits de compte
 Retraite Agirc-Arrco : ce qui va changer pour votre complémentaire avec la hausse de 1,4% au 1er novembre 2026
 Retraite Agirc-Arrco, aide carburant de 100 euros et donation : les 3 infos argent de ce mercredi 14 octobre
 Petites retraites : le coup de pouce était finalement de 52 euros par mois pour 1,3 million de personnes
 Carte bancaire : c'est quoi, ce « paiement hors ligne » que Mastercard annonce pour 2027 ?
 Retraite complémentaire Agirc-Arrco : 3 questions pour une hausse tendue au 1er novembre 2026