LMNP : question sur l'utilisation de la dotation aux amortissements

Des amendements ont été adoptés, laissant tranquille la location annuelle en résidence principale..
Mais la loi globale a été refusée...
Personne ne saura avant un 49.3 , une ordonnance, ou tout autre dispositif permettant d'avoir des lois de finances..
 
Hello,
Oui, les votes en commission des finances, c'était tout juste l'apéro.
Mais même les votes sur les différents amendements en séance, ce sera au mieux un divertissement assez sympa à suivre.

Puisque de toute façon, la version finale sera soit :
- la version initiale du PLF, au mot près (si ordonnance)
- la version amendée qui aura obtenu le feu vert d'Olivier Faure (si Lecornu obtient la non-censure du PS)
- la version amendée qui aura obtenu le feu vert de Marine le Pen (si Lecornu obtient la non-censure du RN).

Vu les rapports de force dans l'hémicycle (encore rappelé par le vote en commission où le budget s'est fait étriller), je ne vois pas comment ni pourquoi le gouvernement irait au vote. Donc si la série ne vous intéresse pas, vous pouvez attendre et juste regarder le dernier épisode.
 
Bonjour.

J'ai une question sur les amortissements qui me chiffonne depuis plusieurs jours !

Lors de la vente d'un bien qui a été exploité en LMNP, on nous demande de calculer le total des amortissements "consommés" par ce bien depuis le début de l'exploitation, et ce total est ajouté à la plus-value.

Lorsque l'exploitant LMNP a plusieurs biens, comment fait-il pour calculer l'amortissement consommé pour chaque bien ? En effet il y a une seule liasse pour plusieurs biens, et les calculs effectués sont globaux.

Je vais vous donner un exemple :

​
appartement 1​
appartement2​
TOTAL
gains10 0006 000
charges7 0005 000
bilan comptable avant amortissements3 0001 0004 000
dotassion aux amortissements2 0008 00010 000


On a donc 4000 euros d'amortissements à consommer sur les 10000 disponibles pour avoir un résultat fiscal nul.

Comment ventiler ces 4000 euros entre l'appartement 1 et le 2, sachant que l'appartement 1 a un bilan comptable plus élevé que l'appartement 2, mais une dotation aux amortissements plus faible ?

Gemini me conseiller de faire un calcul au prorata de la dotation aux amortissements, tandis que chatgpt préconise simplement de répartir 3000 euros sur le premier et 1000 euros sur le second.
Mais est-il possible de considérer qu'il y a 3000 euros d'amortissements pour le premier appartement, alors que sa dotation n'est que de 2000 euros ?

Si vous avez une réponse je suis preneuse ! Merci par avance
 
Dernière modification:
nathalie31320 a dit:
Bonjour.

J'ai une question sur les amortissements qui me chiffonne depuis plusieurs jours !

Lors de la vente d'un bien qui a été exploité en LMNP, on nous demande de calculer le total des amortissements "consommés" par ce bien depuis le début de l'exploitation, et ce total est ajouté à la plus-value.

Lorsque l'exploitant LMNP a plusieurs biens, comment fait-il pour calculer l'amortissement consommé pour chaque bien ? En effet il y a une seule liasse pour plusieurs biens, et les calculs effectués sont globaux.

Je vais vous donner un exemple :

​
appartement 1​
appartement2​
TOTAL
gains10 0006 000
charges7 0005 000
bilan comptable avant amortissements3 0001 0004 000
dotassion aux amortissements2 0008 00010 000


On a donc 4000 euros d'amortissements à consommer sur les 10000 disponibles pour avoir un résultat fiscal nul.

Comment ventiler ces 4000 euros entre l'appartement 1 et le 2, sachant que l'appartement 1 a un bilan comptable plus élevé que l'appartement 2, mais une dotation aux amortissements plus faible ?

Gemini me conseiller de faire un calcul au prorata de la dotation aux amortissements, tandis que chatgpt préconise simplement de répartir 3000 euros sur le premier et 1000 euros sur le second.
Mais est-il possible de considérer qu'il y a 3000 euros d'amortissements pour le premier appartement, alors que sa dotation n'est que de 2000 euros ?

Si vous avez une réponse je suis preneuse ! Merci par avance
Bonjour,
tres bonne question.

En LMNP, les amortissements sont calculés chaque année pour chaque bien et sont consolidés au global, dans l'exemple 10.000.

Une partie est "réellement utilisée" pour ramener le résultat fiscal à 0 , dans l'exemple 4.000
L'autre partie est stockée dans les amortissements excédentaires, dans l'exemple 6.000

Lors de la vente d'un appartement, l'administration demande à réintegrer les amortissements réellement utilisés (depuis l'origine) pour le bien, mais ne précise pas comment le faire en cas de plusieurs biens.

Un schéma au prorata me semble être une bonne chose, à faire pour chaque année de declaration pour le bien vendu.

Dans l'exemple, pour cette année n et l'appt n°1

- la dotation des amortissements globale est de 10.000 et l'appt n°1 pese 2.000/10.000 , soit 20%

- la dotation réelle utilisée (hors amortissement excédentaires) pour l'ensemble des biens est 4.000
- l'appt. n°1 aurait donc un amortissement réelement utilisé de 20% x 4.000 = 800

Voila comment je ferais , faute de précision supplémentaire. Que dit votre notaire ? Qu'en pensent les autres ?
 
Dernière modification:
C'est effectivement la question à poser, et ma réponse pourra vous surprendre.

L'amortissement à réintégrer à la plus-value est l'amortissement utilisé, du bien.

Utilisé, c'est à dire la part qui a permis de baisser le résultat taxable à 0€, pas la part mise en réserve. L'excédent d'amortissement ne pénalise pas la fiscalité de la revente.

du bien, c'est à dire du bâti et des travaux, pas du mobilier. Or, c'est impossible dans la majeure partie des outils comptables de distinguer l'origine de l'amortissement. L'amortissement des travaux est aussi à réintégrer car le notaire comptabilisera les travaux réalisés durant la période locative. on ne peut pas le déduire 2 fois...
(et au passage, considérez bien votre cuisine en mobilier plutôt qu'en travaux...)

du bien toujours, car on ne considère l'amortissement que du bien qui sera vendu, et pas les autres biens du patrimoine. Là aussi, les outils comptables sont presque tous au niveau de l'activité, et non pas au niveau de la propriété. Je n'en connais qu'un seul qui réalise la compta bien par bien et non pas en consolidé. La loi de finance 2026 rend caduque ces autres outils, mais personne ne s'en est encore rendu compte dans la profession, c'est l'éléphant dans la pièce. Donc on bricole, on fait des proratas, le tout étant évidemment redressable. Mais comment en vouloir à la profession de ne pas pouvoir calculer un agrégat né en 2026 depuis un outil conçu en 2004...
 
Rewolution a dit:
C'est effectivement la question à poser, et ma réponse pourra vous surprendre.

L'amortissement à réintégrer à la plus-value est l'amortissement utilisé, du bien.

Utilisé, c'est à dire la part qui a permis de baisser le résultat taxable à 0€, pas la part mise en réserve. L'excédent d'amortissement ne pénalise pas la fiscalité de la revente.

du bien, c'est à dire du bâti et des travaux, pas du mobilier. Or, c'est impossible dans la majeure partie des outils comptables de distinguer l'origine de l'amortissement. L'amortissement des travaux est aussi à réintégrer car le notaire comptabilisera les travaux réalisés durant la période locative. on ne peut pas le déduire 2 fois...
(et au passage, considérez bien votre cuisine en mobilier plutôt qu'en travaux...)

du bien toujours, car on ne considère l'amortissement que du bien qui sera vendu, et pas les autres biens du patrimoine. Là aussi, les outils comptables sont presque tous au niveau de l'activité, et non pas au niveau de la propriété. Je n'en connais qu'un seul qui réalise la compta bien par bien et non pas en consolidé. La loi de finance 2026 rend caduque ces autres outils, mais personne ne s'en est encore rendu compte dans la profession, c'est l'éléphant dans la pièce. Donc on bricole, on fait des proratas, le tout étant évidemment redressable. Mais comment en vouloir à la profession de ne pas pouvoir calculer un agrégat né en 2026 depuis un outil conçu en 2004...

Bonjour.

Vous suggérez que l'amortissement à prendre en compte est l'amortissement utilisé par chaque bien pour avoir un résultat fiscal nul.

Cela signifie que dans le cas que je vous ai soumis, sur les 4000 euros d'amortissements à consommer, 3000 euros sont affectés à l'appartement 1 et 1000 euros à l'appartement 2.

Ce raisonnement ne fonctionne que lorsque le résultat comptable de chaque appartement est positif avant utilisation des amortissements.

Supposons que je reprenne le tableau précédent en augmentant le montant des charges pour l'appartement 2 (8000 euros au lieu de 5000) :
appartement 1appartement 2TOTAL
gains10 0006 000
charges 7 0008 000
bilan comptable avant amortissements 3 000- 2 0001000
dotassion aux amortissements 2 000800010000

Il y a 1000 euros d'amortissements consommés à répartir entre les deux appartements.

Comme l'appartement 2 a un bilan avant amortissement négatif, il ne contribue pas à diminuer le résultat taxable à 0. Dans ce cas on considérerait que l'amortissement consommé par l'appartement est de 1000 euros ?


Pour répondre à lebadeil (je n'arrive pas à utiliser la multi-citations), je ne cherche pas à vendre un de mes biens. Je cherche juste à calculer l'amortissement consommé par chacun de mes biens, sachant qu'à partir de l'année prochaine je vais me passer de l'expert comptable.
 
Il ne s'agit pas de faire ses comptes, mais de voir, le moment venu comment l'administration s'en tirera entre 2 règles incompatibles.
Le bofip qui indique clairement que lorsqu'il y a plusieurs biens, le calcul des amortissements doit être fait au global et par ailleurs lors de la vente , le calcul de la valeur d'acquisition d'un bien est diminuée par le montant des amortissements utilisé de ce bien.
Dans une baignoire d'eau tiède, merci de séparer l'eau chaude et froide...
En attendant je me réfugie derrière mon comptable.
 
nathalie31320 a dit:
Pour répondre à lebadeil (je n'arrive pas à utiliser la multi-citations), je ne cherche pas à vendre un de mes biens. Je cherche juste à calculer l'amortissement consommé par chacun de mes biens, sachant qu'à partir de l'année prochaine je vais me passer de l'expert comptable.
Je crois avoir répondu, que ce soit une vente, ou la part réellement consommé pour un bien
 
C'est la raison pour laquelle je ne suis pas intervenu plus tôt. Je pense que côté responsabilité, se passer de comptable est une erreur.
Lors de la vente, le notaire exigera un document attestant le montant de l'amortissement à réintégrer à la plus-value pour le bien vendu. Et à ce moment là, vous serez obligée de régler 5 ou 10 années de compta d'un coup.

Cette nouvelle règle est en effet en contradiction avec la doctrine jusque là utilisée par la profession. Je laisse volontiers cette responsabilité au comptable qui me coûte 300 balles par an.
 
est-il obligatoire de passer par un comptable pour calculer l'amortissement à réintégrer à la plus-value lors de la vente d'un bien ?
 
nathalie31320 a dit:
est-il obligatoire de passer par un comptable pour calculer l'amortissement à réintégrer à la plus-value lors de la vente d'un bien ?

Non, si vous tenez/avait tenu une comptabilité propre (bien par bien) avant de tout fusionner pour les liasses et que vous avez conserver l'historique des amortissements (batis, travaux, membles) par bien.

Le logiciel LMNP.AI permet cette séparation pour moins de 200 € par an et ca me suffit largement.
 
Oui, le notaire exigera un document d'un professionnel dans la majorité des cas.
 
Ezerian a dit:
Non, si vous tenez/avait tenu une comptabilité propre (bien par bien) avant de tout fusionner pour les liasses et que vous avez conserver l'historique des amortissements (batis, travaux, membles) par bien.

Le logiciel LMNP.AI permet cette séparation pour moins de 200 € par an et ca me suffit largement.
La compta bien par bien est une bonne chose au brouillon mais elle ne répond pas au code des impôts...

"Dans l’hypothèse où une entreprise procède à la location de plusieurs biens dont l’amortissement est admis en déduction dans la limite du montant des loyers acquis diminué des autres charges, il n’y a pas lieu d’appliquer cette limite en considérant isolément chacun de ces biens .
c’est l’ensemble des loyers et des charges afférents aux biens loués ou mis à disposition qu’il convient de comparer pour apprécier si l’annuité d’amortissement relative à ces biens peut être admise en déduction en totalité ou se trouve soumise à la limite de déduction.
La fraction d’amortissement dont la déduction se trouve, le cas échéant, écartée fait l’objet d’une répartition proportionnelle entre les biens pour lesquels la charge d’amortissement excède la différence entre le loyer acquis et les autres charges. Cette répartition s’opère en retenant pour chacun des biens concernés, au numérateur, l’excédent du loyer acquis sur les autres charges afférentes au bien et, au dénominateur, la somme de tous les excédents. »

Donc un bien qui " n'utilise pas" ces propres amortissements peut les utiliser pour l'exploitation.
Est ce que ton logiciel fait cette boucle de rétroactation ?

Dans le cas de vente , faut il intégrer l'amortissement propre du bien ( par exemple ici ,aucune réintégration ) ou l'amortissement utilisé pour l'exploitation globale..?
 
L'avantage d'avoir ses comptes sans logiciel comptable, ni comptable, c'est qu'on a tout le détail bien par bien.
Effectivement, on consolide au niveau global pour les impôts.
Mais on voit bien que les règles changent. Il faut donc bien trouver une solution, cohérente, et simple.
Lors de la vente d'un bien, il faudra bien répondre à la question de reintegration des amortissements rellement utilisés pour ce bien (et non au global).
 
Bonjour.

Il y a quelque-chose que je ne comprends pas bien.

Moietmoi a cité l'article 39 c du code des impôts qui définit d'un côté les recettes et de l'autre les charges qui sont à considérer pour calculer le plafond des amortissements. Et il dit "dans la pratique cela veut dire que l'on calcule fiscalement le résultat de l'activité sans compter la CFE et les frais de compta, que l'on égalise vers le zéro grâce aux amortissements, puis que l'on impute la CFE et les frais de compta".

Concrètement le bilan comptable avant utilisation des amortissements est égal à Gains - Charges.
Si ce bilan comptable est positif, le plafond d'amortissement est égal à la valeur minimale entre (Gains - Charges) et la dotassion annuelle, et permet d'avoir un bilan fiscal nul.

Ensuite les frais de compta permettent d'augmenter d'autant le plafond d'amortissement, et donc de consommer davantage d'amortissements.

Lors de la vente d'un bien qui a été exploité LMNP on a vu qu'il faut calculer la somme de tous les amortissements consommés pour toutes les années où le bien a été exploité.

Est-ce que pour chaque année il faut prendre en compte les amortissements obtenus en faisant le calcul Gains - Charges, ou bien en faisant Gains - Charges + frais de compta ?
 
Dernière modification:
nathalie31320 a dit:
Ensuite les frais de compta permettent d'augmenter d'autant le plafond d'amortissement, et donc de consommer davantage d'amortissements.
Heu
Le résultat devient négatif.


nathalie31320 a dit:
le plafond d'amortissement est égal à la valeur minimale entre (Gains - Charges) et la dotassion annuelle, et permet d'avoir un bilan fiscal nul.
Il y a aussi le report de charges d'un résultat précédent négatif et les amortissements précédemmment " écartés"
 
C'est ce qui se passe dans mes liasses fiscales depuis 5 ans. Tous les ans l'expert-comptable déduit un montant d'amortissement supérieur à la différence entre les gains et les charges, et c'est ce qui fait qu'il déclare chaque année un déficit égal à la somme de la CFE et des frais de compta.

Pourtant il me semblait qu'il n'était pas possible de créer un déficit en déduisant un montant d' amortissements supérieur au plafond.

C'est ce que j'avais tenté d'expliquer dans mon premier post
 
La CFE passe bien après les amortissements. Les outils en ligne appliquent cette règle. C'est très facile, il n'y a rien à faire.
Si le résultat est déjà zéro, alors la CFE devient une charge reportable sur 10 ans maximum (elle sort de la liasse et passe dans la 2042. Le résultat LMNP n'est donc pas négatif).
 
Bonjour,

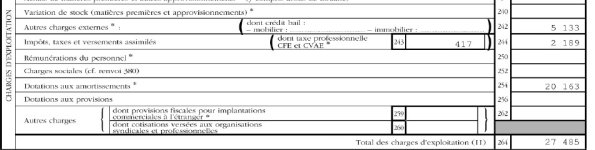
J'ai du mal à comprendre l'histoire de dissocier la CFE, mon expert comptable les compte à priori dans les charges classiques (la CFE va avec la taxe foncière dans la liasse fiscale) :
Capture d’écran 2026-10-17 162424.jpg

Concernant les frais de compta, il les réintègre dans la zone 330 de la liasse au niveau des 2/3 (car crédit d’impôt) ce qui est fini en 2025 (case vide du coup).

D'autre part, il y a des frais communs aux biens comme par exemple les frais bancaires; comment les imputer ?

Et dernier point, comme indiqué précédemment, quand un bien génère un déficit de charges qui est reporté sur un autre bien, comme on opère ?

Avez-vous sollicité le service des impots ou avez vous déjà eu le cas d'une vente ?

Pour ma part pour le moment j'ai appliqué dans mon fichier de suivi une quote part des amortissements imputés globalement sur la base de la production du bien; ceci sans tenir compte des charges individuelles du bien et donc résout les problèmes évoqués précédemment mais ne semble pas correct ?

Merci
 
Mgm31 a dit:
J'ai du mal à comprendre l'histoire de dissocier la CFE
Même interrogation. Ça ressemble à une usine à gaz.
C'est en voyant la case "dont CFE" dans la liasse que je me suis dit que ça devait bien servir à quelque chose.
Mais sur le fonds, je ne comprends pas non plus pourquoi il y a cette exception.
 
Retour
Haut