LMNP : question sur l'utilisation de la dotation aux amortissements

Bonjour.
Je me suis renseigné auprès de lmnp.blog, qui vend un fichier excel permettant de remplir sa liasse fiscale.
Je leur ai donc posé la question sur la CFE et les frais de comptabilité, et voici leur réponse :

Ce calcul est normal : le plafond des amortissements exclut les charges non afférentes au bien (dont la CFE, les frais comptables....). Ces éléments sont alors réintégrés et peuvent selon générer un déficit selon votre résultat d'exploitation.
Les règles relatives à ce plafond sont définies à l’article 39 C du CGI.


Cela signifie bien qu'il faut calculer son plafond d'amortissement, puis y rajouter la CFE et les frais de compta
 
Donc globalement :

Pour le calcul des amortissements qu'on prend en compte pour la plus value de la vente on aurait :
Amortissements = recettes - charges du bien

Les charges communes ainsi que les charges excédentaires d'un autre bien ne seraient pas prises en compte ?

Il faudrait dans ce cas tenir à jour un tableau des amortissements pris en compte pour la plus value bien par bien et séparé du bilan puisque celui-ci le fait pas la séparation
 
nathalie31320 a dit:
Ce calcul est normal : le plafond des amortissements exclut les charges non afférentes au bien (dont la CFE, les frais comptables....). Ces éléments sont alors réintégrés et peuvent selon générer un déficit selon votre résultat d'exploitation.
Les règles relatives à ce plafond sont définies à l’article 39 C du CGI.
C'est exactement ce que j'indiquais

nathalie31320 a dit:
Cela signifie bien qu'il faut calculer son plafond d'amortissement, puis y rajouter la CFE et les frais de compta
Humm .. on rajoute quoi? A quoi?
Le mieux est de s'en tenir à ce qui est écrit au dessus.
Je ne m'aventurerais pas à faire autre chose.
Peut être , as tu trouvé un moyen plus simple?
 
J'ai peut être mal lu l'article 39C mais il ne fait pas de distinguo individuel des biens :

2. En cas de location ou de mise à disposition sous toute autre forme de biens consentie directement ou indirectement par une personne physique, le montant de l'amortissement de ces biens ou parts de copropriété est admis en déduction du résultat imposable, au titre d'un même exercice, dans la limite du montant du loyer acquis, ou de la quote-part du résultat de la copropriété, diminué du montant des autres charges afférentes à ces biens ou parts.

La chose que j'en déduits c'est que par exemple un bien amortit 10K€ qui génère que 7K€ de loyer ne peut servir 10K€ d'amortissement dans le résultat.

La compta des biens est donc bien prise en charge dans le résultat avant le calcul des amortissements à intégrer.... Le problème reste entier pour moi.
 
Mgm31 a dit:
Donc globalement :

Pour le calcul des amortissements qu'on prend en compte pour la plus value de la vente on aurait :
Amortissements = recettes - charges du bien

Les charges communes ainsi que les charges excédentaires d'un autre bien ne seraient pas prises en compte ?

Il faudrait dans ce cas tenir à jour un tableau des amortissements pris en compte pour la plus value bien par bien et séparé du bilan puisque celui-ci le fait pas la séparation
Pour moi on fait le calcul recettes - charges.
Si ce résultat est positif on utilise une quantité d'amortissements pour que le résultat soit égal à zéro.

Normalement le plafond d'amortissement était égal à recettes - charges, car la loi fiscale dit que amortissements ne peuvent pas générer de déficit.

Cependant le plafond d'amortissement peut être augmenté de CFE+frais de compta, et ça a pour résultat de créer un déficit.
 
Quel est le texte qui indique que la CFE et les frais de compta ne sont pas des charges ? Et le coût CGA ?
Concernant la CFE, à priori elle est imputée dans le compte 63511 qui est donc un compte de charge de classe 6 ?
 
Mgm31 a dit:
problème reste entier pour moi
Quel problème ?
Mgm31 a dit:
Quel est le texte qui indique que la CFE et les frais de compta ne sont pas des charges ? Et le coût CGA ?
Comme je l'indiquais plus haut.
Il faut distinguer les charges déductibles du résultat d'un côté et de l'autre le calcul des amortissements imputables fiscalement.
On doit distinguer la comptabilité de la fiscalité.
La CFE et les frais de compta sont déductibles comptablement.

Mais lorsque l'on calcule la part des amortissements comptables qui seront imputables fiscalement on ne compte pas conformement à l'article 39c , ces 2 dépenses.
 
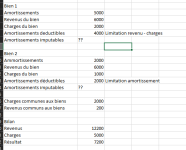
Alors, j'ai pas tout compris mais je vais essayer de résumer mon problème par cet exemple :

1792505289484.png

Charges du bien : tout ce qui est imputable directement : charges de copro, assurance, taxe foncière, intérêts d'emprunt,.....
Charges communes : CFE, frais compta, CGA, frais bancaires,......
Revenus communs : sans doute marginal, mais par exemple compte rémunéré

J'ai donc 7000€ d'amortissements mais je ne peux déduire du résultat que 6000€.
Si j'ai des amortissements non utilisés en année N-1 sur le bien 1, je ne peux pas les utiliser
Si j'ai des amortissements non utilisés en année N-1 sur le bien 2, je peux les utiliser à concurrence de 5000€ (6000-1000)

En supposant donc que j'ai 5000€ d'amortissements non utilisés sur le bien 1 et 10000€ sur le bien 2, si je veux annuler mon résultat, j'aurais :

4000€ imputés sur le bien 1
3200€ (2000 + 1200) imputés sur le bien 2

Ce sont donc ces valeurs à retenir dans le cadre des amortissements imputables à la plus value lors de la vente ?

Je peux reporter 1000€ d'amortissement sur le bien 1 et j'ai -1200€ sur la réserve d'amortissement du bien 2 soit 6000€ d'amortissements non utilisés sur le bien 1 et 8800€ sur le bien 2 ?
 
Mgm31 a dit:
Alors, j'ai pas tout compris mais je vais essayer de résumer mon problème par cet exemple :

Afficher la pièce jointe 58328

Charges du bien : tout ce qui est imputable directement : charges de copro, assurance, taxe foncière, intérêts d'emprunt,.....
Charges communes : CFE, frais compta, CGA, frais bancaires,......
Revenus communs : sans doute marginal, mais par exemple compte rémunéré

J'ai donc 7000€ d'amortissements mais je ne peux déduire du résultat que 6000€.
Si j'ai des amortissements non utilisés en année N-1 sur le bien 1, je ne peux pas les utiliser
Si j'ai des amortissements non utilisés en année N-1 sur le bien 2, je peux les utiliser à concurrence de 5000€ (6000-1000)

En supposant donc que j'ai 5000€ d'amortissements non utilisés sur le bien 1 et 10000€ sur le bien 2, si je veux annuler mon résultat, j'aurais :

4000€ imputés sur le bien 1
3200€ (2000 + 1200) imputés sur le bien 2

Ce sont donc ces valeurs à retenir dans le cadre des amortissements imputables à la plus value lors de la vente ?

Je peux reporter 1000€ d'amortissement sur le bien 1 et j'ai -1200€ sur la réserve d'amortissement du bien 2 soit 6000€ d'amortissements non utilisés sur le bien 1 et 8800€ sur le bien 2 ?

Je pense qu'on ventile entre les 2 biens les charges communes.

Voici les calculs que je ferais :

Pour le bien 1:
gains = 6000+200/2
charges = 2000+2000/2
Résultat =3100
Il y a 5000 euros d'amortissements utilisables
On utilise donc 3100 euros d'amortissements sur les 5000.
Les amortissements consommés (dans le cadre de la plus-value) sont donc égaux à 3100+ la moitié de (frais de compta + CFE)


Pour le bien 2 :
gains = 6000 +200/2
charges = 1000 + 2000/2
Résultat = 4100
Il y a 2000 euros d'amortissements utilisables de l'année + ceux des années précédentes (je n'ai pas bien compris le montant et je suppose qu'il y au au moins 2100 euros).
On utilise donc 4100 euros d'amortissements.
Les amortissements consommés (dans le cadre de la plus-value) sont donc égaux à 4100 euros + la moitié de (frais de compta + CFE)
 
Retour
Haut