agra07
Contributeur régulier
Je salue le courage politique du forumeur qui laisse à d'autre le soin de répondre à sa place.freddo89 a dit:La réponse est là :
N'y aurait-il pas des vérités qui dérangent ?

Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Je salue le courage politique du forumeur qui laisse à d'autre le soin de répondre à sa place.freddo89 a dit:La réponse est là :
Buffeto a dit:peu importe ......la vie est inégalitaire
Buffeto a dit:il faut que chacun fasse des efforts

L'acceptation d'efforts passe mal tout simplement. Aussi bien par ceux qui devraient les faire, pas seulement les retraités, que par les députés qui pensent à leurs électeurs et à leur élection.Maurice63 a dit:Mais apparement l’acceptation d’efforts inégalitaires passe très mal 😉
. Cela nous a fait économiser 1500€ par rapport à la délégation de cette tâche, pas négligeable !s'il te manque quelque chose il suffit de demander à Thérèse [lien réservé abonné]NO2256 a dit:Un exemple amusant, c'est moi qui sort et rentre le plus souvent les poubelles, d'ailleurs ce soir
pchmartin a dit:En résumé
Comparer ce ratio brut revient à comparer des choux et des carottes : il mesure la manière dont un pays a choisi de structurer juridiquement et fiscalement son modèle, mais il ne reflète ni le niveau de vie réel des retraités, ni l'effort économique global qu'une nation consacre à ses aînés
@Axiles
. Dans l'autre, tu as, exemples donnés plus haut, 200% du PIB en placements. Exactement alors que la France est à deux doigts de la faillite et que donc les promesses de retraite ne valent plus grand chose, c'est comique de mettre les deux sur le même plan.
Je pense que l'idée était seulement de faire attention à l'utilisation de ce ratio Dépense de Retraites / PIB , mais absolument pas de le remplacer par autre chose .... et que quand on comparait le ratio entre 2 pays, il fallait garder en tête les différences entre les régimesAxiles a dit:Ce n'est pas tant que je ne suis pas d'accord que le fait que la question devrait être posée différemment. Typiquement la partie soulignée est une évidence. Oui le niveau de dépense publique dans les retraites ne représente pas le niveau de vie des retraités (possiblement meilleur d'ailleurs en SE-DK-NK malgré des cotisations bien moindre, grâce aux profits de la capitalisation). Bien sur. Mais ça n'est pas la question.
C'est faux par ailleurs de dire qu'il faudrait réintégrer ce qui va en capitalisation. A au moins trois niveaux
- Ca s'appelle remettre en question à peu près toutes les normes statistiques en la matière. On va peut être supposer que l'INSEE ou EUROSTAT savent faire leur boulot
- Il y a une différence de nature fondamentale entre les deux : dans un cas (capitalisation) tu as droit à des promesses de prestations sociales, gagées sur rien de concret à part ce fameux "contrat social" auquel certains veulent bien faire semblant de croire tant qu'il va dans leur sens
- Enfin, si on réintègre les paiements faits en capitalisation, il faudrait réintégrer les 30% de dépenses du régime financées par de l'impôt. L'un dans l'autre...
Là, ce serait beaucoup...pchmartin a dit:J'avais l'idée d'analyser le ratio Dépenses de Retraites / PIB ( 57,3% en 2025)

Oh là là !! désolé ... tellement obsédé par les Retraites que j'en viens à confondre le chiffre avec l'ensemble des dépenses publiques !! Le bon chiffre 2024 des Retraites / PIB est 14,8% ( Vieillesse + Survivants ( Réversion))moietmoi a dit:Là, ce serait beaucoup...😃
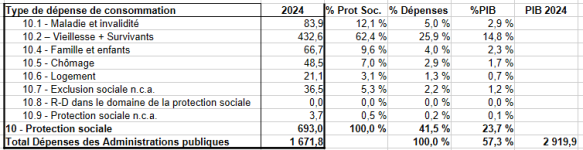
Merci pour vos analyses et clarifications.pchmartin a dit:Oh là là !! désolé ... tellement obsédé par les Retraites que j'en viens à confondre le chiffre avec l'ensemble des dépenses publiques !! Le bon chiffre 2024 des Retraites / PIB est 14,8% ( Vieillesse + Survivants ( Réversion))
Afficher la pièce jointe 58133
Source: [lien réservé abonné]


Une autre façon de mesurer le poids : ~25% de la dépense publique sert à payer les retraites.pchmartin a dit:Oh là là !! désolé ... tellement obsédé par les Retraites que j'en viens à confondre le chiffre avec l'ensemble des dépenses publiques !! Le bon chiffre 2024 des Retraites / PIB est 14,8% ( Vieillesse + Survivants ( Réversion))
Afficher la pièce jointe 58133
Source: [lien réservé abonné]
Ce montant tient il compte des compensations que l'état est obligé de faire pour compenser les fameuses " baisses de charges" ( cotisations)Argg a dit:Une autre façon de mesurer le poids : ~25% de la dépense publique sert à payer les retraites.
Au hasardNivelle a dit:IL e semble que notre système de retraite par répartition n'est pas copiè par les autres ÉTATS
Il y a dans la compta 181 Md€ de dépenses "non réparties" dont 60 Md€ dues à la dette ..Argg a dit:Une autre façon de mesurer le poids : ~25% de la dépense publique sert à payer les retraites.
Et ceci ne prend pas en compte la charge d'intérêt lié à la dette contractée pour payer les retraites passées. Déjà en 2000, 1/3 des retraites étaient payées hors cotisations normales (donc de la dette ou transfert). Pour un départ effectif à la retraite ~59 ans.
On sera bientôt dans une situation où la ressource principale du système de retraite sera la dette et pas les cotisations. On a inventé le système de retraite par endettement.
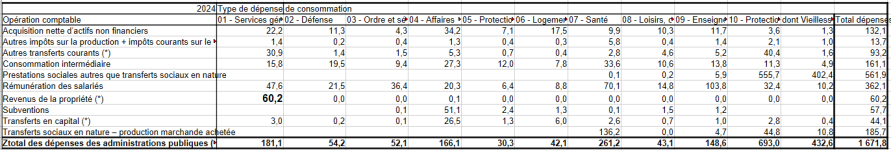
| Ligne | Montant | Contenu |
|---|---|---|
| Acquisition nette d’actifs non financiers | 22,2 | Investissement : constructions, équipements, matériel, moins les cessions d’actifs |
| Autres impôts sur la production + impôts courants sur le revenu | 1,4 | Impôts payés par les administrations elles-mêmes (taxes foncières sur leurs bâtiments, par exemple) |
| Autres transferts courants | 30,9 | Transferts sans contrepartie : contribution au budget de l’UE, aides aux autres pays, versements à des organismes, etc. |
| Consommation intermédiaire | 15,8 | Achats courants de biens et services nécessaires au fonctionnement (fournitures, loyers, entretien, prestataires) |
| Prestations sociales autres que transferts sociaux en nature | vide | Prestations en espèces aux ménages (retraites, allocations, indemnités). Rien dans cette fonction |
| Rémunération des salariés | 47,6 | Salaires bruts et cotisations sociales employeurs des agents |
| Revenus de la propriété | 60,2 | Essentiellement les intérêts de la dette |
| Subventions | vide | Aides aux entreprises. Rien dans cette fonction |
| Transferts en capital | 3,0 | Aides à l’investissement versées à d’autres, indemnisations exceptionnelles |
| Transferts sociaux en nature, production marchande achetée | vide | Remboursements de soins ou de biens achetés au privé (santé). Rien ici |
| Total des dépenses des administrations publiques | 181,1 | Somme des lignes |
Les retraites complémentaires seront revalorisées de 1.4% le 1er novembre.pchmartin a dit:Réunion paritaire Agirc Arrco demain ... entre 1,2 et 1,9 .. ou zero une 2ème année consécutive ?
[lien réservé abonné]
Rappelons que l'an passé c'était 0% .... ceci pour éclairer les stakhanovistes du "boomer bashing" qui ne manqueront pas de s'indigner de cette générosité.Béatrice74 a dit:Les retraites complémentaires seront revalorisées de 1.4% le 1er novembre.
[lien réservé abonné]

Donc inflation: 0,9% l'an dernier + 2,1% cette année ; soit 1,5% en moyenneBéatrice74 a dit:Les retraites complémentaires seront revalorisées de 1.4% le 1er novembre.
[lien réservé abonné]
 LOA, LLD ou crédit : le comparatif du coût réel d'une Toyota Yaris Cross en 2026
 Livret A, LDDS, LEP : pas d'effet taux en septembre, la collecte dans le rouge
 Panne Orange et Sosh : pouvez-vous demander une indemnité à votre opérateur ?
 Pierre Moscovici quitte la Cour des comptes européenne pour « contribuer au débat public » en France
 Livret A : « Je paie des impôts sur les intérêts avec le prélèvement à la source et la flat tax ? »
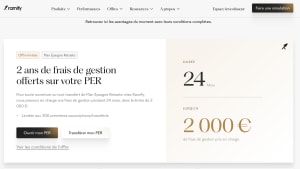 PER Ramify : jusqu'à 2 000 euros de frais de gestion offerts pendant deux ans