Les SCPI

Il y a effectivement plusieurs catégories dans les SCPI :
- celles qui collectent et performent (plutot des SCPI de moins de 5 ans, sauf exceptions)
- celles qui déclinent ou prennent un chemin a risque (plutôt des mastodontes historiques).

Cela nous rapelle la petite musique de 2023.

A nous de surveiller et s'adapter sans s'endormir sur ses lauriers. 😉
 
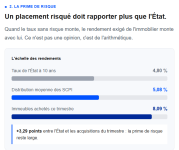
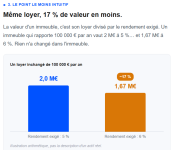
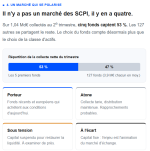
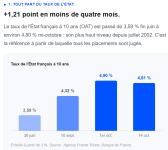
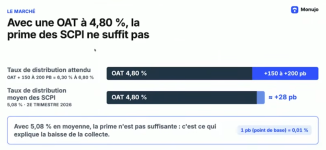
meilleurscpi.com va exactement dans le même sens (webinar du 5/11).

Vous pourrez voir le replay très intéressant du webinar sur youtube :
[Webinaire] Taux à 4,80 % : ce que cela change pour vos SCPI [lien réservé abonné]

1794351249620.png

1794351933937.png

1794351270335.png

Très important ->>>>>

1794351290996.png

1794351340946.png

J'ajoute que le problème reste entier dans le contexte actuel pour les SCPI historiques trainant des taux de rdt de leur patrimoine bien < à 5 %
 
Dernière modification:
Bonjour la file,
Bonne nouvelle : la revalorisation des parts Transition Europe est actée sur contrat Spirit2 avec +0,99 % !
 
Jacques Sparreau a dit:
Alerte pour les personnes positionnées dessus (perso c'est mon cas, j'ai un petit 12% de mon patrimoine sur celle qui va disparaître) : Sogénial fait avaler Coeur d'Avenir par Coeur de Régions. On perd donc la sectorielle Education qui se fond dans une diversifiée.

[lien réservé abonné]

Quelqu'un sait analyser si la fusion est avantageuse pour les associés d'une des 2 SCPI? Au delà du fait que oui Coeur d'Avenir ne collectait pas assez pour atteindre la masse critique nécessaire.
Je suis associé de Cœur de Régions. Personnellement, je voterai contre toutes les résolutions proposées dans le cadre de la fusion :
  • les arguments avancés pour la fusion sont bateaux : économies d'échelles, diversification accrue pour Cœur de Régions, ... Sachant que la taille de Cœur d'Avenir ne représente que 2% de Cœur de Régions, ça ne change au final pas grand chose pour Cœur de Régions.
  • Le rendement de Cœur d'Avenir est de 5% contre 6,2% pour Cœur de Régions, c'est donc une (légère) dilution pour Cœur de Région
  • La fusion n'est pas gratuite, elle engendre des frais (c'est écrit en toutes lettres dans les documents)
  • Sogénial en profite pour ajouter discrètement une commission d'acquisition, ce qui n'a rien à voir avec la fusion. Celle-ci n'existait dans aucune des 2 SCPI. Même si ce n'est que de 1% HT (on a déjà vu beaucoup plus chez d'autres SCPI), c'est déjà trop et ajouter ça discrètement dans la fusion n'est pas très honnête.
  • la fusion est rétroactive au 1er janvier 2026. Donc les associés de Cœur de Régions payent pour ceux de Cœur d'Avenir (ceux-ci vont recevoir un dividende comme s'ils étaient déjà associé à Cœur de Régions depuis le 1er janvier.
  • C'est surtout Sogénial qui y a un intérêt, pas les associés de Cœur de Régions

Pascal 75 a dit:
Etonnant car cœur de région n'est déjà pas en pleine forme ; 100% France / 41% bureaux
La collecte ne cessent de baisser et l'endettement reste fort et l'IRP n'est pas très bon (-1,68%)
L'endettement de Cœur de Région n'est que de 11%, c'est très raisonnable

Pascal 75 a dit:
Afficher la pièce jointe 58678

Perso je n'ai que du Coeur d'Europe qui va assez bien mais je n'apprécie pas trop Sogénial à date
Très petite SDG qui soustraite bcp

et, pour rappel, les thématiques ... :rolleyes:
Ils vont donc diluer une thématique éducation dans une thématique Région/bureau ... je ne sais pas quel cocktail ça va donner :unsure: ça fait un peu bidouillage ... ?
Cœur d'Avenir ne représente que 2% de Cœur de Régions. Ça fait passer la thématique "Santé et éducation" de 1% à 3%, ça ne change pas grand chose.

Sluwp a dit:
Avec seulement 10M€, une collecte en berne et un contexte morose, c'était probablement ça ou la dissolution à moyen terme. Donc probablement une bonne chose. Pour l'équité il faudra voir les prix retenus, en général l'acheteur trouve ça trop cher, le vendeur pas assez.
Tout à fait. En tant qu'associé de Cœur de Régions, je suis contre. Si j'étais associé de Cœur d'Avenir, j'aurais probablement un autre avis ;).
Je suis également associé en NP à la SCPI GMA Essentialis. Devant le manque de perspective de développement, et l'arrivée à moyen terme du mur de la dette, la société de gestion a opté pour la dissolution. C'est honnête de sa part. En plus, le rendement était plutôt faiblard, et la société de gestion avait pris des décisions curieuses. Donc j'estime que c'est mieux ainsi.
 
ba7872 a dit:
Tout à fait. En tant qu'associé de Cœur de Régions, je suis contre. Si j'étais associé de Cœur d'Avenir, j'aurais probablement un autre avis ;).
Je suis associé Coeur d'Avenir. Je suis moyennement fan de la fusion, j'ai placé cet argent sur une sectorielle Education pour avoir une exposition spécifique à ce secteur. Cet investissement va se métamorphoser en parts d'une généraliste 100% France (rien que le concept...). Si je voulais de la généraliste, il y en a une dizaine d'autres qui me viennent avant d'envisager Coeur de Régions. La majorité de mon portefeuille SCPI est d'ailleurs sur des généralistes plus quali (Iroko Zen et Atlas, Transitions Europe).
Suite à la fusion, je risque de vendre mes parts et redéployer sur une autre SCPI dont le contenu m'intéresse réellement.
 
La fintech Ramify [lien réservé abonné] est sur le point d'acquérir la jeune société de gestion immobilière Darwin Invest (connue pour la SCPI Darwin RE01 et ses club deals immobiliers)

Premier acte d'une longue série de fusion / consolidation / rachats en 2027 ... :unsure:
 
ba7872 a dit:
  • Sogénial en profite pour ajouter discrètement une commission d'acquisition, ce qui n'a rien à voir avec la fusion. Celle-ci n'existait dans aucune des 2 SCPI. Même si ce n'est que de 1% HT (on a déjà vu beaucoup plus chez d'autres SCPI), c'est déjà trop et ajouter ça discrètement dans la fusion n'est pas très honnête.
  • la fusion est rétroactive au 1er janvier 2026. Donc les associés de Cœur de Régions payent pour ceux de Cœur d'Avenir (ceux-ci vont recevoir un dividende comme s'ils étaient déjà associé à Cœur de Régions depuis le 1er janvier.
Assez mesquin en effet. C'est moyen cette nouvelle tendance de facturer des frais sur acquisition, sans contrepartie sur la commission de souscription déjà très élevée. L'autre jour le président d'une SDG osait même préciser que c'était dans le pur intérêt des associés, en faisant un parallèle avec des paroles de son fils afin qu'on verse une larme.. Grotesque.

Jacques Sparreau a dit:
Je suis associé Coeur d'Avenir. Je suis moyennement fan de la fusion, j'ai placé cet argent sur une sectorielle Education pour avoir une exposition spécifique à ce secteur. Cet investissement va se métamorphoser en parts d'une généraliste 100% France (rien que le concept...). Si je voulais de la généraliste, il y en a une dizaine d'autres qui me viennent avant d'envisager Coeur de Régions. La majorité de mon portefeuille SCPI est d'ailleurs sur des généralistes plus quali (Iroko Zen et Atlas, Transitions Europe).
Suite à la fusion, je risque de vendre mes parts et redéployer sur une autre SCPI dont le contenu m'intéresse réellement.
Je comprends mais la collecte est déjà quasiment au point mort, avec un effet de marché peu favorable. Coeur d'avenir aurait probablement été bloquée d'ici 1 an. Et avec seulement 10M€, difficile de croire que la SDG se serait investie dans sa gestion. A voir selon les conditions de fusion, mais une dissolution aurait probablement été plus couteuse pour les associés.

En tout cas même si vous êtes tous les 2 contre, j'ai pas trop de doute que cela se fera car une SDG se débrouille généralement pour faire voter ce qu'elle veut, tout en laissant penser que les associés ont la main :)
 
Bonjour à tous,
Je réfléchis à un outil de suivi de la composition des patrimoines de SCPI (évolution au cours du temps de la vacance, typologies, cessions, valeurs d’expertise). Avant de construire quoi que ce soit, j’aimerais comprendre comment vous avez vécu les baisses de prix de part de ces dernières années.

Pour ceux qui ont eu une SCPI concernée :
  1. Comment l’avez-vous appris (bulletin, mail de la SGP, presse, forum) ? Combien de temps après l’annonce ?
  2. Aviez-vous vu des signaux avant ? Lesquels ?
  3. Qu’avez-vous fait ensuite : rien, demande de retrait, vente sur le secondaire, arrêt des versements ?
  4. Avec 3 à 6 mois d’avance, auriez-vous agi différemment, sachant les délais de retrait ?
  5. Aujourd’hui, suivez-vous vos SCPI de près ? Combien de temps par trimestre ?
Si vous voulez qu'on y travaille ensemble, n'hésitez pas à me DM ! :)
 
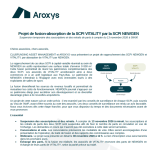
Breaking news: Newgen veut absorber Vitality!
1794591819824.png
 
fr2k6 a dit:
Breaking news: Newgen veut absorber Vitality!
Afficher la pièce jointe 58832
Là aussi c'est contestable. Les personnes qui ont acheté du Vitality parce qu'elles voulaient spécifiquement un move "Salles de sport" se retrouvent avec une généraliste qui contient de la logistique et du commerce. Si elles avaient voulu ça, elles auraient acheté une diversifiée d'entrée de jeu.
Les consolidations regroupent vraiment n'importe quoi sans cohérence.
 
Je ne crois pas avoir vu passer l'info - long mail d'Iroko sur les dernières acquisition.

Iroko Zen acquiert Citizen, un complexe tertiaire de près de 30 000 m² situé au pied de la ligne L du Transilien, pour 94 M€.
Ce prix est inférieur de 45 % à son dernier prix de vente en 2019 (170 M€)¹.
  • Rendement acte en main non garanti* : 11,07 %.
Le vendeur n’était pas un propriétaire qui arbitrait à son rythme. Suite à la reprise de l’actif par les banques en activant leur garantie (une fiducie-sûreté), Iroko Zen a pu acquérir l'immeuble pour 94 millions d'euros.
Mais qui est l'ex propriétaire qui s'est fait tordre le bras par sa banque prêteuse ?

Sinon la moyenne des achats s'est faite à des taux plus raisonnables:
  • Iroko Zen a réalisé huit acquisitions, pour un rendement acte en main (AEM) moyen de 7,64 %* ;
  • Iroko Atlas totalise quatre acquisitions, avec un rendement AEM moyen de 8,24 %*.
 
Jacques Sparreau a dit:
Là aussi c'est contestable. Les personnes qui ont acheté du Vitality parce qu'elles voulaient spécifiquement un move "Salles de sport" se retrouvent avec une généraliste qui contient de la logistique et du commerce. Si elles avaient voulu ça, elles auraient acheté une diversifiée d'entrée de jeu.
Les consolidations regroupent vraiment n'importe quoi sans cohérence.
Et ceux qui ne voulaient pas de Vitality se retrouvent avec une scpi qui a 50% de basic-fit.
Sans compter que à date, le TD de Vitality est bien moindre que celui de NG.
Non, dans l'autre sens, je ne suis pas content non plus.

Vous allez me dire: retirez si vous n'êtes pas content, mais le hic, c'est que d'après la SDG, la fusion ne fait même pas sauter la période d'incessibilité des parts sponsor. Donc les associés de l'une peuvent sortir, la plupart des associés de l'autre, non...
 
Msimmo a dit:
Je ne crois pas avoir vu passer l'info - long mail d'Iroko sur les dernières acquisition.


Mais qui est l'ex propriétaire qui s'est fait tordre le bras par sa banque prêteuse ?

Sinon la moyenne des achats s'est faite à des taux plus raisonnables:
  • Iroko Zen a réalisé huit acquisitions, pour un rendement acte en main (AEM) moyen de 7,64 %* ;
  • Iroko Atlas totalise quatre acquisitions, avec un rendement AEM moyen de 8,24 %*.

la réponse est JP Morgan AM
[lien réservé abonné]
J.P. Morgan Asset Management tourne définitivement la page de Citizen à Bois-Colombes, après sept années compliquées où la valeur de l’actif n’aura cessé de s’étioler.
Pour mémoire, le fonds états-unien faisait l’acquisition de cet ensemble tertiaire de 30 000 mètres carrés fin 2019 auprès d’Union Investment, en débloquant une enveloppe de 170 M€ (5 700 €/m2) financée via un LTV de 70 % par Natixis, aux côtés du fonds de dette Abeille ECRED, de Banque Palatine, de Caisse d’Épargne Loire-Centre et de Natixis Pfandbriefbank. À l’époque, l’actif était occupé à hauteur de 70 % par Coface et le solde s’est loué par la suite pour atteindre les 95 % de commercialisation. Mais à fin 2024, les évaluateurs portent la valeur de l’immeuble à 140 M€, puis à 135 M€ fin 2025. Il s’est finalement vendu 94 M€.
 
Pour info ; dès le 1er décembre, recommander Iroko devient encore plus simple.

  • Une récompense fixe, connue à l’avance : 250 € par filleul, sous réserve des conditions du programme*.
  • Iroko Atlas compte aussi désormais : votre filleul peut investir dans l’une ou l’autre de nos SCPI, ou les deux. Une seule récompense est versée pour son parrainage.
 
Pascal 75 a dit:
Pour info ; dès le 1er décembre, recommander Iroko devient encore plus simple.

  • Une récompense fixe, connue à l’avance : 250 € par filleul, sous réserve des conditions du programme*.
  • Iroko Atlas compte aussi désormais : votre filleul peut investir dans l’une ou l’autre de nos SCPI, ou les deux. Une seule récompense est versée pour son parrainage.
L'ancien système de parrainage était de 1% de la première souscription versée au parrain. Donc la nouvelle formule est plus interessante tant que le filleul verse moins de 25k.
 
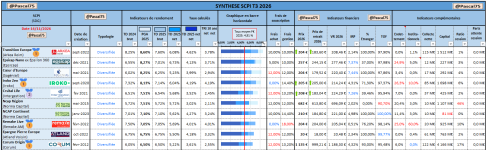
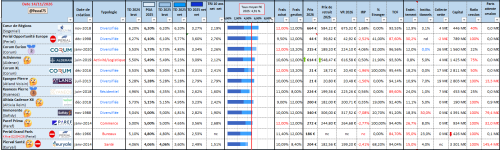
Actualisation synthèse SCPI (BT3 2026)

Il s'agit d'une sélection classée dans l'ordre décroissant du leurs PGA

>Nouvelle présentation / nouveaux logos que j'espère explicites ;)

>Nouveaux indicateurs :

- Collecte nette du dernier Trimestre
- Ratio de cession qui est un bon indicateur de la collecte (au dessus de 40% les retraits sont trop élevés / à la collecte.

Def :
Le ratio de cession mesure le rapport entre le volume de parts faisant l'objet de demandes de retrait et le volume de nouvelles parts souscrites. Par exemple un ratio de 40 % : 60 % de la collecte est disponible aux investissements et aux autres opérations comptables.

1794695875176.png
1794695899821.png
#P75SCPI

Glossaire et qq rappels méthodologiques :

- PGA : Performance Globale Annuelle : Taux de distribution + Variation du prix de part
- Index Reconstitution Prix : Valeur de reconstitution / Prix de part -> Prix décoté si > 0 ; prix surcoté si < 0
- Taux d'Occupation Financière ; Un franchissement à la baisse du seuil de 90% déclenche une alerte, Un TOF qui s'érode trahit souvent des faiblesse structurelles profondes
- Institutionnels : SC/SCI / Parts de SCPI distribuées en AV / Mutuelles / Compagnies de réassurance / Caisses de Garantie / Caisses de retraite / Assurances vie (parfois)… Attention : cette data peut évoluer. Les chiffres sont parfois approximatifs
- Taux calculés :
Estimation de la fiscalité étrangère : TMI-Tx moyen
Hypothèses : TMI à 30% et d'un taux moyen d'imposition de 6%
Formule complète : (TD X (1 - étranger) X 0.528 (coef pour TMI 30% + PS)) + (TD X % Etranger X 0.76 (TMI de 30% - Taux moyen de 6%)

D'autres synthèses en préparation pour les SCPI > 2023

Preneur de toute remarques / signalement d'erreurs ;)
 
Dernière modification:
Pascal 75 a dit:
Actualisation synthèse SCPI (BT3 2026)

Il s'agit d'une sélection classée dans l'ordre décroissant du leurs PGA

>Nouvelle présentation / nouveaux logos que j'espère explicites ;)

>Nouveaux indicateurs :

- Collecte nette du dernier Trimestre
- Ratio de cession qui est un bon indicateur de la collecte (au dessus de 40% les retraits sont trop élevés / à la collecte.

Def :
Le ratio de cession mesure le rapport entre le volume de parts faisant l'objet de demandes de retrait et le volume de nouvelles parts souscrites. Par exemple un ratio de 40 % : 60 % de la collecte est disponible aux investissements et aux autres opérations comptables.

Afficher la pièce jointe 58857
Afficher la pièce jointe 58858
#P75SCPI

Glossaire et qq rappels méthodologiques :

- PGA : Performance Globale Annuelle : Taux de distribution + Variation du prix de part
- Index Reconstitution Prix : Valeur de reconstitution / Prix de part -> Prix décoté si > 0 ; prix surcoté si < 0
- Taux d'Occupation Financière ; Un franchissement à la baisse du seuil de 90% déclenche une alerte, Un TOF qui s'érode trahit souvent des faiblesse structurelles profondes
- Institutionnels : SC/SCI / Parts de SCPI distribuées en AV / Mutuelles / Compagnies de réassurance / Caisses de Garantie / Caisses de retraite / Assurances vie (parfois)… Attention : cette data peut évoluer. Les chiffres sont parfois approximatifs
- Taux calculés :
Estimation de la fiscalité étrangère : TMI-Tx moyen
Hypothèses : TMI à 30% et d'un taux moyen d'imposition de 6%
Formule complète : (TD X (1 - étranger) X 0.528 (coef pour TMI 30% + PS)) + (TD X % Etranger X 0.76 (TMI de 30% - Taux moyen de 6%)

D'autres synthèses en préparation pour les SCPI > 2023

Preneur de toute remarques / signalement d'erreurs ;)
merci @Pascal 75 pour cette synthese.
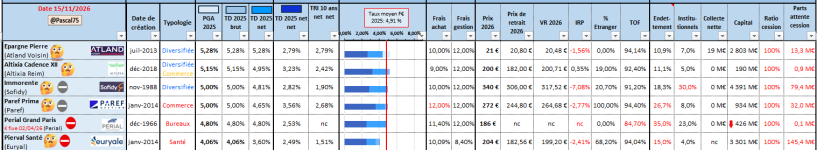
Un ratio de cession de 100% (en rouge) combiné à des parts en attente de cession importante (en rouge) , ne sont ils pas les indicateurs les plus pertinents pour identifier une zone à risque d'une SCPI ?
Pourtant l’icône sens interdit n'est pas toujours indiqué sur cette combinaison .... Ai je mal compris ?
 
lebadeil a dit:
merci @Pascal 75 pour cette synthese.
Un ratio de cession de 100% (en rouge) combiné à des parts en attente de cession importante (en rouge) , ne sont ils pas les indicateurs les plus pertinents pour identifier une zone à risque d'une SCPI ?
Pourtant l’icône sens interdit n'est pas toujours indiqué sur cette combinaison .... Ai je mal compris ?

Très bonne question (y)

Le sens interdit ne concerne que les scpi plantées ou complètement plantées.

Un pbl de liquidité peut être transitoire (certes rarement observé mais voyons le verre à moitié plein) ou définitif. D'où l'icone "réflexion" :unsure:

J'ai aussi pris en compte l'historique de la sdg.
Par exemple pour Epargne Pierre, la SDG Atland (qui n'a pas déméritée dans le passé) a réagit.
Nous verrons bien si cela porte ses fruits ou si il était déjà trop tard ...

Pour Immorente, je rajoute, en te lisant (y), un sens interdit gris en + de l'icone réflexion ;)
Pour Prima, je rajoute aussi un sens interdit gris car Prima est à la base une bonne diversification sectorielle et géographie (mais en difficulté actuellement)

D'autre part, il existe différent niveau de volume de parts en attente.

Il peut évoluer rapidement mais le volume de part en attente est encore assez modéré pour altixia.

Extrait des SCPI concernées :

1794736515020.png
 
Dernière modification:
Merci pour ton tableau Pascal

Question : qu est ce que l on peut faire de ces SCPI qui ne vont pas très bien ? Sur AV, il faut attendre X années mais si on a passé ces années (ou pas) , vous revendez et vous prenez d autres SCPI (sur Spirit 2 par exemple plus trop de choix…) ? Ça bouffe un peu la rentabilité niveau ratio frais d entrée/durée du placement…

Perso j avais liquidé très tôt du Paris car j en avais pas beaucoup mais l opération n avait pas été un grand succès financièrement parlant (mais vu l état de la SCPI maintenant j ai bien fait)
 
Darkedge84 a dit:
Merci pour ton tableau Pascal

Question : qu est ce que l on peut faire de ces SCPI qui ne vont pas très bien ? Sur AV, il faut attendre X années mais si on a passé ces années (ou pas) , vous revendez et vous prenez d autres SCPI (sur Spirit 2 par exemple plus trop de choix…) ? Ça bouffe un peu la rentabilité niveau ratio frais d entrée/durée du placement…

Perso j avais liquidé très tôt du Paris car j en avais pas beaucoup mais l opération n avait pas été un grand succès financièrement parlant (mais vu l état de la SCPI maintenant j ai bien fait)
Parfois il vaut même mieux prendre la pénalité et sortir avant X années, selon la pénalité : prendre 3% ou se retrouver avec une SCPI passée en capital fixe qui risque de perdre 20, 30, 50% c'est un calcul à faire.
 
Retour
Haut