Les SCPI

Darkedge84 a dit:
Merci pour ton tableau Pascal

Question : qu est ce que l on peut faire de ces SCPI qui ne vont pas très bien ? Sur AV, il faut attendre X années mais si on a passé ces années (ou pas) , vous revendez et vous prenez d autres SCPI (sur Spirit 2 par exemple plus trop de choix…) ? Ça bouffe un peu la rentabilité niveau ratio frais d entrée/durée du placement…

Perso j avais liquidé très tôt du Paris car j en avais pas beaucoup mais l opération n avait pas été un grand succès financièrement parlant (mais vu l état de la SCPI maintenant j ai bien fait)
Réponse compliquée ;) car les situations personnelles sont multiples.

On a tous des SCPI acquises depuis + ou - longtemps et des portefeuilles plus ou moins importants en absolu et en relatif ce qui peut changer la donne.

Ce que je fais en cohérence avec ma situation (ce n'est donc surtout pas un conseil) :

1/ Je surveille mes SCPI de près
2/ Je me rends aux AG et j'assiste au webinars (Info fraiches)
3/ Je lis le forum MoneyVox. Vos posts ici sont tous porteurs d'infos ;) (y)
4/ En direct, pour les SCPI en cours de plantage (difficile à évaluer avec certitude), je fais des demandes de retraits afin de m'inscrire sur les listes d'attente. En cas de retournement de situation, il est toujours possible d'annuler sa demande
5/ Pour les SCPI complètement plantées, j'attends les fonds de remboursement ou ... je ne fais rien car vendre en K fixe à -80% à des profiteurs ... très peu pour moi :ROFLMAO:
6/ En AV, dans tous les cas, je reste vigilent mais j'estime qu'il n'y a pas d'urgence, l'assureur exerçant la liquidité.
qq aurait ils des exemples concrets de blocage ?
Certains assureurs ont inclus des clauses de blocage mais je n'ai pas bcp d'infos.
Si quelqu'un est particulièrement calé sur le sujet… ? (y) je suis preneur ;)

Notons, qu'il y a un lien entre la liquidité en direct et en AV ;

Lorsqu'1 SCPI présente un fort % d'institutionnels (notamment en AV via vos UC) ils peuvent se retirer massivement dés la première alerte et bloquer la liste d'attente.
Je fais donc attention à la proportion d'institutionnels ;)

1 seule SCPI historique m'autorise une réelle tranquillité depuis 14 ans :

Corum Origin (jusqu'à quand me direz vous ? :ROFLMAO: ça je n'en sais rien ;))
 
Dernière modification:
Merci

C est vrai que Corum pas Corum..les frais… mais au final ça fait des années que les investisseurs sont quand même tranquille avec eux…jusqu à quand comme tu dis

Perso j ai tout en AV. J avais pris les soi disant 5-6 meilleures en AV il y a 4 ans (5 ans l an prochain…) qui se transforment en danger (Pierval, Immorente, Activimmo, Épargne Pierre ……) , je ne sais pas quoi en faire dans mon AV et mon PER…Il faut que je regarde les délais sur Spirit 2 de ces SCPI

Après le reste (70%) est sur du Remake Live, Iroko, et plus récemment Mistral Sélection Iroko Atlas et Eden à moindre mesure…

Je me dis que ce marché est peut être du One Shot de 4/6 ans donc je commence à douter de ma stratégie (s il faut constament arbitrer…ce n était pas le but)
 
Darkedge84 a dit:
je commence à douter de ma stratégie (s il faut constament arbitrer…ce n était pas le but)
si on veut avoir de la sécurité il faut rester sur les fonds euros qui normalement , meme s'ils rapportent peu , protègent ton capital .
pour le reste , puisqu'on parle d'AV ; les SCPI en AV sont , de mon point de vue , des UC comme d'autres UC action ....

pour les SCPI en direct les choses sont un peu différentes
 
Pour compléter nos réflexions sur la gestion de la situation en SCPI :

Tribune de Léonard Hery, directeur général d'Epsicap REIM
(vous retrouverez l'article en intégralité si vous souhaitez, dans le No du 10 nov. 2026 des échos investir)

----
Les SCPI les mieux armées pour ce nouveau cycle partagent cinq atouts structurels.

L'indexation des loyers. Des baux indexés sur des indices reflétant l'inflation permettent aux revenus locatifs de suivre, au moins partiellement, la hausse générale des prix. C'est un mécanisme de protection naturel, d'autant plus efficace que les locataires sont solides et les loyers en ligne avec le marché.

Le report à nouveau. Les réserves constituées lors des exercices précédents offrent une capacité à lisser la distribution en cas de vacance ponctuelle ou d'impayé. Un RAN suffisant est un signe de gestion prudente ; il permet d'aborder les aléas locatifs avec davantage de visibilité.

La décote du prix de part. Un prix de souscription inférieur à la valeur de reconstitution constitue une marge de sécurité relative face à une éventuelle baisse des valeurs d'expertise. Nous y revenons plus loin, car ce critère est à nos yeux déterminant.

La diversification et la granularité du patrimoine. Un patrimoine composé de nombreux actifs de taille unitaire raisonnable, répartis entre plusieurs pays, typologies et locataires, n'est pas exposé de manière uniforme aux évolutions de son environnement. Chaque actif répond à un contexte économique, politique et immobilier qui lui est propre. Cette diversité d'expositions atténue l'effet d'un choc localisé sur l'ensemble du portefeuille, là où un patrimoine concentré sur quelques grands actifs le subit pleinement.

Un endettement maîtrisé. Le niveau de levier compte, mais sa structure compte tout autant : part de dette à taux fixe ou couverte, échéances étalées et suffisamment lointaines. Une SCPI peu endettée, ou endettée à taux fixe, garde la maîtrise de son résultat face à la remontée du coût du crédit.

La décote, un atout décisif (IRP dans ma synthèse actualisée hier ;))

Dans un environnement de taux haussiers, les taux de rendement attendus par les investisseurs immobiliers tendent à remonter, ce qui pèse mécaniquement sur les valeurs d'expertise. Le bon réflexe consiste donc à regarder non seulement ce que rapporte une SCPI, mais aussi le prix auquel l'épargnant entre au capital, au regard de la valeur réelle du patrimoine.

Une décote significative entre le prix de part et la valeur de reconstitution offre une marge de sécurité. Si les expertises reculent, cette marge absorbe tout ou partie de la baisse avant qu'un ajustement du prix de part ne devienne nécessaire. Elle traduit aussi, le plus souvent, des acquisitions réalisées à des niveaux de prix défensifs, en phase avec le nouvel environnement de taux. Pour le nouvel associé, c'est un point d'entrée favorable à prendre en compte dans sa décision d'investissement.

Il faut à cet égard rester vigilant face aux annonces de revalorisation du prix de part. Une revalorisation fige une valeur à un instant donné, sur la base d'expertises arrêtées à une date passée. Elle ne préjuge en rien de l'évolution future de la valeur de reconstitution, qui peut baisser dans le même temps sous l'effet de la hausse des taux.

Le risque est alors double : la décote se réduit, voire se transforme en surcote, et l'épargnant qui souscrit après la revalorisation perd le coussin qui le protégeait. Plutôt que le sens de variation du prix de part, c'est l'écart entre ce prix et la valeur de reconstitution, et sa trajectoire dans le temps, qu'il convient d'examiner.

----

Je suis complètement en phase avec cette analyse. (y)

J'ajoute être très réservé sur les très récentes SCPI (2025 et 2026).
Même si elles se constituent un patrimoine au bon moment et bien rémunéré, auront-elles la possibilité de se développer au delà des 100 M€ en cette période de baisse de collecte ... ?

Une SCPI < à 100 M€ est fragile et sujette à absorption ou fusion :rolleyes:
 
Dernière modification:
Certains arguments sont fallacieux et éculés..

Promouvoir l'indexation des loyers alors qu'ils sont majoritairement révisés à la baisse actuellement... Et au passage si l'on regarde sur les 10 dernières années, les loyers par part de SCPI n'ont absolument pas suivi l'inflation, pire ils ont plutôt baissé !

Le RAN est une écriture comptable qui correspond rarement à de la trésorerie disponible. De plus sa distribution appauvrie la SCPI et donc augmente le risque de baisse de prix de part. On a eu un parfait exemple pendant le COVID où très peu de RAN a été distribué pour compenser la chute temporaire des loyers.

J'ajoute être très réservé sur les très récentes SCPI (2025 et 2026).
Même si elles se constituent un patrimoine au bon moment et bien rémunéré, auront-elles la possibilité de se développer au delà des 100 M€ en cette période de baisse de collecte ... ?
Il y a en effet un risque de se retrouver sur une SCPI concentrée, assez rapidement fusionnée, bloquée ou dissoute (avec les frais associés). Surtout chez les petites SDG qui n'ont pas un réseau de distribution établi.

De toute façon il est peut-être préférable d'attendre car les valorisations ne reflètent probablement pas encore le nouvel environnement de taux.
 
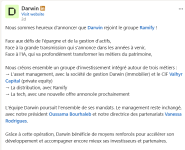
Des nouvelles de Darwin (SCPI RE01) : (vu sur linkedin)
Pour moi c'est plutôt une bonne nouvelle !

L'équipe devrait pouvoir poursuivre son internationalisation, cela donne une meilleur visibilité sur la pérennité de la société. La collecte devrait se trouver boostée avec ce canal de distribution privilégié et les associés actuels pourraient bénéficier de la relution des nouveaux entrants.

1794754284381.png
 
Je me permets de reposter #13.342 cette EXCELLENTE vidéo pédagogique sur les difficultés du moment (cohérente avec nos réflexions) :

Monujo est l'émanation de meilleurSCPI.com


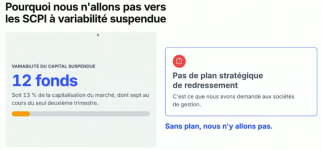
Confirmation de ma conviction :

1794768122681.png
 
Dernière modification:
Pascal 75 a dit:
Je suis complètement en phase avec cette analyse. (y)
Moi pas du tout.

Placer la SCPI en surcote peut être un moyen de juguler un peu la collecte si la SDG l'estime excessive. Ca peut être un outil, avec l'augmentation du délai de jouissance qu'a déjà évoqué Yann Videcocq (Arkea REIM).
La décote a aussi pour effet de diluer les associés existants.
Autre chose : l'article dit que la décote protège la valeur de reconstitution, alors qu'en réalité non pas du tout. Vendre des parts en décote met mécaniquement une pression baissière sur la valeur de reconstitution. Pour la faire monter, il faut vendre des parts en surcote, ce qui permet de collecter et réinvestir davantage d'argent que le volume de parts créées pour les nouveaux acquéreurs, et de ne pas diluer les existants.
 
Pour que tout le monde s'y retrouve sur cette notion de décote / surcote ; ;)

> Les SDG avec un prix en décote attirent les souscripteurs (bon signal).
En clair on achète à 100 qq chose qui en vaut 105 ou 110 à un moment donné.
Une décote significative entre le prix de part et la valeur de reconstitution offre donc bien une "marge de sécurité" en cas d'augmentation de la VR
Un décote permet actuellement de maintenir une bonne collecte pour investir à des taux (prime de risque comprise) > à 8%

La valeur de reconstitution n'est théoriquement pas influencée par le prix de part mais par les valeurs d'expertise en décembre et juin de chaque année.
Cette VR est influencée par les taux élevés que nous subissons actuellement.
Les VR vont donc baisser en décembre 2026 (publication en janvier 2027).

Les prix en surcote vont donc être mécaniquement majorés ;

> En surcote, on "repousse" les souscripteurs (mauvais signal).
En clair on achète à 100 qq chose qui en vaut 95 ou 90 à un moment donné.
La collecte est impactée à la baisse et aucune marge de manœuvre face à une VR en baisse

Comme il y a ce fameux tunnel de prix (-10% / +10%) autour de la VR les SDG peuvent adapter à la marge leurs prix en fonction de leur stratégie commerciale et de leur situation.
 
Dernière modification:
C'est un non sens de dire que le prix de la part n'a pas d'influence sur la valeur de reconstitution. Un exemple par l'absurde : si le prix de la part est à 0€, oui les valeurs d'expertises ne changent pas mais vous devez les diviser par + d'associés, donc la valeur de reconstitution baisse .

Donc Jacques Sparreau a raison sur la théorie et sur les 15 dernières années la décote pratiquée par quasi toutes les SDG a constamment dilué les associés, au profit surtout des SDG.

Par contre dans le climat actuel de hausse de taux, la plupart des SCPI sont désormais largement survalorisées. Quand le taux moyen de votre parc est à 4,5% alors que le marché exige désormais 7%, le prix aurait dû baisser de 35%. Or beaucoup de SCPI n'ont pas encore suffisamment baissé leur prix.

C'est ce qui explique pourquoi même avec une légère décote, la collecte est actuellement relutive pour la plupart des SCPI. Elle le serait encore plus avec une surcote mais il serait plus difficile de collecter, donc ce n'est pas forcément la chose à faire.
 
Pascal 75 a dit:
> En surcote, on "repousse" les souscripteurs (mauvais signal).
Ca peut être un mauvais signal vis-à-vis des aspirants placeurs.
Ca peut aussi être un bon signal vis-à-vis des associés déjà en place, en leur passant le message qu'on ne les laissera pas se faire diluer.

Bref, ça ne me paraît pas être un mauvais outil dans certains contextes spécifiques, plus précisément les périodes où des SCPI galèrent à placer ce qu'elles collectent. Mais en régime normal, c'est effectivement un mauvais signal.
 
Et on a bien vu que pendant une telle période - qui n'est pas du tout la période actuelle - les SDG n'ont pas souhaité surcoter leur SCPI, au contraire même ! Donc je pense que ce mécanisme devrait purement être supprimé car au final il me semble nuire plus qu'il ne profite aux associés. Cela aurait aussi le mérite de simplifier le produit. Et -10/+10% c'est une fourchette énorme, d'autant plus que la SDG peut déjà discuter les valeurs d'expertises (cf interview du DG d'une société de gestion).
 
Sluwp a dit:
Et on a bien vu que pendant une telle période - qui n'est pas du tout la période actuelle - les SDG n'ont pas souhaité surcoter leur SCPI, au contraire même ! Donc je pense que ce mécanisme devrait purement être supprimé car au final il me semble nuire plus qu'il ne profite aux associés. Cela aurait aussi le mérite de simplifier le produit. Et -10/+10% c'est une fourchette énorme, d'autant plus que la SDG peut déjà discuter les valeurs d'expertises (cf interview du DG d'une société de gestion).
Si tu penses que une fourchette de -10 +10% de valorisation c'est énorme, je te propose d'aller regarder la volatilité des sociétés SIIC (immo françaises cotées), tu ne vas pas être déçu !
 
Sauf que ce n'est pas le gérant de la SIIC qui décide de la valeur de sa propre SIIC. C'est très différent.
 
Les expertises de SCPI et SIIC sont toutes sensé être indépendantes à ma connaissance. Mais les valorisations des SIIC varient souvent plus, pourquoi, telle est la question ?
 
LA future star des SCPI :
Ça serait ensuite interessant de suivre la collecte.
Cette fois ci pour étre sûr de l'alignement des intérêts, 1/3 de la commission de souscription est investie dans la SCPI.
Bon courage !!
 
Divergeant a dit:
LA future star des SCPI :
Ça serait ensuite interessant de suivre la collecte.
Cette fois ci pour étre sûr de l'alignement des intérêts, 1/3 de la commission de souscription est investie dans la SCPI.
Bon courage !!
Ma compréhension est que le réinvestissement concerne la commission de gestion annuelle et pas la commission de souscription. Mais à checker.
Ceci dit, il faut vraiment avoir le cœur bien accroché pour vouloir faire encore confiance à cette maison, qui affiche les pires performances possibles sur toutes leurs SCPIs en ayant rincé et bloqué des milliers d’epargnants… et lancer une SCPI qui est l’exact opposé de tout ce qu’ils ont développé sur les 10-15 dernières années, sur l’argument que « le marché a toujours raison » (alors que ce sont surtout les gestionnaires de qualité concurrents qui ont eu raison de ne pas faire comme eux…), cela signe le desaveu complet de toute leur stratégie jusqu’a aujourd’hui.
Bon courage en effet !
 
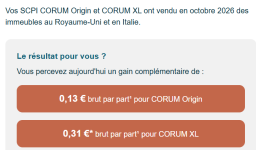
En parallèle à toutes les mauvaises nouvelles ; ;)

Je vous avais annoncé une bonne surprise pour Corum XL

1794996765700.png
 
Commissaire Fred a dit:
Ma compréhension est que le réinvestissement concerne la commission de gestion annuelle et pas la commission de souscription....
Bon courage en effet !
Une société de gestion qui devient associée..
Curieux. Ils ont dû bosser le juridique..?
 
Retour
Haut