Les offres avec prime(s) pour assurances-vie

Axiles a dit:
Dommage pour eux, tout a basculé pour moi chez des courtiers AV moins chers.
Lu sur La Tribune
"Société générale assigne à sa filiale BoursoBank un objectif de plus de 14 millions de clients fin 2029, contre 9,1 millions à la fin juin 2026. Il lui faut donc gagner au moins 4,9 millions de clients en trois ans et demi, à un rythme supérieur à 1,4 million par an. Cette conquête passera encore par les primes d’ouverture, de mobilité bancaire et de fidélisation."
..."L’ouverture d’un compte courant produit peu de marge à elle seule. La rentabilité se construit lorsque le client y domicilie ses flux, conserve des dépôts, souscrit un crédit, passe des ordres de Bourse, verse sur une assurance-vie ou confie une épargne plus importante."
 
Tederic a dit:
Lu sur La Tribune
"Société générale assigne à sa filiale BoursoBank un objectif de plus de 14 millions de clients fin 2029, contre 9,1 millions à la fin juin 2026. Il lui faut donc gagner au moins 4,9 millions de clients en trois ans et demi, à un rythme supérieur à 1,4 million par an. Cette conquête passera encore par les primes d’ouverture, de mobilité bancaire et de fidélisation."
..."L’ouverture d’un compte courant produit peu de marge à elle seule. La rentabilité se construit lorsque le client y domicilie ses flux, conserve des dépôts, souscrit un crédit, passe des ordres de Bourse, verse sur une assurance-vie ou confie une épargne plus importante."
Ça ne change pas que sans boost pour 2027 (sans condition d'UC) leur fonds euros est moyen. On verra en janvier 2027 leur taux 2026 mais je crois pas à la bonne surprise.
 
Tederic a dit:
Lu sur La Tribune
"Société générale assigne à sa filiale BoursoBank un objectif de plus de 14 millions de clients fin 2029, contre 9,1 millions à la fin juin 2026. Il lui faut donc gagner au moins 4,9 millions de clients en trois ans et demi, à un rythme supérieur à 1,4 million par an. Cette conquête passera encore par les primes d’ouverture, de mobilité bancaire et de fidélisation."
..."L’ouverture d’un compte courant produit peu de marge à elle seule. La rentabilité se construit lorsque le client y domicilie ses flux, conserve des dépôts, souscrit un crédit, passe des ordres de Bourse, verse sur une assurance-vie ou confie une épargne plus importante."
Ce qui est donc l'inverse de ce que j'avais lu. Je ne comprends pas. Si c'est ça, il est logique de voir se tarir les offres sur les ouvertures de compte couranr, mais on devrait au contraire voir se multiplier les offres sur les Assurances vie. Et on constate que ce n'est pas le cas.
 
C’est plutôt le contraire même
 
Al56 a dit:
Ça ne change pas que sans boost pour 2027 (sans condition d'UC) leur fonds euros est moyen. On verra en janvier 2027 leur taux 2026 mais je crois pas à la bonne surprise.
Je le trouve plutôt bon :unsure:.
La moyenne 2025 était à 2.65%, ils étaient à 3% sans boost.
 
freddo89 a dit:
Je le trouve plutôt bon :unsure:.
La moyenne 2025 était à 2.65%, ils étaient à 3% sans boost.

Pas un mauvais contrat. Solide certes même si en période de taux bas, il a déçu. Pas de quoi le surabonder selon moi.
 
Al56 a dit:
Pas un mauvais contrat. Solide certes même si en période de taux bas, il a déçu. Pas de quoi le surabonder selon moi.
L'assurance vie me semble être une histoire de compromis et dépendre de la situation de chacun.

Dans mon cas je m'en sers d'épargne de précaution bis en plus des livrets reglementés.
Ils semblent très efficaces sur les retraits partiels et c'est mon seul contrat de plus de 8 ans.

Je pourrais certainement avoir un rendement un peu meilleur ailleurs mais je perdrais ces deux avantages.
Pour quelqu'un qui a un horizon de plus de 8 ans ça peut être différent.

L'autre point est la constance.
Un très bon rendement actuel peut devenir très mauvais en quelques années.
 
J’aurais tendance à penser que Generali a beaucoup collecté à 3% et qu’avec la hausse des taux actuelle il risque de rester scotché à 3% quand d’autres pourront monter plus vite vers les 5%.
 
Shvox a dit:
J’aurais tendance à penser que Generali a beaucoup collecté à 3% et qu’avec la hausse des taux actuelle il risque de rester scotché à 3% quand d’autres pourront monter plus vite vers les 5%.
Je me dis justement que les offres alléchantes sur les nouveaux versements risquent de revenir chez Generali bientôt :money_mouth:
 
freddo89 a dit:
Je me dis justement que les offres alléchantes sur les nouveaux versements risquent de revenir chez Generali bientôt :money_mouth:
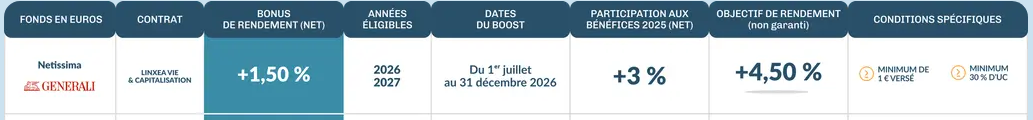
Pourquoi revenir alors qu'il y en a une en cours depuis le 1er trimestre ?
Ou alors +1.5% n'est pas alléchant pour vous ?

1790023048585.png
 
Dom7859 a dit:
Pourquoi revenir alors qu'il y en a une en cours depuis le 1er trimestre ?
Ou alors +1.5% n'est pas alléchant pour vous ?

Afficher la pièce jointe 57666
Le boost est cancel si un rachat est effectué sur un autre contrat Generali avant le versement sur la période du boost. Je ne sais pas si c'est précisément pour cette raison.
 
Dom7859 a dit:
Pourquoi revenir alors qu'il y en a une en cours depuis le 1er trimestre ?
Ou alors +1.5% n'est pas alléchant pour vous ?

Afficher la pièce jointe 57666
30% d'UC...
À 0.75% de frais, je préfère le PEA :ROFLMAO:
 
freddo89 a dit:
30% d'UC...
À 0.75% de frais, je préfère le PEA :ROFLMAO:
Chacun fait selon ses objectifs.
Au passage les frais d'UC sont de 0.6%, les 0.75% sont ceux du F€ dont rendement affiché est net de frais.
 
Tederic a dit:
Lu sur La Tribune
"Société générale assigne à sa filiale BoursoBank un objectif de plus de 14 millions de clients fin 2029, contre 9,1 millions à la fin juin 2026. Il lui faut donc gagner au moins 4,9 millions de clients en trois ans et demi, à un rythme supérieur à 1,4 million par an. Cette conquête passera encore par les primes d’ouverture, de mobilité bancaire et de fidélisation."
..."L’ouverture d’un compte courant produit peu de marge à elle seule. La rentabilité se construit lorsque le client y domicilie ses flux, conserve des dépôts, souscrit un crédit, passe des ordres de Bourse, verse sur une assurance-vie ou confie une épargne plus importante."

Ça confirme mon ressenti de ces derniers semaines. Les offres de parrainage sont reparties à fond, comme à la belle époque. J’ai pensé qu’ils voulaient atteindre de nouveaux objectifs en termes de nombre de clients, notamment à mon avis face à Revolut qui avance à une vitesse folle
 
Axiles a dit:
Dommage pour eux, tout a basculé pour moi chez des courtiers AV moins chers.

Je me demande jusqu’à quand ils vont conserver ces frais à 0,75% car c’est énorme de nos jours. Même leur PER Matla n’est qu’à 0,5% de FG.

J’aimerais vraiment 0,5% sur BoursoVie pour y placer beaucoup plus et notamment en UC.. car c’est une AV top à part ce souci de frais sur UC.
 
lucienbramard a dit:
Je me demande jusqu’à quand ils vont conserver ces frais à 0,75% car c’est énorme de nos jours. Même leur PER Matla n’est qu’à 0,5% de FG.

J’aimerais vraiment 0,5% sur BoursoVie pour y placer beaucoup plus et notamment en UC.. car c’est une AV top à part ce souci de frais sur UC.
Je doute qu’ils le fassent, ils ont réservé cette baisse à BoursoFirst il y a quelques semaines. Les FDG passent de 0,75 à 0,5 pour ces clients (gros contrats uniquement).
 
Axiles a dit:
Je doute qu’ils le fassent, ils ont réservé cette baisse à BoursoFirst il y a quelques semaines. Les FDG passent de 0,75 à 0,5 pour ces clients (gros contrats uniquement).

Ah les coquins. Bon déjà ils sont conscients que c'est trop élevé. On peut rêver un jour d'un 0,5% pour tous et de 0,3% pour BoursoFirst :biggrin:

Donc même en ayant BoursoFirst il faut un encours minimum ?

Edit : je viens de voir ça (donc pas valable sur un contrat déjà ouvert avant fin 2024 ? :rolleyes:)

Pour bénéficier de ces conditions tarifaires préférentielles, vous devez disposer d'un contrat BoursoVie ouvert depuis le 12/12/2024 (date de lancement de l'offre BoursoFirst) avec 75 000 € d'encours minimum.
 
Dernière modification:
Bonjour,

j'ai ouvert une assurance-vie chez Fortuneo pour bénéficier des 200 euros de bienvenue, quel est le délai pour avoir les 200 euros ?
Dans les conditions générales ça parle d'un délai de 2 à 3 mois, pour ceux qui ont essayé de bénéficier de l'offre cela a mis combien de temps pour recevoir ces 200 euros ?
 
Bonjour @TuxCash

Je ne sais plus au bout de combien de temps j'avais reçu la prime, je t'avoue.

Il y a une nouvelle ( ? ) offre chez Epargnissimo pour un contrat Life Epargne by Epargnissimo, voir mes copies d'écran ci-dessous.
"Bénéficiez d’une prime de bienvenue de 100 € offerts sous conditions1 jusqu'au 31 octobre 2026 !"
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
  • La consultation des
    pièces jointes est
    réservée aux abonnés
  • La consultation des
    pièces jointes est
    réservée aux abonnés
  • La consultation des
    pièces jointes est
    réservée aux abonnés
TuxCash a dit:
Dans les conditions générales ça parle d'un délai de 2 à 3 mois, pour ceux qui ont essayé de bénéficier de l'offre cela a mis combien de temps pour recevoir ces 200 euros ?
Chez Fortuneo, c'est plutôt à la limite supérieure du délais.
 
Retour
Haut