Les actions américaines

Jeune_padawan a dit:
IPO Anthropic, mon message dédié : https://www.moneyvox.fr/forums/fil/...oductions-en-bourse.41966/page-13#post-808224
Moi, je trouve que ça craint.
Ceci dit, tant que l'orchestre joue, la musique est belle .
Merci @Jeune_padawan pour ton travail fait pour nous expliquer cette IPO.
 
Merci pour l'analyse approfondie.

Il y aura probablement une forte demande et qui plus est si les particuliers sont conviés.
 
Merci @Jeune_padawan pour cette explication de texte !
 
Do you want a Coke ? :cool:

3ème trimestre 2026 de Coca-cola et le sucre se vend toujours aussi bien:biggrin:.

Croissance de 7,3% du chiffre d'affaire trimestriel vis à vis du T3 2025 à 13,38 milliards de $. Croissance générale des volumes sauf en Amérique du Nord où les sodas stagnent. Par contre l'Inde, la Chine, le Mexique et le Brésil voient leurs demandes en terme de volume augmenter.

Le résultat d'exploitation a progressé de 12 % à 4,47 milliards de $ bien aidé par des effets de change favorables notamment pour l'Amérique latine. Le bénéfice net trimestriel est de 4 milliards de $ en hausse de 8% soit un BNA de 0,93 $/action (+8%).

Globalement Coca-Cola s'en sort bien mieux que Pepsi qui est pénalisé par les produits à grignoter. La société s'est adapté en baissant ses prix aux Etats-Unis ou en faisant des contenants plus petits donc moins chers de façon à relancer les volumes.

Niveau flux de trésorerie sur 9 mois c'est bien, on n'est pas dans du spectaculaire mais c'est mieux qu'en 2025. Le dividende (6,84 milliards de $) et le paiement de la dette (3,17 milliards de $) sont couvert un flux de trésorerie disponible/libre de 11,41 milliards de $.
Modeste rachat d'actions pour compenser les salaires versés en actions.

Enfin coté prévision Coca-Cola rehausse sa prévision de BNA comparable (non GAAP) à change constant qui passe d'une croissance compris entre 7 et 8% à une croissance supérieur à 9%. De même le flux de trésorerie disponible passe à 13 milliards de $ contre 12,4 milliards de $ précédemment.

Source : [lien réservé abonné]
 
Pour revenir sur les résultats, les directions des entreprises de conso de base ne sont guère optimistes. Lindt a mal évalué la réaction des consommateurs aux hausses de prix ce qui a entrainé une baisse marquée des ventes. Résultat le DG a sauté la semaine dernière.

Aujourd'hui le DG de Coca-Cola indique dans la conférence téléphonique post résultat que la société subit des pressions accrues sur les coûts liées à l'augmentation des frais de logistique et de transport. Et ceux jusqu'en 2027 minimum.

Le PDG de Reckitt Benckiser estime que les consommateurs en Europe et en Amérique du Nord sont particulièrement sous pression : "Compte tenu du niveau actuel des coûts des matières premières et des intrants, nous devrons probablement davantage ajuster nos prix à la hausse".

[lien réservé abonné]

On a vu la semaine dernière que Pepsi n'a guère de marge de manœuvre notamment dans le coté salé (snack) où les consommateurs semblent avoir atteint la limite du prix acceptable.

Sachant que les résultats trimestriels sont des photos du passé et qu'on voit chez certaines sociétés un essoufflement que penser du prochain T4 ?
 
Résultat annuel et T4 2026 chez Visa.

T4 2026 :
- Croissance du chiffre d'affaires de 13% à 12,14 milliards de $ avec un volume de paiement qui croit de 9% à $ constant
- Etant une société à forte marge, le bénéfice trimestriel ressort à 6 milliards de $ tout pile (+18%) soit un BNA de 3,19 $/action en hausse de 22%

Année fiscal 2026 :
- Croissance du chiffre d'affaires de 15% à 45,90 milliards de $ avec un volume de paiement qui croit de 9% à $ constant
- Coté bénéfice ça roule bien avec un bénéfice trimestriel de 23,50 milliards de $ en hausse de 17% donnant un BNA de 12,21 $/action (+21%). On voit bien l’impact des rachats d'actions entre le bénéfice et le BNA.

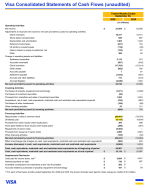
Par contre niveau flux de trésorerie je suis déçu pour ma part :
1793133335559.png

Sur l'année fiscal le flux de trésorerie disponible/libre est d'environ 22 milliards de $ et Visa a retournée 25,56 milliards de $ à ses actionnaires dont 20,45 milliards de $ de rachat d'actions. Ils ont eu la main lourde sur ce point car les rachats+dividende ne sont pas couvert par le FTD.

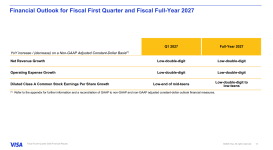
Coté perspective pour 2027 on reste dans les mêmes chiffres que 2026 à savoir une croissance du chiffre d'affaires entre 10 et 13% et une croissance du BNA (non GAAP) entre 13 et 14% (si j'ai bien compris) :
1793133880360.png
Donc un contrôle des couts strict et des rachats d'actions.

Source : [lien réservé abonné]
 
Les choses sérieuses comment enfin, il est temps de cramer des milliards de $ !

On commence par Redmond et ça pulse chez Microsoft.

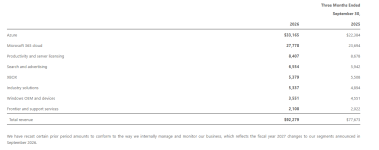
Croissance de 21 % du chiffre d'affaires à 92,28 milliards de $ la croissance venant d'Azure (cloud, +48%) et des logiciels dopés à l'IA alors que les licences Windows sont en décroissance (-22%).

Microsoft indique aussi les "Commercial remaining performance obligation" soit les revenus futurs déjà contractualisés avec des clients mais qui n'ont pas encore été comptabilisés dans les comptes.
1793219313012.png
Vu les marges bien grasses dans les services Azure, le bénéfice trimestriel ressort à 36,63 milliards de $ en croissance de 32%:ROFLMAO:. Soit un BNA de 4,92 $/action (+32%).

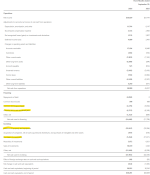
Pour l'instant les investissements passés montreraient un retour sur investissement juteux. Mais au même moment Microsoft a cramé 39,4 milliards de $ en achat de matériel + 5,4 milliards de $ en investissements divers. Ça fait beaucoup de milliardso_O.
La société a retourné à ses actionnaires 6,76 milliards de $ en dividendes et 4,38 milliards en rachats d'actions sur le trimestre.
1793220071996.png
Etonnamment le flux de trésorerie disponible/libre est positif ! Environ 18,6 milliards de $ alors que chez les concurrents il est souvent négatif ou au raz des pâquerettes. Toutefois la trésorerie globale a bien fondue par rapport à 2025.

Globalement les chiffres publiés dépassent les attentes mais attendons la réaction des analystes sur les Capex.

Source : [lien réservé abonné]

Alphabet a aussi publié si il y a un volontaire pour étudier le bilan;). Pas fou (trop de Capex ?) vu qu'en post marché à 1ère vue ça baisse.
 
C'est plus qu'à 1ère vue que ça baisse sur Alphabet : -9% après marché.
Le CA est sensiblement conforme aux attentes, à peine supérieur : 127,6Mds$ contre 127,22 aattendus.
Par contre, le BPA rate largement les attentes : 2,12$ contre 3,02$ attendus.
Pour ne rien arranger, contrairement à Microsoft, la génération de trésorerie est négative de 9Mds$ au T3. En cause, les dépenses dans l'IA, les puces spécialisées et les serveurs.
 
Pas vu le communiqué concernant Linde mais en après Bourse le titre est plébiscité avec +2,33% à 520 $ tout rond. Tout bon pour aller sur les 546,44 $ d'ici fin de l'année !
 
Stef7075 a dit:
Pas vu le communiqué concernant Linde mais en après Bourse le titre est plébiscité avec +2,33% à 520 $ tout rond. Tout bon pour aller sur les 546,44 $ d'ici fin de l'année !
Il me semble d'après mes notes que les résultats seront en ligne avant l'ouverture de New York vers 11h heure de Paris (6h à NY)
 
Stef7075 a dit:
Pas vu le communiqué concernant Linde mais en après Bourse le titre est plébiscité avec +2,33% à 520 $ tout rond. Tout bon pour aller sur les 546,44 $ d'ici fin de l'année !
On a les chiffres : [lien réservé abonné]

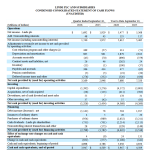
Croissance de 9% du CA à 9,4 milliards de $, bénéfice de 1,69 milliards de $ donnant un BNA de 3,66 $/action soit une hausse de 9%.

Flux de trésorerie disponible de 1,78 milliards de $, 954 millions de $ de rachat d'actions et 735 millions de dividende sur le trimestre.
1793272489048.png
C'est bien, légèrement au dessus des attentes. Ajsutement par resserrement de la fourchette du BNA annuel (non GAAP).
 
Jeune_padawan a dit:
On a les chiffres : [lien réservé abonné]

Croissance de 9% du CA à 9,4 milliards de $, bénéfice de 1,69 milliards de $ donnant un BNA de 3,66 $/action soit une hausse de 9%.

Flux de trésorerie disponible de 1,78 milliards de $, 954 millions de $ de rachat d'actions et 735 millions de dividende sur le trimestre.

C'est bien, légèrement au dessus des attentes. Ajsutement par resserrement de la fourchette du BNA annuel (non GAAP).

Merci @Jeune_padawan pour l'analyse et données partagées : toujours appréciées par moi et nombre de lecteurs dans l'ombre ;)

:eek: En Intraday sur le Xetra, ça chahute pas mal avec plus haut à 471,40€ suivi d'un plus bas à 450,20€ mais remonte depuis pour être à 461,60€ (Doji porteur d'eau).
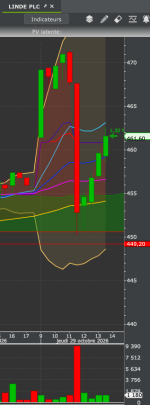
Dans la lignée de ce qui se passe depuis quelques mois avec des titres souvent bousculés le jour de la publication des résultats.

Je conserve mes titres.

Capture d’écran 2026-10-29 à 14.18.34.png
 
Stef7075 a dit:
En Intraday sur le Xetra, ça chahute pas mal avec plus haut à 471,40€ suivi d'un plus bas à 450,20€ mais remonte depuis pour être à 461,60€ (Doji porteur d'eau).
Dans la lignée de ce qui se passe depuis quelques mois avec des titres souvent bousculés le jour de la publication des résultats.
C'est mi figue mi raisin chez les ânes à listes.

D'un coté certains applaudissent des 2 mains sur la croissance des ventes dans l'électronique notamment, de l'autre ça ronchonne sur les marges qui stagnent et le BNA qui baisse. Mais cette baisse est expliquée par des charges de restructuration (doux euphémisme pour réductions d'effectifs) de 425 millions de $ qui ont été annoncé le trimestre précédent.

Ce que je vois c'est 11 milliards de $ de projet dans le carnet de commande dont 7,9 milliards de projets de fourniture de gaz sous contrats de long terme (Contractual sale of gas project backlog).

Après sur son niveau de valorisation à la moindre virgule mal placée ça râle. Bon on perd 1,3% en ce moment soit la volatilité du titre quotidienne.
 
poam5356 a dit:
C'est plus qu'à 1ère vue que ça baisse sur Alphabet : -9% après marché.
Le CA est sensiblement conforme aux attentes, à peine supérieur : 127,6Mds$ contre 127,22 aattendus.
Par contre, le BPA rate largement les attentes : 2,12$ contre 3,02$ attendus.
Pour ne rien arranger, contrairement à Microsoft, la génération de trésorerie est négative de 9Mds$ au T3. En cause, les dépenses dans l'IA, les puces spécialisées et les serveurs.
Ça fait pas de mal une baisse comme celle là et ma boule de cristal me dit que c'est pas finit : y a encore 25 % de trop pour revenir sur de bonne base ;-)
J'me comprend... et sans doute que vous aussi.
Ça sent la le put...
 
Linde a déçu
 
Jeune_padawan a dit:
Afficher la pièce jointe 58502

:biggrin::money_mouth:.
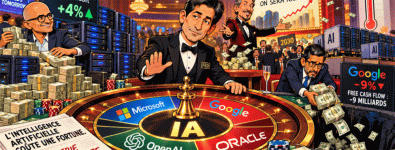
ça, c'est le casino et l'argent qui pleut...

IA_casino.gif
 
poam5356 a dit:
ça, c'est le casino et l'argent qui pleut...
On dirait Sarko le mec qui tourne la roue ? :biggrin:
 
Et c'est le retour du sucre et du gras : [lien réservé abonné]

Chiffre d'affaires du T3 2026 de 24,4 milliards de $ en croissance de 39% !
Dans le détail :
- Mounjaro : +65%
- Zepbound : +49%

Grosse croissance aux Etats-Unis : +34% (+41% en volume, -7% au niveau des prix principalement sur Zepbound). A l'international ça envoie avec une croissance de 47% (+76% de volume, -29% niveau prix).

Résultat net trimestriel de 6,45 milliards de $ en croissance de 16% soit un BNA de 7,48 $/action (+16%).

Elil Lilly rehausse ses objectifs 2026 et prévoit désormais un chiffre d'affaires annuel entre 91 et 92 milliards de $ contre 85 à 87 milliards de $.

ATH ce jour !!!!!!!!!!!!!! 1 408,38 $ :money_mouth:
 
The Blue Line a dit:
On dirait Sarko le mec qui tourne la roue ? :biggrin:
Trop grand, il est plus haut que la roulette.
C'est Kevin Warsh.

Dans l'ordre de gauche à droite c'est Satya Nadella (Microsoft), Kevin Warsh (FED), Larry Ellison (Oracle) et Sundar Pichai (Alphabet).
 
Retour
Haut