Jeune_padawan
Influenceur
Tout de suite le casino quand on parle de PUT. J'avais longuement réfléchi c'est pas la roulette non pluspoam5356 a dit:ça, c'est le casino et l'argent qui pleut...
 .
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Tout de suite le casino quand on parle de PUT. J'avais longuement réfléchi c'est pas la roulette non pluspoam5356 a dit:ça, c'est le casino et l'argent qui pleut...
.J'en reviens toujours à la même chose, ça me rappelle le tiercéJeune_padawan a dit:Tout de suite le casino quand on parle de PUT. J'avais longuement réfléchi c'est pas la roulette non plus
 .
 .
ou de limiter le nombres de prédateurs dans les rues...freddo89 a dit:L'avantage des puts c'est que ça permet de parier sur la défaite du tocard
Ouais après faut connaitre ses bourrins. CAC avec du médor qui refuse qu'on touche à leurs 10% de nobles hum ... terrain lourd et gras (y'a du @Argg dans le textefreddo89 a dit:J'en reviens toujours à la même chose, ça me rappelle le tiercé
) -> PUT x9 ça va envoyer..J'ai mal géré la pente aussiJeune_padawan a dit:Total, c'est gras mais pentu, PUT x5 -> là dérapage
 le camion jaune est en panne.
 .
Encore un titre qui est sur-coté et qui mérite une bonne baisse pour redevenir attractif.Jeune_padawan a dit:
Oui, j'ai soldé ma ligne il y a quelques temps à cause de sa valorisation trop élevée.The Blue Line a dit:Encore un titre qui est sur-coté et qui mérite une bonne baisse pour redevenir attractif.
D'ailleurs les indicateurs vont dans ce sens.
Patience est la mère des vertus...
Un fractionnement d'action pourrait avoir un effet positif pour les PP.poam5356 a dit:À noter un certain nombre de points qui chafouinent les investisseurs.
J'ai une petite note sur un point d'achat potentiel... on en est bien loin mais je ne désespère paspoam5356 a dit:Oui, j'ai soldé ma ligne il y a quelques temps à cause de sa valorisation trop élevée.
 .
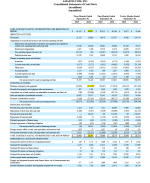
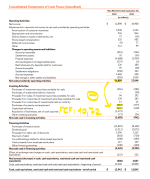
Le flux de trésorerie disponible a enregistré une sortie nette de 42,4 milliards de dollars sur les douze derniers mois, principalement en raison d’une augmentation, sur un an, de 94,8 milliards de dollars des acquisitions d’immobilisations corporelles, déduction faite du produit des cessions et des incitations reçues.Free cash flow decreased to an outflow of $42.4 billion for the trailing twelve months, driven primarily by a year- over-year increase of $94.8 billion in purchases of property and equipment, net of proceeds from sales and incentives.
This increase primarily reflects investments in artificial intelligence. This compares to free cash flow inflow of $14.8 billion for the trailing twelve months ended September 30, 2025.
Peut-être 410$ ?The Blue Line a dit:J'ai une petite note sur un point d'achat potentiel... on en est bien loin mais je ne désespère pas
Premier palier mais ma target est encore plus bas à 325.poam5356 a dit:Peut-être 410$ ?
-8 après cloture ^^C'est la fête à neuneu pour les géants du NetJeune_padawan a dit:77 milliards de $ cramés en matériel ! (et je compte pas les autres investissement de 24 milliards)
Bientôt la Lambo
Ah oui, je vois. C'est le gap de mai 2025 qui est dans le viseur.The Blue Line a dit:Premier palier mais ma target est encore plus bas à 325.
C'est pas pour demain mais c'est tout à fait envisageable
On est sur la même longueur d'onde en effetpoam5356 a dit:Ah oui, je vois. C'est le gap de mai 2025 qui est dans le viseur.
Hum, le point bas d'avril 2025, à 268$ serait encore plus beau.

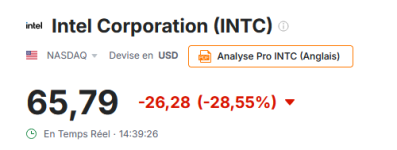
Fermeture en "one shoot" du Gap du 24 avril... allez hop ça dégage !Jeune_padawan a dit:On est sur un record sur une société aussi grosse non ?
 RSA, Aspa et AAH : une hausse de plus de 2% des minima sociaux se précise pour avril 2027
 Crédit immobilier : voici les nouveaux taux sur 15, 20 et 25 ans en novembre 2026
 Impôts : 1 paiement surprise, 2 dates limites et 1 échéance oubliée en novembre 2026
 Agirc-Arrco : retraites de 1 500, 2 000 ou 3 000 euros, combien toucherez-vous en plus le 2 novembre 2026 ?
 Hausse du Smic, frais de succession, arrêts maladie, assurance vie... Les 5 infos argent de la semaine
 Hausse des retraites, taxe foncière, taux du livret A... Tout ce que change l'inflation à 3,4%