Aristide
Influenceur
Bonjour
=> Le coût moyen pondéré de l'ensemble de leurs ressources (dont la structure varie en fonction de chaque banque) semblerait plus approprié.
Cdt
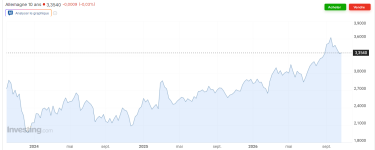
Il n'est peut-être pas inutile de rappeler que les banques ont plusieurs ressources de financement/refinancement dont le emprunts obligataires mais qui ne représentent qu'environ 20%/25% de l'ensemble.zizou a dit:Nous connaissons une situation assez paradoxale : l’État emprunte à dix ans à un taux supérieur à celui auquel les Français financent leurs acquisitions immobilières. Mais cet écart pourrait bientôt s’inverser : dans les prochains mois, les taux des crédits immobiliers devraient rejoindre, puis dépasser, ceux des emprunts d’État.Ezerian a dit:De même que les prêts immobiliers sur 20/25 ans, les acteurs qui financent les particuliers et les entreprises du secteur proposent également des taux inférieurs aux taux de refinancement de la dette française.
=> Il ne semble donc pas pertinent de mettre exactement en parallèle le taux de leurs crédits immobiliers avec le taux des OAT ou de celui des seuls emprunts obligataires qu'elles émettent (ou pas d'ailleurs ?)
Catégorie de ressourceDépôts de la clientèle & Épargne (Comptes courants, livrets, livrets A, PEL)
50 % à 55 %
Élevé (Matelas stable et visqueux)
Socle principal de la distribution de crédit.
Emprunts obligataires & Titres (Obligations foncières, covered bonds)
20 % à 25 %
Très long terme (5 à 20 ans)
Adossement direct des crédits à taux fixe.
Fonds propres & Assimilés (Capital, réserves, provisions)
8 % à 10 %
Permanent
Couverture réglementaire des risques (Bâle III).
Refinancement Marché Monétaire & BCE (Interbancaire court terme, MRO)
5 % à 8 % (hors crises)
Très court terme (1j à 3 mois)
Ajustement marginal de trésorerie et de liquidité quotidienne.
https://www.moneyvox.fr/forums/fil/...u-dela-de-150-points.54676/page-3#post-806656
=> Le coût moyen pondéré de l'ensemble de leurs ressources (dont la structure varie en fonction de chaque banque) semblerait plus approprié.
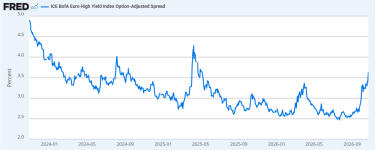
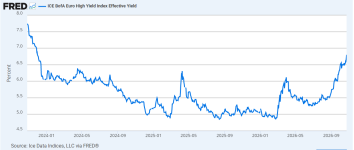
Oui :=> Peut-être pour certaines....mais pas certain pour d'autres ?zizou a dit:De même, si quelques grands groupes français parviennent encore à émettre des obligations à des taux inférieurs à ceux des titres de dette publique, cette situation ne devrait pas durer. Les entreprises subiront elles aussi une hausse du coût de leurs financements [lien réservé abonné]. Autrement dit, si l’État doit emprunter à 5 %, les entreprises pourraient devoir supporter des taux compris entre 5 et 7 %.
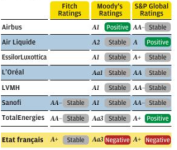
Ezerian a dit:Lorsque vous dites les entreprises françaises, vous excluez toutes les multinationales qui ont leur siège social en France mais qui réalise une grande partie de leur bénéfices hors de France (LVMH, Airbus, Total, Air Liquide). Toutes ces entreprises sont souvent classés comme les meilleures IG d'Europe et peuvent se financer à des taux bien plus attractif que la France.
A toutes fins utiles.38 % des obligations d’entreprises françaises jugées moins risquées que l’État
La défiance envers l'État et son impact sur les obligations
En janvier 2026, seuls 12 milliards d'euros d'obligations d'entreprises françaises bénéficiaient d'une prime de confiance. En octobre, ce chiffre atteint 215 milliards, soit 38% des obligations de qualité. LVMH, L'Oréal, TotalEnergies et Air Liquide profitent de leur présence internationale. Le 7 octobre, Air Liquide a levé 2 milliards d'euros avec succès, surpassant les taux du Trésor français.
Edward Farley de PGIM explique que les multinationales conservent une bonne réputation, même avec des finances publiques en difficulté. Ces entreprises génèrent principalement leurs revenus à l'étranger, les protégeant du risque souverain français, qui affecte les banques nationales et les petites entreprises.
38 % des obligations d’entreprises françaises jugées moins risquées que l’État [lien réservé abonné]
https://www.moneyvox.fr/forums/fil/fonds-obligataire-date-a-7.45246/page-702#post-805624
Cdt