Boost / Offres / Bonus en Assurances vies

Shvox a dit:
Le problème est que cette épargne est fictive elle n’existe pas vraiment.
Je veux dire par là que l’état s’est endetté pour vous permettre d’avoir l'impression de pouvoir mettre de l’argent de côté.
La dette par habitant est de 52k environ. Elle augmente de 330€ par mois.
Une famille de 4 personnes touche donc 1320€ de trop chaque mois et devrait également rembourser une dette de 208k€.
La prise de conscience va être violente pour beaucoup de monde.
Dans ce cas la guerre civil sera inévitable sans jeux de mots !!
 
Sluwp a dit:
Cela avait donné quoi le fortuneogate finalement ? (si mes souvenirs sont bons suravenir n'avait pas versé de bonus sur un versement 100% Sur Opp2 alors que la communication de fortuneo pouvait laisser penser que ces versements étaient éligibles)

niklos a dit:
J'ai souvenir qu'il y avait eu une prime pour un versement sur Opp2 à 100%, et je confirme en avoir bénéficié. Mais je ne me souviens pas d'une offre de boost. J'ai dû rater çà !
Non le problème chez Fortuneo concernait bien le bonus sur versement et non une prime. Plusieurs personnes sur le forum avaient fait des réclamation mais je ne sais pas ce que ça a donné.
 
Bonjour,
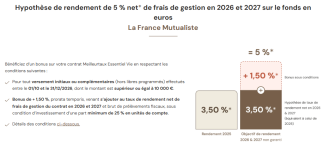
Pour information, nouveau boost sur le contrat Meilleurtaux Essentiel Vie jusqu'au 31/12/2026 : [lien réservé abonné]
 
Tomtam a dit:
Bonjour,
Pour information, nouveau boost sur le contrat Meilleurtaux Essentiel Vie jusqu'au 31/12/2026 : [lien réservé abonné]
Merci @Tomtam

1791191756210.png

Ils ont baissé le % en UC : on passe de 30% à 25%

1791191832980.png

Le gros problème reste de trouver des UC pertinentes sur ce contrat dans le contexte économique actuel ... :unsure:

à ma connaissance, il n'y a pas de Fds monétaires sur ce contrat ?
 
Dernière modification:
Pascal 75 a dit:
Merci @Tomtam

Afficher la pièce jointe 58003

Ils ont baissé le % en UC : on passe de 30% à 25%

Afficher la pièce jointe 58004

Le gros problème reste de trouver des UC pertinentes sur ce contrat dans le contexte économique actuel ...
Peut-être prendre des UC monétaires en attendant que le contexte se détende un peu ?
 
Tomtam a dit:
Peut-être prendre des UC monétaires en attendant que le contexte se détende un peu ?

C'est plus le fonds euro qui va être sous pression si la dette française devient (encore plus) un sujet.
 
Axiles a dit:
C'est plus le fonds euro qui va être sous pression si la dette française devient (encore plus) un sujet.
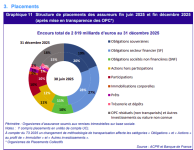
L'ACPR indique fin 2025 :

19 % des placements des assureurs sont des obligations souveraines ;
26 % sont des obligations souveraines françaises.

Donc :
19 % × 26 % = 5 %
L'exposition moyenne des assureurs à la dette souveraine française est une fraction seulement de leurs placements.
Mais c'est une moyenne.
On peut peut-être retenir de 5 à 10% de dettes souveraines France en FE :unsure: ? vos avis ?

Le risque spécifique lié à une crise de la dette française est plutôt limité, mais il n'est pas nul.
D'autre part, c'est l'assureur qui porte le risque de crédit
 
Pascal 75 a dit:
L'ACPR indique fin 2025 :

19 % des placements des assureurs sont des obligations souveraines ;
26 % sont des obligations souveraines françaises.

Donc :
19 % × 26 % = 4,94 %
L'exposition moyenne des assureurs à la dette souveraine française est une fraction seulement de leurs placements.
Mais c'est une moyenne.
On peut peut-être retenir de 5 à 10% de dettes souveraines France en FE ?

Le risque spécifique lié à une crise de la dette française est plutôt limité, mais il n'est pas nul.
D'autre part, c'est l'assureur qui porte le risque de crédit
Merci, j'en ai profité pour regarde la source précise. Attention, erreur de calcul :
1791195493315.png

L'erreur c'est que tu as pris ce chiffre :
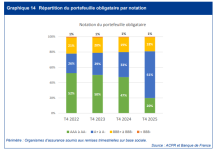
La qualité du portefeuille obligataire diminue en raison de la dégradation de la notation de laFrance passée de « AA » à « A » au second semestre 2025. Les obligations souveraines françaisesreprésentent en moyenne 26% des actifs obligataires. La part d’actifs bien notés est passée de 47% à20% (cf. Graphique 14).

Mais 26% du total des actifs obligataires. Pas du souverain. Si tu appliques 26% au 46%, ça fait de lordre de 12%

Les chiffres de France assureur confirment ma lecture :
La part détenue en obligations souveraines représente 617,9 Md€, soit 23,6 % des placements. Cette part est marginalement en recul −0,015 pp par rapport à 2023. Une majorité de ces obligations souveraines est localisée en France (54,5 %), et dans le reste de l’Union Européenne (36,8 %).
Ca donnerait plutôt 13% (en 2024)

Et ce que je note, c'est la part folle des obligations bancaires (plus d'un quart de l'actif général). Aucune idée du risque là-dessus, et en particulier du type d'obligations, mais très surprenant. Et 18% d'inconnu. Assez fou.

[lien réservé abonné]


12-13% d'OAT dans l'actif général des assureurs, c'est loin d'être anodin. Si on positive, ça stabilise un peu le système et réduit les risques de défaut en théorie.

Donc surmontable c'est sur, mais toujours garder en tête que le vrai risque c'est la panique et les retraits non contrôlés.

Au risque d'être contrarien, heureusement qu'on a la loi Sapin 2. Surtout pour les assureurs les plus exposés (on a les noms ?) qui doivent être à 20% vs 5% pour les moins exposés.
 
Dernière modification:
Axiles a dit:
Merci, j'en ai profité pour regarde la source précise. Attention, erreur de calcul :
Afficher la pièce jointe 58008

L'erreur c'est que tu as pris ce chiffre :


Mais 26% du total des actifs obligataires. Pas du souverain. Si tu appliques 26% au 46%, ça fait de lordre de 12%

Les chiffres de France assureur confirment ma lecture :

Ca donnerait plutôt 13% (en 2024)

Et ce que je note, c'est la part folle des obligations bancaires (plus d'un quart de l'actif général). Aucune idée du risque là-dessus, et en particulier du type d'obligations, mais très surprenant. Et 18% d'inconnu. Assez fou.

[lien réservé abonné]


12-13% d'OAT dans l'actif général des assureurs, c'est loin d'être anodin. Si on positive, ça stabilise un peu le système et réduit les risques de défaut en théorie.

Donc surmontable c'est sur, mais toujours garder en tête que le vrai risque c'est la panique et les retraits non contrôlés.

Au risque d'être contrarien, heureusement qu'on a la loi Sapin 2. Surtout pour les assureurs les plus exposés (on a les noms ?) qui doivent être à 20% vs 5% pour les moins exposés.
Oui, merci @Axiles (y)

1791196819275.png

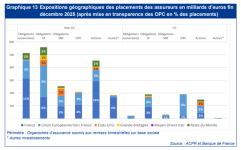
Donc, comme tu le rappelles : 26% de 46% = 12%

Ce qui est cohérent avec le graph 13 du bilan 2025 de l'APCR (voir le lien en fin de post)

1791197055466.png

1791197092189.png

Source :
[lien réservé abonné]

Au total, faut-il aussi s'inquiéter pour nos FE ... :unsure: :rolleyes: ?
En tout cas, Le sujet mérite d'être surveillé attentivement

Comme je le pense depuis longtemps, la diversification entre plusieurs assureurs est importante :
elle réduit le risque de dépendre de la situation d'un seul bilan ;) .
 
Dernière modification:
Pascal 75 a dit:
Au total, faut-il aussi s'inquiéter pour nos FE ... :unsure: :rolleyes: ?
En tout cas, Le sujet mérite d'être surveillé attentivement
Trop tôt pour s'inquiéter vraiment. Mais suffisamment tôt pour anticiper et ajuster sa stratégie.
 
Il y a du + et du -. L'incertitude est plutôt favorable aux supports sécurisés comme le FE, et la hausse des taux peut favoriser la collecte via des taux "boostés".
 
Les taux des nouvelles obligation montent, donc la valeur de marché des obligations existantes baisse.

=> 2 impacts pour les assureurs :
  • Faire entrer de l’argent sur les fonds € : ils veulent profiter des nouveaux taux plus élevés pour acheter de nouvelles obligations plus rémunératrices. Ils proposent donc des offres avec des bonus sur les versements pour attirer de nouveaux capitaux.
  • Éviter les sorties d’argent des fonds € : si les épargnants retirent leur argent, l’assureur peut être amené à vendre des obligations anciennes, achetées lorsque les taux étaient plus bas, et donc à les vendre à perte avant leur échéance. Pour éviter de matérialiser ces pertes, les assureurs puisent dans leurs réserves (ppb) -lorsqu'ils en ont suffisamment-, afin d’offrir un taux de rendement plus attractif que les autres placements sans risque et ainsi inciter les épargnants à rester investis.
 
Au delà des boost, le critère ;

Taux d'exposition à la dette souveraine française peut être regardé.

À inclure ds nos synthèses ?

Autre échapatoire possible : les contrats luxembourgeois ?

1 seul contrat lux propose un boost à ma connaissance (intégré ds ma synthèse) : celui de MtX.

En connaissez vous d'autres ?
 
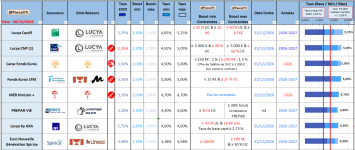
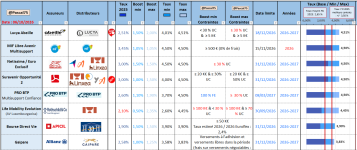
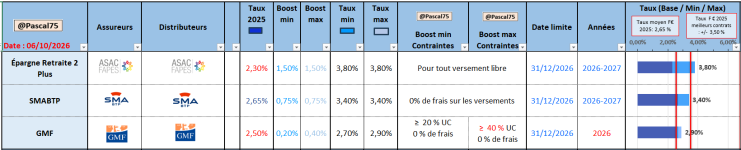
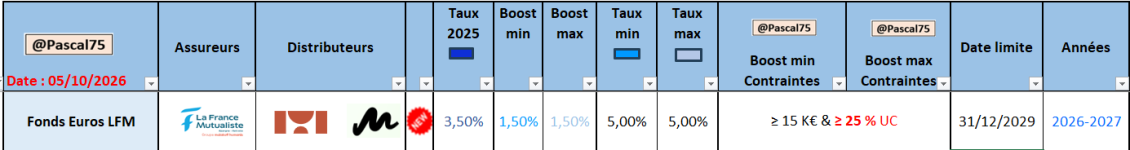
Actualisation des boost au 05/10/2026

Nouveauté : Suravenir Opportunité 2 + qq actualisations de "dates limites".

Nous espérons des boosts et des bonus supplémentaires dans les mois à venir.

Au regard du krack obligataire (augmentation rapide et importante des taux) les assureurs auront intérêt à "remplir leur baignoire d'eau chaude".

C’est-à-dire de renouveler progressivement leur portefeuille avec des obligations offrant des rendements plus élevés.

1791271079620.png
1791271134345.png
1791271163017.png
#P75AVBOOST

Note : Les contraintes considérées comme +/- négatives sont en rouge. Les positives sont en bleu

1791271321334.png
 
Dernière modification:
Rien du côté de Garance en direct ?
 
Stef29 a dit:
Rien du côté de Garance en direct ?

Ils ont plutôt une stratégie de taux unique
 
Pascal 75 a dit:
Merci @Tomtam

Afficher la pièce jointe 58003

Ils ont baissé le % en UC : on passe de 30% à 25%

Afficher la pièce jointe 58004

Le gros problème reste de trouver des UC pertinentes sur ce contrat dans le contexte économique actuel ... :unsure:

à ma connaissance, il n'y a pas de Fds monétaires sur ce contrat ?
Ecofi trésorerie
 
Bonjour,

Est-ce que qu'on est encore éligible aux boosts sur versement en fin d'année octobre-décembre si on a fait un rachat partiel en tout début d'année janvier-février ?

Je viens de regarder les conditions générales des contrats Linxea.

Spirica est le plus clair "Cette offre ne s’appliquera pas dans le cas (...) d’un rachat réalisé sur tout Contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le contrat."

Generali est vague et n'indique pas de délai entre rachat et versement : "Pour rappel, cette offre n’est valable que pour de nouvelles liquidités, le versement ne doit pas provenir d’un rachat effectué sur un contrat Generali." Boursobank reprend les mêmes termes. Comment estiment-ils l'origine des fonds ? Je crois que cela serait probablement éligible si l'offre n'avait pas été progressivement allongée du 01/01 au 31/12.

Chez Suravenir, au contraire il y a plusieurs périodes avec des offres séparées dans le temps. L'offre est du 15/09/2026 au 31/12/2026, donc je pense que les rachats partiels de début d'année ne sont pas un problème.
 
C'est dommage de faire un versement boosté en fin d'année, alors que si on attend janvier on aura un boost d'un an de plus...
 
Juloup a dit:
C'est dommage de faire un versement boosté en fin d'année, alors que si on attend janvier on aura un boost d'un an de plus...

Oui, c'est vrai mais j'ai eu une relativement grosse entrée d'argent et les livrets sont pleins. Pas trop envie de garder ça dans un compte courant et les offres 2027 arrivent fin février, début mars.
 
Retour
Haut