BNP Paribas - FR0000131104 BNP

Bluespartan66 a dit:
Sauf erreur de ma part, le titre a connu son ATH au mois d'août 2025
Oups... Correction, plutôt un de ses plus haut historique.... ;)
 
Bluespartan66 a dit:
Oups... Correction, plutôt un de ses plus haut historique.... ;)
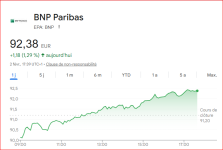
Et donc.... Ce retour sur les 65€ redonne de l'intérêt pour ce titre avec un rendement du dividende de 7,4%. Un dividende qui devrait croître l'an prochain.
Les investisseurs ne devraient pas être insensible à cet argument.
Le RSI est en survente, ce qui laisse la place aux acheteurs dès que la moindre bonne nouvelle va tomber.
Par contre, le secteur bancaire est souvent dans le viseur de nos politiques quand ils ont un besoin impérieux de trouver des ressources pour éponger les dettes du pays. Or, vous ne l'ignorez pas, nous sommes en plein dedans, et jusqu'au cou.
12Mds€ de bénéfices sur l'actuel millésime.... J'imagine que les goinfres de l'Assemblée Nationale ne verraient pas d'objections à y plonger leurs mains pour en récupérer un peu.
 
Bonjour,
Bluespartan66 a dit:
Plutôt que t'attendre qu'on vous mâche le travail...
Je suis BNP depuis 2011. Je ne vous ai rien demandé et ne vous attends pas... et étant donnée votre réponse, heureusement pour moi... ;) :ROFLMAO:

Bien cordialement.
 
1770067999924.png
 
poam5356 a dit:
Pas de réponse attendue, c’est juste une petite note perso. héhé
Et aussi pour la beauté du cours ;)
 
Le T1 2026 de la BNP :

BNP Paribas : Le résultat net et le PIB ressort au-dessus des attentes au T1 [lien réservé abonné]​

 
Et le T2 2026 pour ceux que cela intéresse: ;)

BNP Paribas-Résultat net +33% au T2 avec le "trading" et la banque de détail [lien réservé abonné]​

 
Grosse dégringolade des bancaires en raison de la hausse des taux long.
BNP, soc, aca, Santander, l'Etf Bnke. Tout le monde y passe.
Pensez-vous que c'est excessif ou juste le début ?
 
Max1 a dit:
Pensez-vous que c'est excessif ou juste le début ?
Mon petit doigt me dit que le 10 ans français est dans le coup.
 
Pas que.
santander et les banques anglaises chutent également.
 
Max1 a dit:
Pas que.
santander et les banques anglaises chutent également.
Effet de contagion et ça se tend sur l'obligataire UE : les italiens empruntent au taux de fin 2013, les allemands reviennent à mai 2009 et les français à 2002.
 
Max1 a dit:
Grosse dégringolade des bancaires en raison de la hausse des taux long.
BNP, soc, aca, Santander, l'Etf Bnke. Tout le monde y passe.
Pensez-vous que c'est excessif ou juste le début ?
En principe, la hausse des taux longs profite aux banques puisqu'elles vont prêter à un taux plus élevé (taux longs) de l'argent qu'elles empruntent à un taux qui ne bouge pas (taux courts).
Hier, la baisse a été provoquée par la crainte du risque souverain sur la France parce que les banques, à commencer par les banques françaises, sont bourrées d'emprunts d'état.
On a du mal à imaginer la France faire défaut. Pourtant, la hausse des taux obligataires met la France dans une situation très, et ce n'est pas peu dire, délicate.
Depuis le début de l'année, on a roulé la dette à un taux moyen de 3,55%. Avec les taux actuels, isi rien ne change, on se dirige vers un taux moyen pour le S2 sans doute autour des 4%.
Ce qui fait que la seule charge des intérêts augmente mathématiquement: 62Mds€ cette année, et sans doute (d'après les calculs) 73Mds€ l'an prochain. Et dans le même temps, le déficit primaire (la dette sans les intérêts) continue de monter... Et que dire si on a un second tour de la présidentielle RN contre LFI... 2 partis qui doivent, s'ils suivent leur programme, augmenter sérieusement la dette primaire.
Donc, s'il est difficile d'imaginer la France faire défaut, il n'y a qu'un pas à faire que les investisseurs ont été tenté de faire hier.
 
Barclays, Santander, Deutschebank et JP Morgan, pour n'en citer que quelques une, chutent toutes à cause de la France ? Ou est-ce un biais domestique ?

JP Morgan s'est reprise dès que les bourses européennes ont fermé. Mais juste avant elle a bien chuté aussi.

Comme de nombreux pays sont impactés, je n'ai pas pensé que la France pouvait être l'épicentre.
 
Dernière modification:
Max1 a dit:
Barclays, Santander, Deutschebank et JP Morgan, pour n'en citer que quelques une, chutent toutes à cause de la France ? Ou est-ce un biais domestique ?
Le marché obligataire se tend comme rarement vu depuis des années. Le budget français posent question mais du coté de Londres c'est guère mieux. L'UE en pleine crise énergétique voir la BCE aller vers des taux directeurs plus haut.
Quand aux banques, le secteurs redoutent que les banques françaises entrainent les copines un peu comme Lehman Brothers a entrainé les autres autres.
 
Max1 a dit:
Barclays, Santander, Deutschebank et JP Morgan, pour n'en citer que quelques une, chutent toutes à cause de la France ? Ou est-ce un biais domestique ?

JP Morgan s'est reprise dès que les bourses européennes ont fermé. Mais juste avant elle a bien chuté aussi.

Comme de nombreux pays sont impactés, je n'ai pas pensé que la France pouvait être l'épicentre.

JP Morgan, je ne sais pas. Les banques européennes, oui, elles détiennent de la dette française à divers degrés. Idem pour les assureurs (10% de la dette française), les établissements de crédit, les OPCVM obligataires, etc..
L'exposition de Banco Santander aux OAT françaises représente autour de 1 % de l'actif total du groupe.
L'actif total du Groupe Banco Santander s'élevant à 1 867Mds€ à la fin 2025, l'exposition à l'OAT français représente tout de même 18,6Mds€. Ce qui n'est pas négligeable.
Des chiffres qui doivent être sensiblement identiques pour les autres établissements financiers européens. En France, il me semble que c'est la BNP qui détient la plus grande part d'OAT dans ses comptes.

Comme l'écrit @Jeune_padawan , le marché obligataire mondial se tend. La France ne fait qu'en rajouter une couche sur un secteur obligataire déjà porté au rouge vif un peu partout, dont beaucoup aux Etats-Unis.
 
Max1 a dit:
Barclays, Santander, Deutschebank et JP Morgan, pour n'en citer que quelques une, chutent toutes à cause de la France ? Ou est-ce un biais domestique ?

JP Morgan s'est reprise dès que les bourses européennes ont fermé. Mais juste avant elle a bien chuté aussi.

Comme de nombreux pays sont impactés, je n'ai pas pensé que la France pouvait être l'épicentre.
Vu que la DeutscheBank parie CONTRE la France, c'est cocasse !
 
GreyGan a dit:
Vu que la DeutscheBank parie CONTRE la France, c'est cocasse !
C'est la finance, rien de personnel et pas de sentiments.
SG propose des produits [lien réservé abonné] pour miser sur la baisse du cours de... l'action société générale :ROFLMAO:
 
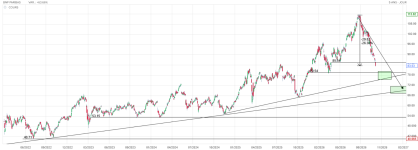
BNP qui chute avec la crise obligataire et de confiance dans l'Etat.
-26% sur le sommet en quelques semaines.

1792673566956.png

Un premier soutien explosé, désormais deux zones : 76-78, puis 66-68.

A dividende inchangé (hypothèse), le calcul du rendement est intéressant.
 
Voilà qui me plait bien...

BNP Paribas : un nouveau trimestre solide [lien réservé abonné]​

(Boursier.com) — BNP Paribas [lien réservé abonné] dévoile des comptes en forte amélioration et lance un nouveau programme de rachat d'actions [lien réservé abonné]. Sur le troisième trimestre, la banque enregistre un résultat net part du groupe de 3,46 milliards d'euros, en hausse de 14% sur un an, contre un consensus logé à 3,23 MdsE. Le résultat d'exploitation du Groupe s'établit à 4,756 MdsE, en forte hausse de 17,7%, pour un produit net bancaire de 13,757 MdsE (vs 13,5 MdsE attendus), en hausse de 9,5%.

Les revenus de Corporate & Institutional Banking (CIB) grimpent de 16,6%, tirés par le bond de 50% des revenus d'Equity & Prime Services, soutenus par l'intérêt marqué des clients dans tous les produits actions. BNP Paribas a tiré parti de la volatilité sur les marchés mondiaux et du dynamisme de son activité de " prime brokerage " (services aux fonds spéculatifs). Les revenus de FICC sont stables à 1,215 MdE. L'activité se maintient à un niveau élevé, soutenue par la bonne performance des activités en APAC et de change, compensant le recul des activités de crédit et de taux.

Le coût du risque du Groupe s'établit à 964 ME, en légère hausse de 59 ME sur un an. La banque a précisé qu'elle présentait une " exposition limitée à la France ", avec environ 19 milliards d'euros d'obligations souveraines françaises, dont 16 MdsE comptabilisés au coût amorti. La plupart des analystes s'accordent à dire que le risque direct lié à l'exposition des banques françaises à la dette souveraine est limité, bien que des effets indirects, tels qu'une hausse des coûts de refinancement ou un ralentissement économique, puissent avoir des répercussions.

Le ratio " Common Equity Tier 1 " s'élève à 12,9% au 30 septembre et tient compte de l'acquisition d'Athlon pour environ 15 points de base. Le ratio CET1 est très supérieur aux exigences SREP (10,45%).

Le Groupe confirme ses objectifs à l'horizon 2026 et 2028 et poursuit l'amélioration de sa profitabilité par le biais des plans stratégiques déjà en cours d'exécution et présentés dans le cadre de 'Deep Dive' dédiés. Cette trajectoire se traduit notamment par : un ROTE attendu à 12% en 2026 et supérieur à 13% en 2028 ; un coefficient d'exploitation d'environ 60% en 2026, puis inférieur à 56% en 2028 ; et une croissance du résultat net part du Groupe attendue à plus de 10% par an sur la période 2025-2028.
©2026 Boursier.com [lien réservé abonné]


[lien réservé abonné]

[lien réservé abonné]


​

 
Retour
Haut