Lucya CNP ou Linxea Spirit 2

Lareinette

Membre
Bonjour,
Je m'interroge sur l'assurance vie à ouvrir entre Lucya CNP et linxea spirit 2.

Lucia CNP:
avantages: frais très bas, large sélection d'ETF sans frais de transaction, accès à iroko zen
Inconvénients : pas d'accès à un bon support adossé à l'or, interface semble t il pas pratique et pas 100% digitale.

Linxea Spirit 2 :
Avantages : très large sélection d'ETF dont un Etc or, plateforme réellement 100% digitale. AV avec du recul. Fond euros assez corrects
Inconvénients : frais qui commencent à être plus importants (de gestion et sur les ETF)

Qu'en pensez vous ?
Sur la partie SCPI, laquelle est la moins contraignante selon vous (contrainte d'allocations, frais divers, reversement des loyers, rachat ...etc)

Merci
 
Pour ma part j'ai ouvert ces 2 AV. Pourquoi se limiter et devoir choisir.
 
Perso Linxea Spirit 2, rien que le fait que Lucya CNP expire dans 30 ans est rédhibitoire.

Sans parler du fonds euro moisi :biggrin:
 
En ouvrir 2 nécessite d'avoir 2x500€... Pour le moment j'aimerais rester sur une seule ouverture.
Le fond euros ne m'intéresse pas j'ai déjà une AV pour ça
Oui pour les 30 ans c'est vrai que c'est un vrai inconvénient. Mais il peut y avoir prorogation non?
 
lucienbramard a dit:
Perso Linxea Spirit 2, rien que le fait que Lucya CNP expire dans 30 ans est rédhibitoire.

Sans parler du fonds euro moisi :biggrin:
Lucya CNP expire dans 30 ans ? J'avais loupé ça :confused:
 
lucienbramard a dit:
Perso Linxea Spirit 2, rien que le fait que Lucya CNP expire dans 30 ans est rédhibitoire.

Sans parler du fonds euro moisi :biggrin:
Idem, meme si le risque est minime, risquer de perdre les versements avant 70 ans, sur une décision de la CNP, est un vrai souci.

Ce n'est pas un contrat viager comme en général, mais un contrat reconductible de 30 ans. Je ne vois pas de raisons pour qu'ils ne prolongent pas, mais dans le doute...
 
Dernière modification:
Ça veut dire que le contrat est fermé au bout de 30 ans ou qu'il n'y a plus moyen d'y faire des investissements ?
 
montabella a dit:
N’importe quoi…
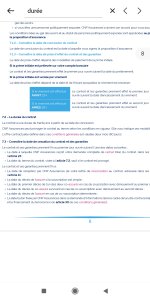
Je viens de vérifier :
Screenshot_2026-09-07-18-30-01-296_com.adobe.reader.jpg


C'est bien 30 ans prorogeables.
J'étais un peu refroidi par l'assureur, ça finit de me convaincre que ce n'est pas un bon choix dans mon cas.
 
Lareinette a dit:
Ça veut dire que le contrat est fermé au bout de 30 ans ou qu'il n'y a plus moyen d'y faire des investissements ?
Il peut être fermé (ou prolongé) dans 30 ans.
Mais ce sera le choix de l'assureur pas celui de l'assuré.
 
C'est effectivement un vrai point de vigilance. Le risque qu'un assureur comme CNP ne proroge pas doit être faible non? D'ailleurs c'est la même chose pour Lucya Cardiff à priori.
 
Et sur le reste du contrat. Comment vous le positionneriez par rapport à Linxea ? Finalement ce sont les frais plus faibles qui font réfléchir s'il n'y avait aos ces 0.2% de différence (ce qui est important je suis d'accord), y aurait pas de question à se poser. Du coup peut être que la vraie question c'est est ce que les frais suffisent à choisir Lucya plutôt que linxea....
 
Lareinette a dit:
Et sur le reste du contrat. Comment vous le positionneriez par rapport à Linxea ? Finalement ce sont les frais plus faibles qui font réfléchir s'il n'y avait aos ces 0.2% de différence (ce qui est important je suis d'accord), y aurait pas de question à se poser. Du coup peut être que la vraie question c'est est ce que les frais suffisent à choisir Lucya plutôt que linxea....
En premier contrat, pour moi clairement non les 0.2% ne vallent pas l'expérience "dégradée". Ce risque de non prlongation et le service client / interface pas a la hauteur, pour une première expérience en assurance vie c'est rhédibitoire, la tranquilité d'esprit vaut les 0.2% pour moi. Pour une assurance vie additionnelle / prendre date sur les moindre frais c'est plus discutable.
 
Lareinette a dit:
D'ailleurs c'est la même chose pour Lucya Cardiff à priori.
Bon, deux de moins ça change mes plans :ROFLMAO:
 
50 000€ placés sur chacun de ces deux contrats pendant, sur un ETF rapportant 8% annualisé;

A la fin vous obtenez :
- 28 879 € de plus sur le contrat à 0.3% que sur celui à 0.5% (459 767€ contre 432 888€)

La différence est due :
- aux frais de gestion du contrat versés au courtier : 27 716€ de frais versés à Linxea (0.5%) contre 17 296€ versés à Lucya (0.3%)​
- à la moindre capitalisation (intérêts composés) due à ces frais , sur le contrat à 0.5%​
​
La différence de service se paye cher. Cela doit faire réfléchir.​
 
flatty35 a dit:
En premier contrat, pour moi clairement non les 0.2% ne vallent pas l'expérience "dégradée". Ce risque de non prlongation et le service client / interface pas a la hauteur, pour une première expérience en assurance vie c'est rhédibitoire, la tranquilité d'esprit vaut les 0.2% pour moi. Pour une assurance vie additionnelle / prendre date sur les moindre frais c'est plus discutable.
Ce sera mon assurance vie principale. L'autre que j'ai déjà est uniquement ouverte pour du fond euros. Ce que j'aimais bien avec lucya CNP c'est la possibilité de basculer ses investissements ETF/actions sur cette AV si les attaques sur le PEA se précisent (avec des frais de 0.3% annuels, pas de frais sur transaction ETF et accès à des ETF à très faibles frais <0.1% on se rapproche de qqchose de convenable en frais.)
 
Franckielestore a dit:
50 000€ placés sur chacun de ces deux contrats pendant, sur un ETF rapportant 8% annualisé;

A la fin vous obtenez :
- 28 879 € de plus sur le contrat à 0.3% que sur celui à 0.5% (459 767€ contre 432 888€)

La différence est due :
- aux frais de gestion du contrat versés au courtier : 27 716€ de frais versés à Linxea (0.5%) contre 17 296€ versés à Lucya (0.3%)​
- à la moindre capitalisation (intérêts composés) due à ces frais , sur le contrat à 0.5%​
​
La différence de service se paye cher. Cela doit faire réfléchir.​
A 30 ans je tombe sur une différence de 25000 (base 437 contre 462) ce qui donne une différence de 5.7%
Si en contre partie vous perdez l'avantage fiscale des versements exonérés de 150k avant 70 ans, ca reste encore significativement impactant (mais les chances que ca arrive ne sont pas de 100% on est d'accord). Associé aux difficultés de gérer le contrat, on n'est pas a l'abris que la récupération des sommes soit un parcours du combattant.

Pour moi ca reste discutable, sauf a avoir déjà rempli des enveloppes de 150k par héritier potentiel ailleurs. Dans ce cas le risque de fin de contrat n'existe plus et ca devient intéressant modulo la gestion du contrat plus pénible
 
Pour les SCPI Spirica est le meilleur contrat d'un point de vue liberté, gestion en ligne, raisonnable sur les justificatifs, tu peux aller jusqu'à 100% en SCPI. 1 mois de délai de jouissance (qui peut valoir 1 jour si tu verse à la fin du mois).
Le seul bémol c'est la (grande) liste qui s'est appauvrie et les restrictions sur arbitrage vers les SCPI intéressantes avant leur disparition totale.

Lucya ils ont les frais bas sur SCPI (et ETF qui, sauf budget > 150k€, ont leur place dans un PEA avec 0.00% de frais et une totale maitrise du cours d'achat/vente) et des contraintes sur les répartitions.
Petite liste de SCPI, Pas de délai de jouissance. Paperasse et rigueur/zèle sur les justificatifs selon les témoignages, et on se demande quelle bataille il faudra mener pour faire des rachats.
 
.
 
La liste des SCPI évolue avec le temps ches Linxea (dans le bons sens je veux dire cad avec l'ajout de bonne SCPI de temps en temps)? Je ne vais pas avoir de stratégie SCPI avant qq année à mon avis. Peut être ça vaudra le coup de regarder une AV dédiée à ce moment là. Même si je pense que ces av (basalt ou louve) ne permettent pas du 100% SCPI.
A ce sujet basalt life qui vient de sortir a une super liste de SCPI.
 
Retour
Haut