Equasens (ex Phamagest Interactive) - FR0012882389 EQS

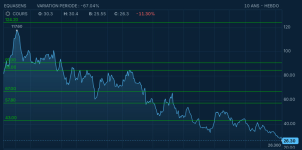
C'est marrant, je la regardais justement hier avec ma ligne qui a perdu déjà plus de 35%... Elle a vu son cours divisé par 4 depuis le all time high. Je me suis du coup posé la question de solder ma ligne ou non...

Je regarde et je n'arrive pas a dénicher de gros problèmes.

Alors comme beaucoup de valeurs de santé, son all time high période COVID était sans doute largement surévalué, mais là à moins de 30€, on retombe sur la valorisation de... 2016 à l'époque où elle faisait 128M€ de CA et un RN de 21M€. Attendu pour 2026, le double en CA et RN.

Dans le négatif, il y a des fermetures de pharmacies en France qui représentent son marché principal ;elle ne fait pas non plus 20% de croissance par an, et elle a connu une année 2024 compliquée avec baisse CA/RN, mais en dehors de ce faux pas, on est tout de même en croissance constance à la fois sur le CA et RN depuis plus de 10 ans.

Les ratios semblent très raisonnables : PER2026 moins de 10 ; rendement 4,8%, elle est assise sur une montagne de cash (100M€) soit plus de 2 ans de RN. Le Free Cash Flow est positif.

Elle est aussi leader de son marché. Il y a également des bonnes perspectives de croissance à l'international, en particulier en Italie. Elle investit beaucoup dans l'IA et voit des succès sur ses solutions IA.

Et enfin la présentation du S1 2026 est vraiment bonne.

Quelqu'un voit quelque chose que j'aurais raté ? Perso ça me donne plus envie de renforcer que de clôturer ma ligne.
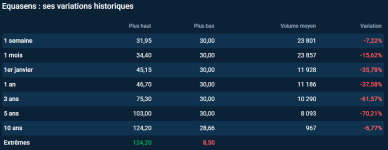
 
Je plussoie ..., mais le marché n'en veut plus (le secteur est pourri à mon sens, logiciels/pharmacies), effectivement c'était un bull trap covid, je ne clôture pas ma ligne non plus (la pire à ce jour) car je ne sais pas prendre (accepter) mes pertes. mais je doute fortement d'une reprise. Reste un dividende et le fait que la boite ne semble pas endettée effectivement à ce jour.
Heureusement diversifié je fais quand même du +12.5% sur Pea cette partie d'année agitée, mais ce n'est pas grâce à Equasens c'est certain
1790159551490.png
 
Dernière modification:
dragon-666 a dit:
Quelqu'un voit quelque chose que j'aurais raté ? Perso ça me donne plus envie de renforcer que de clôturer ma ligne.
Transition d'un modèle de vente de licences/matériels uniques à des abonnements récurrents (SaaS). Cela a crée une baisse temporaire du chiffre d'affaires immédiat à court terme (on encaisse de petits abonnements mensuels plutôt qu'un gros chèque lors d'une vente de matériel) mais apporte plus de régularité à moyen terme.
Toutefois cela met du temps à se voir dans les marges et le BNA.
 
john2 a dit:
J'avais renforcé moi aussi, à 80, à 60, à 50, pensant trouver des supports inexistants, et pour mon malheur ... aujourd'hui ça côte 29 euro ... et ça ne sort toujours pas d'un canal ultra baissier depuis 5 ans ... alors le dividende et rendement ahhummm ...
Heureusement pour lui Warren Buffet était plus inspiré ...
"Trend is your Friend"

Afficher la pièce jointe 57683
Le canal est toujours baissier certes mais on voit bien que la baisse tend à se "lisser" horizontalement"... je serai du même avis que Polo :
polo88 a dit:
on est peut-être finalement sur un support actuellement même un support horizontal donc ça mérite d’être surveillé maintenant
 
J'imagine que les -4% d'aujourd'hui sont toujours dûs à l'incendie... Pourtant j'ai l'impression que l'effet sur le CA serait très faible : ASCA n'est qu'une petite partie de l'activité et ils ont sûrement une assurance.
Ils vont peut-être en dire plus pour les résultats lundi prochain.

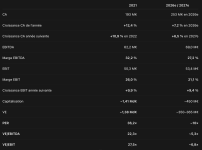
En tout cas on est tombé sur des valorisations 2027 que je trouve un peu ridicules :
- PER < 9
- EV/EBIT < 5.5
- 25% de la capitalisation en cash
- croissance du bénéfice à 10% anticipée (mais croissance organique plus faible, ce qui plombe l'entreprise)
- Rendement du dividende à 5%
Je peux me tromper... l'important est d'avoir plus souvent raison que tort 😉
Je ne vois pas de VAD visible (> 0.5%) qui pourrait expliquer une telle baisse.
Garder quand même en tête le risque France.
 
Dernière modification:
Comparaison 2021/2026 : EV/EBIT divisé par 4 alors que la croissance EBIT anticipée n'a pas bougé.
1790190290848.png
En fait le seul problème est la croissance organique au S1 2026 : +1,4 %
Dernière note d'ODDO [lien réservé abonné]
 
Dernière modification:
Elle prend 14% ce jour après une très belle publication, pour une fois que mon timing est bon sur un renforcement . Elle reste cependant en baisse de 50% sur un an...

Equasens dévoile un résultat net en progression de 10,5%, à 20,0 MEUR, pour les six premiers mois de 2026, et un résultat opérationnel courant en hausse de 11,9%, à 23,7 MEUR, soit un taux de rentabilité en amélioration à 19,0%, contre 18,2% au 1er semestre 2025, "porté par un mix produits favorable, une bonne maîtrise des charges et des acquisitions relutives".

L'EBITDA courant du groupe spécialisé dans l'informatique pour la santé s'est établi à 33,3 MEUR ( 11,9%), soit une augmentation de la marge à 26,8%, contre 25,7% au 1er semestre 2025, pour un chiffre d'affaires de 124,5 MEUR, en croissance de 7,3% ( 1,4% à périmètre comparable), porté par l'acquisition d'Erevo et les intégrations de Novaprove et du fonds de commerce DIS.

"Dans un contexte d'attentisme sur plusieurs de nos marchés, et de mutation de certaines offres historiques, nous continuons à conforter notre position de leader des solutions numériques en santé en Europe", commente Denis Supplisson, le CEO d'Equasens.

"Cette dynamique s'appuie sur des relais de croissance clairement identifiés : l'intégration de l'IA dans nos logiciels métiers, notre offre de cloud souverain en santé et le référencement de nos solutions dans le cadre de la Vague 2 du Ségur du numérique en santé", poursuit-il.

"La progression de la rentabilité du groupe au cours du 1er semestre 2026, et ce dans un contexte exigeant, confirme la solidité du positionnement d'Equasens et de son modèle économique fondé sur la récurrence des revenus, avec un ARR de 111,1 MEUR", souligne en outre sa directrice financière, Frédérique Schmidt.


--> J'ai un peu l'impression que c'est un thème récurrent avec de nombreuses midcap françaises, je vois la même chose sur mes favorites Vusion (même si là c'est un cas particulier avec la VAD) ou STIF par exemple. A chaque résultat c'est excellent, les investisseurs constatent qu'on est quand même sous-évalué et ça remonte, puis ça s'écrase comme un soufflé et ça redescend encore plus bas... jusqu'à la publication d'après.
 
dragon-666 a dit:
Elle prend 14% ce jour après une très belle publication, pour une fois que mon timing est bon sur un renforcement . Elle reste cependant en baisse de 50% sur un an...

--> J'ai un peu l'impression que c'est un thème récurrent avec de nombreuses midcap françaises, je vois la même chose sur mes favorites Vusion (même si là c'est un cas particulier avec la VAD) ou STIF par exemple. A chaque résultat c'est excellent, les investisseurs constatent qu'on est quand même sous-évalué et ça remonte, puis ça s'écrase comme un soufflé et ça redescend encore plus bas... jusqu'à la publication d'après.
Ouais c'est magnifique comme parcours boursier, ça vaut moins qu'il y a 10 ans ... :sourcil:
(et encore -25% depuis ce 1er janvier)
 
Dernière modification:
dragon-666 a dit:
--> J'ai un peu l'impression que c'est un thème récurrent avec de nombreuses midcap françaises, je vois la même chose sur mes favorites Vusion (même si là c'est un cas particulier avec la VAD) ou STIF par exemple. A chaque résultat c'est excellent, les investisseurs constatent qu'on est quand même sous-évalué et ça remonte, puis ça s'écrase comme un soufflé et ça redescend encore plus bas... jusqu'à la publication d'après.
Il y a l'effet "ouaw" des chiffres et l'effet "pschitt" de la lecture en profondeur (on gratte sous la peinture).

Pour STIF certes il y a de la croissance du CA mais c'est de la croissance externe (Stuvex et BOSS Products) qui a érodé les marges et bénéfices. En gros est ce que la croissance de 50% sur la dernière publication se transformera t elle en +50% de BNA sachant que les cibles achetées sont moins rentables et avec une charge de personnel équivalente.

Sur Equasens comme discuté récemment en MP et plus haut sur ce fil les investisseurs doutait de la transformation du modèle et des marges. A 1ère vue cela semble aller mieux sachant que le nombre de pharmacie diminue en France. Hors catalyseur puissant je ne la voit guère de nouveau atteindre ses sommets (elle était survalorisée) au vu du contexte.

Ce message n'est pas un conseil d'investissement.
 
Jeune_padawan a dit:
je ne la voit guère de nouveau atteindre ses sommets (elle était survalorisée) au vu du contexte.
Des sommets peut être pas en effet mais les 50 € c'est pas déconnant à moyen terme.
 
The Blue Line a dit:
Des sommets peut être pas en effet mais les 50 € c'est pas déconnant à moyen terme.
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
il ne reste déjà plus grand chose des +15% des jours passés... le gap va être refermé très vite...
 
Rebond technique lié à redcare
 
Equasens ...
Toujours au top cette boite, -33,22% encore cette année, -12,1% sur les derniers résultats ...
Des plus bas de plus en plus bas, plus aucun support identifié, que des résistances ....

1793347926976.png
 
john2 a dit:
Equasens ...
Toujours au top cette boite, -33,22% encore cette année, -12,1% sur les derniers résultats ...
Des plus bas de plus en plus bas, plus aucun support identifié, que des résistances ....
Fondamentaux plutôt bons
Valorisation correcte
Marge en progression au premier semestre...

Les voyants sont plutôt au vert dans l'ensemble mais c'est vrai que la courbe du titre est malheureusement à l'encontre de ces remarques et la question d'en sortir peut se poser... à moins d'être patient, très patient même...
 
Perso les résultats m'ont déçu, la croissance organique est vraiment faible, mais rien ne peut expliquer un cours qui baisse de 30% sur l'année, c'est juste incompréhensible. Après il y a beaucoup de midcap FR dans une situation similaire, le problème c'est que comme au global il y a peu d'acheteurs dès qu'il y a une vague de ventes pour quelque raison que ce soit, ça déclenche une baisse très prononcée, suivie par des pétages de stops, accentuant encore la baisse et générant de la panique.

Maintenant sur ce dossier, je ne vois aucune raison objective de prendre mes pertes. Si je n'étais pas déjà dessus, j'investirais sans hésiter à ce niveau de cours. Sur le long terme, on retrouvera des valorisations plus cohérentes, mais en attendant ça fait mal au portefeuille.
 
Retour
Haut