Axiles
Contributeur régulier
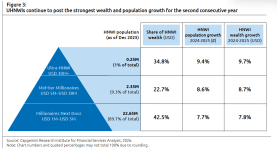
Des ingénieurs qui nous parlent d’investissement, on adore ! Capgemini nous offre une formidable étude sur les investissements des millionnaires, et c’est un baromètre de grande valeur pour comprendre.
[..]
La différence par rapport aux rapports de JP Morgan, Citigroup, Goldman Sachs et UBS ? La segment des investisseurs ! Pour les études des family Offices, l’encours moyen est supérieur à 1 milliard… Ici, on observe les HNWI (high net worth international) qui sont les investisseurs qui disposent d’un million investissable en argent. Ce qui change absolument tout
Décryptage du portefeuille moyen !
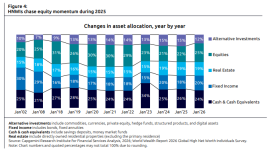
⤷si chez les Family office, la 1ere catégorie est le non coté, chez les HNWI ce sont les actions cotées pour 30% ! Et cela s’explique assez facilement : elles ont fortement augmenté les dernières années, elles sont liquides, elles sont nettement + accessibles.
[..]
⤷La 2e catégorie, c’est une grosse erreur, mais ce sont les liquidités ! 24%. Une erreur qu’un family office ne ferait pas. L’inflation détruit la valeur si rapidement. Pour des montants aussi élevés, laisser l’argent en cash est une faute ! Sociétés, particuliers, si cela vous arrive encore écrivez moi je vous expliquerai. Même à court terme des solutions existent.
⤷En 3e position, les obligations ! Sur ces niveaux de taux ça devient un sacré challenger à considérer, et on comprend bien l’intérêt des investisseurs.
⤷ L’immobilier pèse presque 20%, hors résidence principale. Et si on l’ajoute, cela devient bien souvent la première classe d’actif du portefeuille. Et c’est un choix cohérent et cela représente bien la qualité de la pierre quand elle est bien utilisée.
⤷ Enfin il y a des actifs non cotés pour environ 12 % : Private Equity, dette privée, un peu de Hedge aussi ! Classe d’actif ultra performante mais peu liquide, qui progresse cependant nettement sur la dernière décennie en poids dans les portefeuilles. Logiquement.
[..]
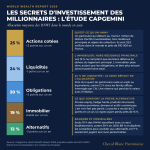
Article de Joachim Savigny (Cheval Blanc Patrimoine) que je me permets de reprendre assez largement car il devrait être heureux de la pub auprès de clients potentiels
 Mais que la modération coupe si besoin. L'étude source de Cap Gemini est ici [lien réservé abonné]
Quelques leçons que j'en tire :
- Pas de raison de chercher à faire compliqué si vous voulez faire comme un millionnaire, la bourse avant tout
- Chez ces "petits riches", part totalement démesurée des liquidités et du monétaire. L'occasion de rappeler que la première des priorités pour nous tous, ça doit être l'allocation stratégique. Garder 24% de liquidités au lieu de 5% (si on peut se le permettre), c'est mettre pour un millionnaire 200k de plus au travail, et un surplus de richesses en centaines de milliers d'€ sur une vie.
- L'obligataire monte, effet hausse des taux ? Au plus bas on était à 15% et maintenant 20%.
- Tout est hors RP, et sur ce montant hors RP, seuls 19% sont en immobilier. Là où le français lambda investir limite tout tout tout en immobilier, le millionnaire en fait très peu.
- Les alternatifs sont hauts pour de simples millionnaires. Et pour des mass affluents (le créneau en-dessous, patrimoine de 100k à 1m€), il faut que ce soit encore nettement moins.