
Tout et son contraire. Depuis que nous avons débuté notre comparatif des financements auto, chaque épisode est venu nuancer le précédent. D'une marque à l'autre, il n'y a en fait aucune logique ! Tour à tour, les offres de crédits, LOA et LLD semblaient économiques... ou exorbitantes.
Mais encore fallait-il disposer de tous les éléments. Même si nous nous montrions exigeants avec les vendeurs, nous ne recevions parfois que des estimations sommaires aux conditions incertaines. Il a donc fallu insister, contredire... Et se montrer méfiant : parfois, les explications étaient contredites par les chiffres ! Une « stratégie du flou » qui incite à se laisser porter : tout le monde n'aura pas la possibilité, comme nous l'avons fait, de multiplier les calculs, les questions et les objections...
Faut-il en faire une généralité ? Ou est-ce une dérive des distributeurs « grand public », noyés de demandes ? Pour le vérifier, nous avons choisi de conclure ce comparatif par une marque premium : Audi. Et comme vous allez le voir, le conseil et l'approche financière ne sont finalement... pas si différents !
Les autres comparatifs de la série
Épisode 1 consacré à la Dacia Sandero
Épisode 2 consacré à la Toyota Yaris
Épisode 5 : Audi Q3
Évidemment, nous sommes dans un autre monde. En France, Audi n'aura jamais le même succès populaire que Renault ou Peugeot. C'est normal : avec des tarifs s'étalant de 30 000 à plus de 150 000 euros, le constructeur ne vise pas le grand public. Les chiffres n'ont rien à voir avec les « généralistes » : l'A3, best-seller de la marque, séduit 8 fois moins qu'une 208 !
Dans le cadre de notre comparatif, il nous paraissait donc pertinent d'étudier la marque allemande. Après avoir analysé les LOA, LLD et crédits des véhicules d'« entrée » et de « milieu » de gamme, vendus par dizaines de milliers, c'était l'occasion d'étudier la stratégie de financement de modèles plus « confidentiels ».
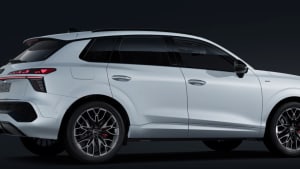
Le choix s'est porté sur la Q3, un SUV « familial » lancé en 2011. Comme de tradition chez le constructeur, la configuration s'adapte à toutes les envies : diesel, essence, hybride « micro » et « rechargeable ». La cible est clairement le public « CSP+ » : son prix de base dépasse les 45 000 euros.
Modèle iconique, la Q3 a perdu de sa superbe. Il n'y a pas si longtemps, elle s'écoulait à près de 10 000 exemplaires par an. Mais les ventes se sont émoussées. L'an dernier, elle est carrément sortie du Top 100 France ! Pour lutter contre ce « déclassement », Audi a lancé à l'automne 2025 une troisième version de la Q3. Intégralement repensée, cette nouvelle mouture se distinguait, selon les spécialistes, par un style « affirmé » et un confort « plus familial que la concurrence ». La marque aux anneaux ne cachait pas ses ambitions : retrouver les sommets et le cap des « 10 000 ».
Un an plus tard, on n'en est pas encore là. Sur les 10 premiers mois de 2026, la « Q3 V3 » n'a conquis que 3 589 acheteurs. C'est nettement moins que ses concurrentes directes : la GLA II de Mercedes (5 700) et surtout la BMW X1 (9 735).
Pourquoi s'attarder sur une voiture en perte de vitesse ? C'est justement tout l'intérêt : observer la stratégie des concessions autour d'un modèle cher... mais peu demandé. Il est probable que le constructeur incite les vendeurs à signer un maximum de bons de commande et ainsi à améliorer son classement annuel. Quel impact aura cette « urgence à vendre » sur les financements ? C'est toute la question...
Mais autant être sincère : ce fut la déception ! Nous nous attendions, pour une marque qui se distingue de concurrents moins prestigieux, à un service digne de la gamme « premium ». Pour rappel, nous jouions les clients intéressés, mais très peu disponibles. Une situation sans doute très fréquente pour des acheteurs de Q3. Et surprise : notre volonté d'échanger par écrit a été aussi peu appréciée qu'ailleurs. Haut de gamme ou non, il faut croire que les vendeurs n'apprécient pas trop les clients autonomes.
Il a ainsi fallu plusieurs tentatives pour qu'une concession nous réponde. Et quand ce fut le cas, le premier contact s'est avéré surréaliste. Suite à notre refus d'appel ou de rendez-vous, le commercial a « disparu ». Nous avons bien tenté de le relancer. Mais en fait, une assistante avait pris le relais. Inflexible, elle se contentait de répéter, mail après mail, qu'il faudrait se déplacer pour obtenir un devis. Tout cela pour aboutir, au bout d'une semaine et 22 messages échangés, à un silence radio de sa part ! Dès lors, nous n'avons plus reçu que des publicités du distributeur invitant à prendre rendez-vous. Pas très premium, tout de même !
Mais nous avions besoin de devis ! Nous avons donc persisté, jusqu'à tomber sur une succursale acceptant nos contraintes. Bonne surprise : le vendeur s'est montré bien plus professionnel et réactif. Nous lui pardonnerons d'avoir lu nos messages « de travers », changeant de motorisation pour une hybride rechargeable plus puissante (et plus chère), et oubliant pendant un temps une option...
Au final, nous avons donc reçu 7 estimations pour la Q3 E-Hybrid Design (272 chevaux), avec peinture métallisée et, dans certains cas, l'option Pack Tech (aides à la conduite). Au moins, cela permettait d'analyser des financements encore plus XXL : le prix catalogue dépasse les 60 000 euros !
Fait notable : lors de notre test, en septembre, le groupe Volkswagen avait déjà anticipé la réforme du crédit conso, qui imposera dès le 20 novembre plus de transparence et de clarté, y compris pour la LOA. Alors que des concessions d'autres marques fournissaient encore des chiffrages laconiques, les simulations d'Audi étaient détaillées et intelligibles. Une bonne illustration de ce que va apporter l'évolution réglementaire !
- Modèle : Audi Q3 e-hybrid
- Version : Design 272 ch S tronic couleur Noire Mythique (en option) + Pack Tech.
- Caractéristiques : moteur hybride rechargeable 272 ch, 6 l/100 km en thermique, autonomie 116 à 143 km.
- Tarif configurateur : 58 050 euros (dont 900 euros d'option peinture) / 60 050 euros avec le Pack Tech (2 000 euros)
- Tarif concessionnaire : 53 583,00 euros avec peinture noire ; 55 403,00 euros avec peinture et Pack Tech (690 euros de frais « mise à la route » inclus). Supplément de 2 564,76 euros à régler à la livraison (2 000 euros de malus écologique et 564,76 euros de frais « carte grise »).
Hypothèse : véhicule rendu (leasing) ou revendu (crédit) au bout de 3 ans.
NB : En leasing, les offres 3 ans imposent 37 mensualités. Les financements n'intègrent pas la carte grise ni le malus écologique. Les offres de crédit comprennent les frais de dossier (500€). L'assurance proposée est « VDR », un véhicule de remplacement en cas de panne ou accident.
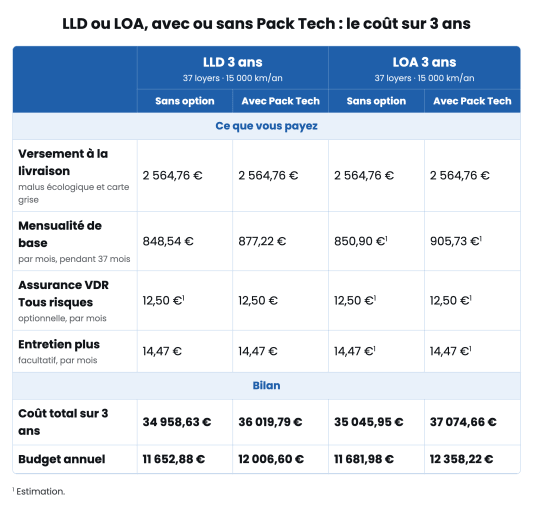
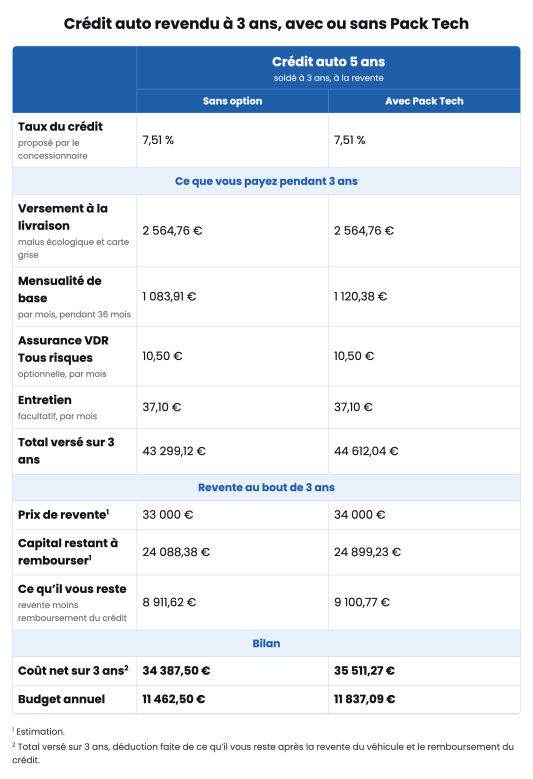
Cela se confirme au fil des épisodes. De moins en moins proposé, le prêt auto mérite toujours d'être étudié. Sur trois ans, acheter une Q3 à crédit puis la revendre est plus économique que les leasings. Sans le Pack Tech, il permet de gagner un peu plus de 550 euros face aux LLD et LOA 15 000 km/an, qui se suivent de près. Pour l'anecdote, nous avons aussi reçu un devis de LLD avec forfait kilométrique : il réduit le budget total de 340 euros.
Pour l'hypothèse « avec Pack Tech », le crédit reste le plus intéressant. Par contre, un décalage apparaît entre les leasings. Si l'écart emprunt/LLD reste stable, la LOA explose, accusant un surcoût de 1 500 euros. On comprend vite pourquoi. Ses 37 mensualités comprennent le coût total du pack. Une bien mauvaise idée pour un projet court-terme !
Comme c'est le cas chez Dacia, le crédit domine malgré ses handicaps : un entretien plus cher et un taux plus élevé que celui proposé par les banques (7,5% contre 5,5%). Il faut tout de même relever qu'il est mieux placé que les 8,5% pratiqués en moyenne par les autres marques testées. Sur de telles sommes, la différence n'a rien de symbolique !
Un point important : comme nous sommes dans le premium, nous avons pris en compte, dans notre calcul du scénario crédit/revente, une valeur de véhicule bien positionnée. En l'abaissant de 1 000 euros, la « longue durée » prendrait un léger avantage.
Hypothèse : véhicule conservé 5 ans puis revendu
NB : En leasing, les offres 3 ans imposent 37 mensualités. Les financements n'intègrent pas la carte grise ni le malus écologique. Les offres de crédit comprennent les frais de dossier (500€). L'assurance proposée est « VDR », un véhicule de remplacement en cas de panne ou accident.
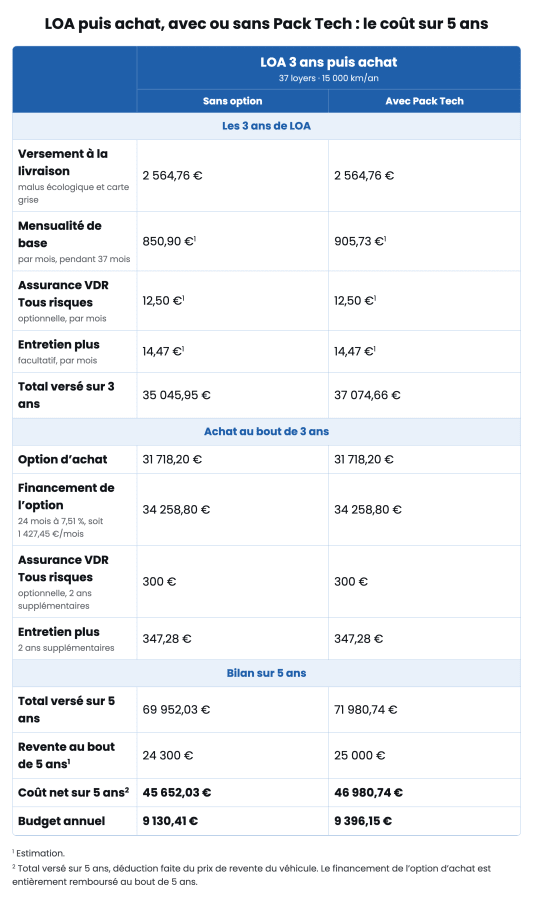
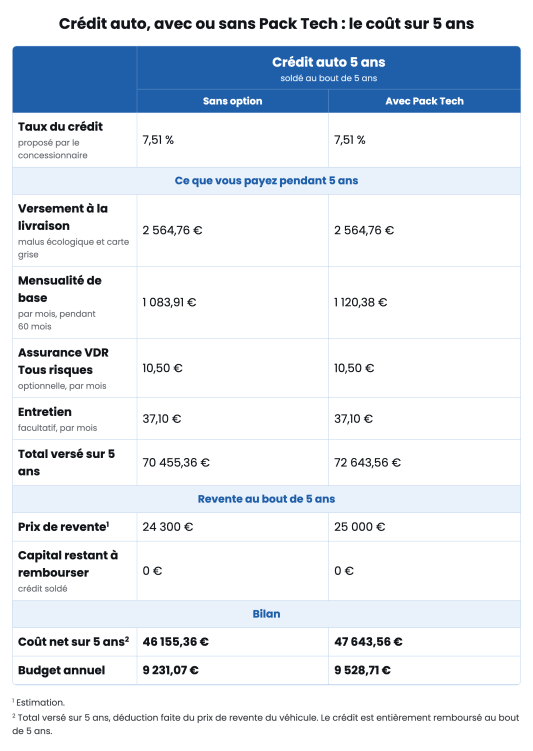
C'est une constante dans notre comparatif. Au bout de 5 ans, la LOA devient plus avantageuse que le crédit. Son avance avoisine les 600 euros, avec ou sans option. Un retournement facilité par deux phénomènes. Déjà, à plus long terme, la différence de coût des services optionnels (20 euros/mois) commence à peser dans l'équation. Les spécialistes avancent une explication plus « technique ». À trois ans, le crédit était boosté par la « bonne » valeur de revente. Au bout de 60 mois, la LOA est favorisée par son option d'achat « plutôt basse ».
Conclusion
La boucle est bouclée ! Comme le montrait le premier épisode de notre comparatif, il existe une incohérence entre les tendances et les chiffres. Sur une durée limitée, le bon sens et le configurateur maison orienteraient vers les LLD et LOA. Or celles-ci sont moins rentables que la stratégie crédit + revente. À l'inverse, on entend souvent que conserver sa voiture en réglant l'option d'achat d'une LOA est un mauvais calcul. Pourtant, à 5 ans, c'est plus économique qu'un crédit ! Encore une fois, il sera donc utile de tout étudier... avec sa calculette !
(1) Méthodologie
Offres demandées : LOA 3 ans sans apport, avec 15 000 km/an, LLD 3 ans sans apport, avec 15 000 km/an, Crédit 5 ans sans apport.
Propositions reçues : LLD 3 ans (37 mois) 40 000 km / 3 ans (37 mois) 45 000 km / 3 ans (37 mois) 45 000 km option Pack Tech ; LOA 3 ans (37 mois) 45 000 km / 3 ans (37 mois) 45 000 km option Pack Tech ; Crédit 60 mois sans apport / Crédit 60 mois sans apport option Pack Tech. Pour les éléments financiers manquants, nous mentionnons des estimations.
-Assurances, entretien : Le forfait d'entretien et une assurance complémentaire ont été intégrés aux calculs.
-Hypothèses : Pour pouvoir comparer chaque scénario, nous avons calculé un « budget annuel » rapporté à chaque offre.
3 ans. Le véhicule est rendu au terme des LOA/LLD 37 mois. Pour les crédits auto, nous estimons une revente du véhicule et un remboursement anticipé du prêt (sans frais).
5 ans. La voiture est vendue dans tous les scénarios. Au terme de la LOA de 3 ans, le véhicule est conservé en soldant l'option d'achat. Celle-ci est financée par un crédit sur deux ans que nous positionnons au taux proposé par le concessionnaire : 7,51%, avec poursuite des offres d'assurances et d'entretien.
À noter : nous ne calculons pas les pénalités qui peuvent s'ajouter en fin de LLD ou de LOA.