The Blue Line
Contributeur régulier
En fait vous allez toujours à la pompe la plus chère si je comprend bienPhilou75 a dit:habituellement je suis client et depuis de nombreux mois je ne le suis plus

Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
En fait vous allez toujours à la pompe la plus chère si je comprend bienPhilou75 a dit:habituellement je suis client et depuis de nombreux mois je ne le suis plus
Dans ma région de naissance on disait pour montrer la difficulté à gagner sa vie : " un sou , c'est deux demi sousJeune_padawan a dit:Valeur espagnole donc retenue à la source de 19% sur le dividende non récupérable sur PEA.
C'est une pétrolière moyenne difficilement comparable avec une major comme Total, BP, ...
Grosse crise en 2014 quand l'Argentine a nationalisé ses actifs (YPF) ce qui a poussé la société à vendre pas mal d'autres actifs, gaziers notamment, pour se désendetter. Les 2 ont un bilan sain relativement à leurs tailles.
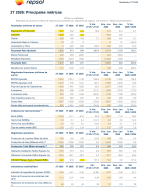
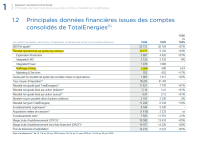
L'espagnole a un très bon secteur raffinage ce qui explique l’évolution de son cours depuis 9 mois mais en dehors du raffinage ses actifs sont moins diversifiés et moins qualitatifs que Total. J'ai survolé mais Rapsol aurait déprécié des actifs au Chili sur son S1 2026 (j'ai pas creusé).
Quitte à choisir une valeur PEA pétrolière autre que Total je pencherais pour Equinor qui bien que plus concentrée sur le pétrole/gaz (peu d’électricité) a des actifs de haute qualité surtout dans le gaz et toute l'infrastructure pour l'exporter vers l'Europe.
Ce message n'est pas un conseil d'investissement.
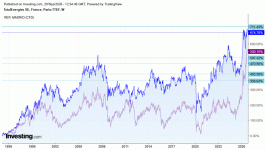
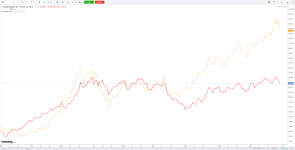
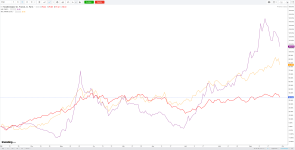
La comparaison sur une si courte durée n'est pas forcément bonne conseillère.Nivelle a dit:à un an , repsol c'est +94 %% alors que TOTAL ce n'est que +46 % = avec cet écart on peut faire face aisément au dividende et à sa fiscalité
Oui ça ne me dérange pas plutôt que d’attendre 30mn. J’ai la chance de répercuter tout çaThe Blue Line a dit:En fait vous allez toujours à la pompe la plus chère si je comprend bien

Jamais dit le contraire mais c’est sans moi. J’attends impatiemment la suspension de ces prix artificiels.freddo89 a dit:Tant pis pour les impatients, ça n'empêche pas TTE de faire du chiffre et d'améliorer son image, les actionnaires doivent approuver
autant dire pas grand chose.....john2 a dit:Dans ce contexte, les prix du pétrole reculent. Vers 17h50, le contrat de novembre sur le brent [lien réservé abonné]de mer du Nord coté à Londres cédait 0,9%, à 104,32 dollars le baril.
C'était surtout pour le volume de 80% de livraisons de pétrole qui transitent donc ?, je pensais les routes maritimes du Moyen-Orient bien plus compromises ?Buffeto a dit:autant dire pas grand chose.....
Le fameux Pricing power !Philou75 a dit:Oui ça ne me dérange pas plutôt que d’attendre 30mn. J’ai la chance de répercuter tout ça 😎
Dans ma région on dit qu'on compte les bouses à la fin de la foire. Ayant sous-entendu l'origine de la perf de Repsol, il s'avère qu'il faut passer par la phase De Greef.Nivelle a dit:Dans ma région de naissance on disait pour montrer la difficulté à gagner sa vie : " un sou , c'est deux demi sous
-source Bourse Direct :à un an , repsol c'est +94 %% alors que TOTAL ce n'est que +46 % = avec cet écart on peut faire face aisément au dividende et à sa fiscalité
Il n'y a que le résultat final qui est important
.
Non l'Iran laisse passer les navires "ami" ou bien comment dire ... "contrebandiers" pour écouler son brut et certains brut des autres pays (un peu l'Irak). Les clients sont à l'estjohn2 a dit:C'était surtout pour le volume de 80% de livraisons de pétrole qui transitent donc ?, je pensais les routes maritimes du Moyen-Orient bien plus compromises ?
 . Le soucis c'est que les réserves sont vides et aux moindres accrochages ça rebloque.
Merci pour les explications. Cela faisait un moment que je regardais NAE, me demandant pourquoi elle était aussi volatile tant dans les hausses que dans les baisses. Je comprends mieux maintenant.Jeune_padawan a dit:Quitte à prendre un raffineur et penser au dividende je ne vois qu'un seul titre : North Atlantic France.
 Don d'argent en famille : « L'exonération d'impôt de 31 865 euros, c'est par personne ou par couple ? »
 Retraites et budget 2027 : les seuils concernent-ils les pensions d'une personne ou d'un couple ?
 Assurance pour les étudiants, abattement supplémentaire pour les donations... Les 3 infos du jour
 Retraites désindexées en 2027 : « Les seuils s'entendent brut ou net ? »
 Crédit immobilier : voici les nouveaux taux des banques sur 15, 20 et 25 ans en octobre
 Donation aux petits-enfants : un abattement supplémentaire de 30 000 euros proposé par la FBF