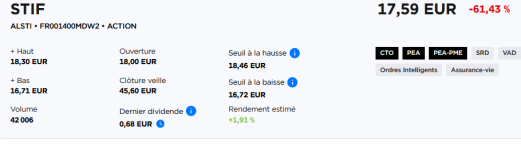
au vu mon exposition à STIF, je me suis débrouillé pour assister à la conf call de ce matin.
Au final, on n'a pas appris grand chose de nouveau : ils ont présenté les chiffres du S1, parlé de la perte de Tesla, de nouveaux produits qui vont arrive, des nouveaux chiffres de guideline (déjà présentés dans le communiqué)
Dans les points négatifs :
- ils ne savent pas pourquoi Tesla est parti, 3 options : Tesla a pris un concurrent, Tesla fait en interne ou Tesla a décidé de se passer des protections BESS complètement. Or, selon la raison ça change beaucoup l'analyse du risque sur d'autres dossiers : si Tesla a pris un concurrent, cela veut dire que STIF aurait perdu son avance technologique et serait le plus inquiétant, si Tesla fait en interne ça l'est moins dans le sens où Tesla a un modèle particulier et internalisent beaucoup contrairement à d'autres constructeurs donc peu de risque de perte d'autres marchés et aussi Tesla peut se planter, ça arrive quand même régulièrement. Si c'est "se passer des protections BESS complètement", c'est encore une autre analyse : est-ce une solution réaliste ?
- on sentait pas mal de rancoeur sur ce sujet (le message sous jacent était : ils n'ont même pas eu la décence de nous expliquer pourquoi ils partaient, ils ne nous traitent pas comme un égal car on est une toute petite boîte). L'inquiétude c'est que ce sera le cas quel que soit le client. Quand on traite avec des gros constructeurs ou fabriquants de bateries, STIF sera toujours un nain
- la com globalement est vraiment catastrophique, conf call en français ce n'est pas sérieux pour une boîte qui fait la majorité de son CA hors France, pas de prises de questions à la fin de séance, conf call à 10H du matin (non mais sérieux on travaille quoi !), zéro charisme des dirigeants, propos assez hésitants.
- même si on le savait déjà, le creux prévu sur 2027 (baisse du CA de 10M€, grosse baisse EBIDTA), révision de la guidance 2030
Dans les points positifs :
- le manque de charisme des dirigeants paradoxalement donne une vraie impression de sincérité. Ce n'est pas un discours de commercial, on a l'impression qu'ils sont vraiment ancrés dans le réel. Et on les sent frappés, mais pas abattus et confiants pour la suite
- le CA France est très faible. Il y a un fort développement sur l'Asie. ils sont confiants sur des grosses signatures aux US dans les années à venir
- c'est horrible à dire mais la plupart des équipes dédiées à Tesla étaient des intérimaires et des CDD qui n'engedront donc pas de coûts de restructuration massifs
- les objectifs sont révisés et 2027 sera un creux tant en termes de CA que d'EBitda, mais au final on reste sur une belle boîte qui est rentable, qui est sur un secteur très porteur et avec une prévision de reprise de la croissance dès 2028
Au final, je reste sur mon avis. Nous les actionnaires, avons pris un coup de massue et il ne faut pas s'attendre à revoir à court et moyen terme les 70-80€ qu'elle valait il n'y a pas si longtemps. Mais le cours actuel (17€ !) est un cours qui intègre vraiment le pire scénario et ne prend pas du tout en compte le retour relativement rapide à la croissance. Après ça risque d'être mouvementé pendant un moment.

 .
 ) je ne creuse pas les petites valeurs en ce moment.