Lescure à RTL : suppression des 10% sur les Retraites

Jaumep a dit:
Puisque tu en fais une affaire de génération, je te répète que ta generation s’apprête majoritairement à voter LFI et RN, soit les 2 partis les plus acharnés à défendre la retraite à 60 ou 62 ans; j’ai noté que ta réponse à la question est: “bof” ( ?).
La différence est que les actifs sont victimes du système social (auront à charge une dette énorme et une retraite qui ne pourra pas assurée par l'état) et les boomers en sont bénéficiaires (retraites très longues, retour sur cotisation élevé).
Jaumep a dit:
Ensuite la majorité qui a voté Giscard en 1974 représentait…50,8% des votants;
Par ailleurs, Giscard, pour libéral qu’il fut, n’a pas fait campagne sur le thème de la remise en cause du modèle social, ç’aurait paru anachronique à l’époque.
Je n’ai jamais connu la retraite à 60 ans, ni mes parents ( les boomers) et suis parti à 63 ans ayant commencé à 18.
Impossible que vous soyez obligé de partir à 63 ans en ayant commencé à 18 ans, ça ferait 45 annuités. Sans même prendre en compte les dispositifs de carrière longue. Bref, vous cachez une partie de la vérité et vous n'avez pas assez cotisé pour ce que vous recevez (comme toute votre génération).
 
niklos a dit:
@agra07
En effet, dans cas nous sommes d'accord.
Ce qui m'a un peu hérissé le poil c'était de lire, ou au moins de comprendre, que les retraités devaient nécessairement pouvoir se payer un ehpad SANS toucher à leur patrimoine.
Effectivement je ne voulais pas dire ça.
D'ailleurs j'ai construit une partie de mon patrimoine précisément pour mes très vieux jours.
 
Dernière modification:
D-Jack a dit:
Parce que les raisons qui ont conduit à mettre en place cette niche fiscale en 1978 ont disparu depuis, qu'elle ne profite pas aux retraites les plus faibles (par construction ceux qui ne paient d'IR n'en bénéficient pas).
Elle profite à ceux qui en ont besoin pour limiter autant que faire ce peut la perte de pouvoir d'achat au moment du passage à la retraite.
Si on la supprimait complètement, certains qui ne payaient pas d'impôt pourraient être amenés à en payer puisque c'est une augmentation du revenu imposable.
 
Dernière modification:
MDacier a dit:
Vu leur TMI, oui, c'est juste ...
La pression fiscale français figure dans le Top 3 mondial. Mais on peut toujours s'ameliorer sur ce type de records en effet ...
Mon point de vue est que l'IR est l'impôt le plus juste dans toute la panoplie des impôts, déjà citée.
Et cet impôt ne rapporte pas assez à mon avis.
Votre argument est contre productif: si leur TMI est élevé (ce qui tout à fait normal pour moi) cela a pour conséquence que l'avantage fiscal résultant de l'abattement est d'autant plus important.
 
agra07 a dit:
Elle profite à ceux qui en ont besoin pour limiter autant que faire ce peut la perte de pouvoir d'achat au moment du passage à la retraite.
Si on la supprimait complètement, certains qui ne payaient pas d'impôt pourraient être amenés à en payer puisque c'est une augmentation du revenu imposable.
On n'a pas dit que c'était indolore, et c'est en effet un effort à accepter mais parmi ceux qui sont proposés pour les retraités, il me semble que c'est celui qui pose le moins question pour les raisons que j'ai mentionnées plus haut.
Pour prendre le problème sous un autre angle, qu'est-ce qui te semblerait le plus légitime de la part des retraités pour prendre leur part de l'effort de réduction (ou au moins de limitation) de la dette du pays ?
 
D-Jack a dit:
pour prendre leur part de l'effort de réduction (ou au moins de limitation) de la dette du pays ?
si on était certains que ça réduise la dette , ça serait volontiers ....
mais comment réduire quelque chose qui ne fait que grossir d'année en année sans faire des .....économies de dépenses ?
 
Buffeto a dit:
si on était certains que ça réduise la dette , ça serait volontiers ....
mais comment réduire quelque chose qui ne fait que grossir d'année en année sans faire des .....économies de dépenses ?
Sur les 5 dernières années :
Année
2019
2020
2021
2022
2023
2024
[th]
Retraites / vieillesse-survie​
[/th]​
[th]
Hausse annuelle​
[/th]​
[th]
Santé​
[/th]​
[th]
Hausse annuelle​
[/th]​
[th]
Hausse des deux​
[/th]​
[td]
351,9 Md€​
[/td]​
[td]
—​
[/td]​
[td]
265,5 Md€​
[/td]​
[td]
—​
[/td]​
[td]
—​
[/td]​
[td]
359,5 Md€​
[/td]​
[td]
+7,6 Md€ (+2,2 %)​
[/td]​
[td]
278,1 Md€​
[/td]​
[td]
+12,6 Md€ (+4,7 %)​
[/td]​
[td]
+20,2 Md€​
[/td]​
[td]
365,4 Md€​
[/td]​
[td]
+5,9 Md€ (+1,6 %)​
[/td]​
[td]
305,0 Md€​
[/td]​
[td]
+26,9 Md€ (+9,7 %)​
[/td]​
[td]
+32,8 Md€​
[/td]​
[td]
381,7 Md€​
[/td]​
[td]
+16,3 Md€ (+4,5 %)​
[/td]​
[td]
315,0 Md€​
[/td]​
[td]
+10,0 Md€ (+3,3 %)​
[/td]​
[td]
+26,3 Md€​
[/td]​
[td]
400,7 Md€​
[/td]​
[td]
+19,0 Md€ (+5,0 %)​
[/td]​
[td]
325,7 Md€​
[/td]​
[td]
+10,7 Md€ (+3,4 %)​
[/td]​
[td]
+29,7 Md€​
[/td]​
[td]
426,7 Md€​
[/td]​
[td]
+26,0 Md€ (+6,5 %)​
[/td]​
[td]
338,9 Md€​
[/td]​
[td]
+13,2 Md€ (+4,0 %)​
[/td]​
[td]
+39,2 Md€​
[/td]​

Dépenses de prestations
Vieillesse-survie (essentiellement retraites)
Santé
Total des deux
[th]
2019​
[/th]​
[th]
2024​
[/th]​
[th]
Hausse en €​
[/th]​
[th]
Hausse​
[/th]​
[td]
351,9 Md€​
[/td]​
[td]
426,7 Md€​
[/td]​
[td]
+74,8 Md€​
[/td]​
[td]
+21,2 %​
[/td]​
[td]
265,5 Md€​
[/td]​
[td]
338,9 Md€​
[/td]​
[td]
+73,4 Md€​
[/td]​
[td]
+27,6 %​
[/td]​
[td]
617,4 Md€​
[/td]​
[td]
765,6 Md€​
[/td]​
[td]
+148,2 Md€​
[/td]​
[td]
+24,0 %​
[/td]​

Les recettes ont augmenté beaucoup moins rapidement, car la croissance est faible (+0.4% prévu pour 2026). On a un système totalement insoutenable.
 
Buffeto a dit:
si on était certains que ça réduise la dette , ça serait volontiers ....
mais comment réduire quelque chose qui ne fait que grossir d'année en année sans faire des .....économies de dépenses ?
Je suis bien d'accord avec toi là-dessus ... sachant aussi que les retraites elles-même représentent en gros le quart de ces dépenses.
Je suppose donc les économies que tu as en tête concerne une autre partie des dépenses ... lesquelles ? :unsure:
 
Argg a dit:
Sur les 5 dernières années :
Année
2019
2020
2021
2022
2023
2024

[th]
Retraites / vieillesse-survie

[/th]
[th]
Hausse annuelle

[/th]
[th]
Santé

[/th]
[th]
Hausse annuelle

[/th]
[th]
Hausse des deux

[/th]
[td]
351,9 Md€

[/td]
[td]
—

[/td]
[td]
265,5 Md€

[/td]
[td]
—

[/td]
[td]
—

[/td]
[td]
359,5 Md€

[/td]
[td]
+7,6 Md€ (+2,2 %)

[/td]
[td]
278,1 Md€

[/td]
[td]
+12,6 Md€ (+4,7 %)

[/td]
[td]
+20,2 Md€

[/td]
[td]
365,4 Md€

[/td]
[td]
+5,9 Md€ (+1,6 %)

[/td]
[td]
305,0 Md€

[/td]
[td]
+26,9 Md€ (+9,7 %)

[/td]
[td]
+32,8 Md€

[/td]
[td]
381,7 Md€

[/td]
[td]
+16,3 Md€ (+4,5 %)

[/td]
[td]
315,0 Md€

[/td]
[td]
+10,0 Md€ (+3,3 %)

[/td]
[td]
+26,3 Md€

[/td]
[td]
400,7 Md€

[/td]
[td]
+19,0 Md€ (+5,0 %)

[/td]
[td]
325,7 Md€

[/td]
[td]
+10,7 Md€ (+3,4 %)

[/td]
[td]
+29,7 Md€

[/td]
[td]
426,7 Md€

[/td]
[td]
+26,0 Md€ (+6,5 %)

[/td]
[td]
338,9 Md€

[/td]
[td]
+13,2 Md€ (+4,0 %)

[/td]
[td]
+39,2 Md€

[/td]​


Dépenses de prestations
Vieillesse-survie (essentiellement retraites)
Santé
Total des deux

[th]
2019

[/th]
[th]
2024

[/th]
[th]
Hausse en €

[/th]
[th]
Hausse

[/th]
[td]
351,9 Md€

[/td]
[td]
426,7 Md€

[/td]
[td]
+74,8 Md€

[/td]
[td]
+21,2 %

[/td]
[td]
265,5 Md€

[/td]
[td]
338,9 Md€

[/td]
[td]
+73,4 Md€

[/td]
[td]
+27,6 %

[/td]
[td]
617,4 Md€

[/td]
[td]
765,6 Md€

[/td]
[td]
+148,2 Md€

[/td]
[td]
+24,0 %

[/td]​


Les recettes ont augmenté beaucoup moins rapidement, car la croissance est faible (+0.4% prévu pour 2026). On a un système totalement insoutenable.
message illisible
 
D-Jack a dit:
... lesquelles ? :unsure:
on rogne sur tout sauf ...la défense ...

notre ennemi consacre 30% de son budget à la défense ( pour lui c'est plutôt l'attaque ) ....

si on tient à notre liberté il va falloir se bouger et arrêter de geindre à la moindre augmentation du litre d'essence .....
 
Argg a dit:
La différence est que les actifs sont victimes du système social (auront à charge une dette énorme et une retraite qui ne pourra pas assurée par l'état) et les boomers en sont bénéficiaires (retraites très longues, retour sur cotisation élevé).
Comme toujours tu réponds à côté ( ce n'était pas le point mais c’est peine perdu de te le rappeler )
Argg a dit:
Impossible que vous soyez obligé de partir à 63 ans en ayant commencé à 18 ans, ça ferait 45 annuités. Sans même prendre en compte les dispositifs de carrière longue. Bref, vous cachez une partie de la vérité et vous n'avez pas assez cotisé pour ce que vous recevez (comme toute votre génération).
??
Ben vas-y traites moi de menteur en plus.
Je suis à la retraite depuis Février 2026; j’ai cumulé mes premiers job avec mes études de 1981 à 1983 date de mon service militaire et ai ensuite déroulé ma carrière jusqu’à cette année (avec une parenthèse en 1995 pour compléter mes études antérieures et obtenir un diplôme d’ingénieur).
J’aurai effectivement pu bénéficier d’une carrière longue mais je n’étais pas intéressé et pensais continuer jusqu’à mes 65 ans; j’ai du m’arrêter à 63 ans pour des raisons indépendantes de la volonté.
 
@D-Jack
Comme je les déjà dit, il faudrait un choc psychologique et un effort d'ampleur de tous.
Mais quand on voit à la télé Philippe T représentant du RN défendre la retraite à 62 ans, on n'est pas sortis de l'auberge.
 
Dernière modification:
agra07 a dit:
Mais quand on voit à la télé Philippe T représentant du RN défendre la retraite à 62 ans, on n'est pas sortis de l'auberge.
c'est possible en fait ...
à 62 ans mais avec 43 annuités de cotisation , très peu y seront éligibles .........

donc la promesse est plutôt démagogique ......
 
Buffeto a dit:
on rogne sur tout sauf ...la défense ...

notre ennemi consacre 30% de son budget à la défense ( pour lui c'est plutôt l'attaque ) ....

si on tient à notre liberté il va falloir se bouger et arrêter de geindre à la moindre augmentation du litre d'essence .....
Arrêtons dans ce cas l'hypocrisie du gaz russe que l'on achète en France ...


[lien réservé abonné]
 
Axiles a dit:
Le truc étant qu’il n’y a aucun consensus, mais une absence de compréhension. Les chiffres ont été donnés, même pas un français sur deux comprend que ses cotisations vont payer les retraites d’aujourd’hui et non dans une poche qui leur serait réservée.

Quand la base de la base de la compréhension n’est pas la, qui peut honnêtement parler de consensus ou, en termes juridiques, de consentement éclairé ?

Au delà même de cette vue tournée vers le passé, oui tu as clairement un rejet de principe qui monte. Même à supposer que consensus il y ait eu, il n’est plus là. On fait quoi ?
Ce ne serait pas un jugement quelque peu méprisant ?! :unsure:
 
D-Jack a dit:
Ce ne serait pas un jugement quelque peu méprisant ?! :unsure:
Je ne comprends pas bien en quoi.

Il me semble que le sondage concerné était passé sur ce fil, ça ne doit pas être si dur à retrouver, en tout cas c'est cité de tête. Surtout, c'est peu rassurant comme constat, et illustre la difficulté à affirmer qu'il y a un "consensus", mais méprisant, en quoi ?

Pointer, toutes choses égales par ailleurs, la baisse du niveau en maths selon Pisa, ce n'est pas "méprisant". C'est plutôt casser le thermomètre plutôt que de regarder le sujet en pensant que ceux qui ne savent pas ne peuvent pas apprendre qui est méprisant à mes yeux en tout cas.

Je préfère clairement voir ça comme un échec de l'éducation financière et de la pédagogie fiscale, que comme un échec de ceux qui ne savent pas. Si quelqu'un doit sentir du mépris sur ce chiffre, ce sont les politiques et Bercy.

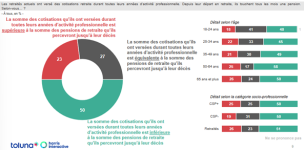
Et, pour illustrer la méconnaissance assez grave des faits, voir ce sondage :
1790278932281.png
La réalité c'est que les retraités actuels touchent environ deux fois plus qu'ils n'ont cotisé. Même pas un Français sur 4 le sait. Pas du mépris. Mais un vrai échec quand même d'éclairage du débat publique par des faits. Avec une, disons le, vraie dose d'honnêteté chez les retraités. C'est la classe d'âge 65+ qui répond de la manière la moins fausse (ok, juste 26% de bonnes réponses...). Au moins les retraités sont un peu moins ignorants du fait qu'ils sont privilégiés.

On a des comités Théodule de partout sur les retraites. Et, dans un monde orwellien, 3/4 des Français sont convaincus de quelque chose qui est l'opposé total de la réalité.

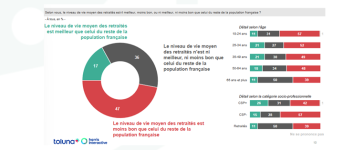
Ce n'est pas mieux sur le niveau de vie des retraités
1790279155224.png


C'est documenté par tous les COR / INSEE de France, mais pareillement, une majorité a une perception totalement opposée. Et pareillement, ce sont les retraités qui ont le moins de mauvaises réponses.

D'où un certain agacement, partagé plus haut, sur les manœuvres franchement discutables de présentation de réformes d'équité sous un angle caricatural. Car la réalité, c'est un débat franchement biaisé et basé sur une incompréhension massive.
 
Dernière modification:
MDacier a dit:
La droit a la retraite a toujours été décorrélé du patrimoine ...
Pour prendre un exemple extreme, si Liliane Bettencourt avait cotisé dans sa vie active, sa retraite n'etait pas annulée du fait de sa fortune ...
La discussion ne portait pas sur la suppression de la retraite mais sur la prise en charge de l'EPHAD.


Jaumep a dit:
1. Ce n’est pas ce que j’ai dit ( passer par une hausse des cotisations)
2. Ce n’est pas ce que je pense ( ce serait moins problématique).
Si tu prends la peine de lire les échanges dans leur développement, ou, à minima, les messages dans leur intégralité tu éviterais de donner le sentiment désagréable d'être de mauvaise fois.
Non ce vous disiez c'est pas de désindexation, ce qui nous laisse 2 solutions pour équilibrer : augmenter les cotisations et augmenter l'âge de départ à la retraite. Comme travailler jusqu'à 75 ans ne serait pas suffisant et qu'il n'est pas raisonnable de pousser jusqu'à 80+, ça ne laisse pas le choix que d'augmenter les cotisations. C'est simplement de la logique. Le moins problématique porte sur le fait que les hausses de cotisations passent avec bien moins d'opposition qu'un rééquilibrage même pas complet de la CSG par exemple.

Jaumep a dit:
Encore une élucubration.
Ca a été écrit sur ce forum.


Buffeto a dit:
Ça n'existe quasiment pas .
Les cotisations des indépendants sont juste énormes et proportionnelles aux bénéfices

En général les indépendants partent au delà de l'âge légal.

Donc le cas que tu exposes , s'il existe est rarissime
Déjà, tout dépend du statut. En SASU payé principalement en dividendes et au minimum en salaire, je demande à voir. Par contre il est possible d'accumuler un beau patrimoine. Pareil pour l'entreprise individuelle même si ça tend à être augmenté.
 
Miles a dit:
Déjà, tout dépend du statut. En SASU payé principalement en dividendes et au minimum en salaire, je demande à voir
As tu des statistiques pour savoir quel pourcentage d'indépendants ont choisi ce montage ?
 
Argg a dit:
Ok pour dire que sur le long terme la désindexation baisse le niveau de vie des retraités. Mais là on parle d’une première sous-indexation après +15% depuis 2022 soit augmentation beaucoup plus rapide que les actifs. D'ailleurs les actifs seront plus touchés que les retraités actuels par une désindexation durable, mais ce serait quand même un meilleur partage des efforts.

Par contre, le contrat social que les boomers se sont eux-mêmes votés sans prendre en compte ni la soutenabilité ni les intérêts des générations suivantes... -> poubelle.
ceux qui ne prennent pas en compte la soutenabilité et les intérêts des générations suivantes sont ceux qui défendent une retraite à 62 ans
 
Buffeto a dit:
et majoritairement ils doivent être quasiment tous décédés à l'heure actuelle ...

moi en 1974 je n'avais pas le droit de vote ..... :cool:
Je crois me souvenir que c’est Giscard qui avait abaissé l’âge à 18 ans. Il doit y avoir quelques survivants qui ont eu 18 ans en 1974…
 
Retour
Haut