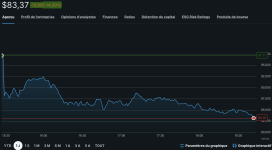
C'est mi figue mi raisin chez Walmart.
Certes le chiffre croit de 5,2% à 188,84 milliards de $ mais dans le même temps ses couts d'achat explosent (+4,7%) ainsi que ses charges d'exploitation (+5,2%).
De même du coté des magasins physiques les alarmes comment à s'allumer avec un ralentissement de la consommation puisque que la croissance des transactions et du panier moyen ralentit :
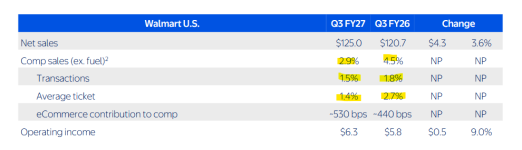
Note : une partie du ralentissement vient de la baisse du prix des médicament Medicare.
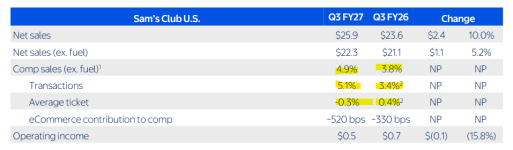
Le commerce en ligne compense plutôt bien avec une croissance de 23% et sa filiale à bas couts concurrent de Costco (Sam's club) progresse bien au niveau des ventes :
Le tout donne un résultat trimestriel de 4,95 milliards de $ soit un BNA de 0,62 $/action (GAAP).
La société rehausse ses objectif annuel pour l'année fiscal 2027 avec une croissance du chiffre d'affaire comprise entre 4,9 et 5,2% contre 4 à 5% précédemment et un BNA (non GAAp) compris entre entre 2,84 et 2,89 $/action contre 2,80 et 2,87 $/action précédemment.
A confirmer sur les prochains mois mais pour moi il y a un réel ralentissement de la consommation et une réorientation des consommateurs des super/hyper traditionnel vers les enseignes à bas prix.
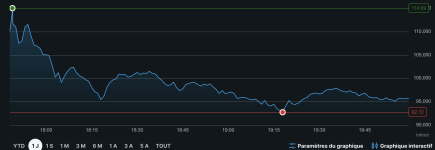
A voir aussi la valorisation du titre car bien que la société se transforme et s'oriente vers les abonnements, la publicité ciblée, sa place de marché maison et optimise sa logistique cela en vaut il le prix ?
Coté actionnaires il sont choyés avec 7,83 milliards de $ de rachats d'actions et 5,91 milliards de $ de dividendes
[lien réservé abonné]

 ).