Hier et aujourd'hui on les trimestriels des distributeurs US : Target, Lowe's et Walmart.
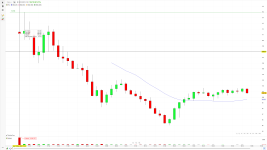
Du coté de Target bonne surprise ! Le distributeur qui ressemble à des gros Monoprix se redresse avec des années d'errance.
Le chiffres d'affaires est en croissance de 7,1% à 27,07 milliards de $ sur ce T3 2026 avec une croissance des ventes comparables de 5,6 % et une hausse des visites des magasins.
Les couts d'exploitation reste contenus bien que les traces d'inflation salariale sont bien visibles.
Cela donne un bénéfice trimestriel de 1,21 milliards de $ soit un BNA de 2,65 $/action.
Le distributeur comme à percevoir les fruits de ses investissement dans le numérique avec une croissance de 9,8% de ses ventes comparables numériques.
Pour 2027 la direction indique de gros investissements dans la modernisation des magasins.
Attention toutefois aux chiffres publiés notamment sur 9 mois, une partie du bénéfice est artificiel et correspond aux remboursement de droit de douanes. Rien que sur le T3 2026 cela correspond à 0,5 $/action de BNA en plus donc hors remboursement on est à 2,15 $/action.
The Company reported third quarter GAAP and Adjusted earnings per share (EPS) of $2.65, compared with prior-year GAAP EPS of $1.51 and Adjusted EPS of $1.78. Third quarter 2026 results include $301 million of pretax tariff refund benefits within gross margin and operating income. These gains contributed $228 million to net earnings and $0.50 to both GAAP and Adjusted EPS. The attached tables provide reconciliations of non-GAAP to GAAP measures. All earnings per share figures are calculated on a diluted basis.
Au niveau retour aux actionnaires, 1,56 milliards de $ a été versés aux actionnaires sous forme de dividende mais la société a levé le pied sur les rachats d'actions à 253 millions de $.
Pour rappel sur les 4 derniers trimestres :
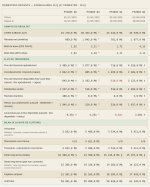
Le distributeur sort de l'ornière mais reste très sensible aux droits de douanes et à la capacité de consommation discrétionnaire des américains.
[lien réservé abonné]

 . Ça sent la limitation des montant d'ordre chez Degiro.
 ).
 .