Fonds obligataire daté à 7 %

Carmignac 2031 (c'est un exemple) ayant une notation moyenne en BBB (ce qui veut dire qu'elle a sûrement un peu de B-, mais assez peu), elle sera donc peu impactée par cette éventuelle remontée des taux HY.

Si oui, pourquoi avoir vendu toute votre position d'obligations datées non HY ? (juste pour comprendre).
 
chboeuf a dit:
Carmignac 2031 (c'est un exemple) ayant une notation moyenne en BBB (ce qui veut dire qu'elle a sûrement un peu de B-, mais assez peu), elle sera donc peu impactée par cette éventuelle remontée des taux HY.

Si oui, pourquoi avoir vendu toute votre position d'obligations datées non HY ? (juste pour comprendre).
Carmignac 2031 a 0% d'obligations < B- , et a une notation BBB.
Effectivement ce fonds sera moins sensible au taux HY.
Ce fonds est par contre sensible aux taux souverains européens, avec un rapport 4.

Si on pense que les taux longs vont se détendre, il y aura un effet boost
Si on pense que les taux longs vont se durcir, alors il y aura un effet de perte.

Les taux longs varient en fonction de la perspective d'inflation (aujourd'hui focus sur le détroit d'Ormuz, le cours du brent) plutôt liés initialement à la problématique énergétique, mais on peut craindre une contamination plus large à l'économie.

Je penche personnellement pour une légère détente des taux, à terme, une fois le conflit en Iran réellement terminé, mais la marge de progression est faible.

le Yield to Maturity , YTM, ou rendement à échéance est de 5.0% - reporting fin Juin
on retirant les frais de gestion du fonds -1.2% (hors taxe de performance), on est à 4.2%
on retirant les frais de gestion AV -0.5 à -0.6% , on est a 3.5% ou 3.6% qu'on peut directement comparer au fonds Euros net de frais de gestion AV, mais avec du risque !

Le risque n'est pas nul sur un fonds obligataire, on le voit régulièrement. Le jeu en vaut-il la chandelle ? c'est la question à se poser pour savoir si ça vaut le coup ou non ......

Certains ont adopté la stratégie de garder le fonds jusqu'à échéance si besoin.

Personnellement, je considère que le rendement/risque aujourd'hui n'est pas assez équilibré. Ce n'est que mon avis !
 
Dernière modification:
Merci beaucoup pour ce retour détaillé ! Très clair
 
#fondsdates & #fondsoblig

Mise à jour du tableau de synthèse.
En avance d'un jour (car risque de ne pas pouvoir le faire demain)

Mise à jour des indicateurs avec les reportings de Juin.

Semaine négative (<= -0.3%) ou légèrement négative (-0.1 à -0.2%) , dans un contexte de reprise de la guerre en Iran , blocage du détroit d'Ormuz, augmentation du Brent à 84$.
Les taux 10 ans sont repartis à la hausse, et les spreads HY sont au plancher.

Performances :
Une flèche rouge indique une evolution <= -0.3% sur la semaine
Une flèche verte indique une evolution >= 0.3% sur la semaine.
Une double flèche verte indique une evolution >= 0.6% sur la semaine.

Enjoy !


1784136960107.png

1784137010291.png

1784137120757.png

1784137161995.png
 
lebadeil a dit:
Carmignac 2031 a 0% d'obligations < B- , et a une notation BBB.
Effectivement ce fonds sera moins sensible au taux HY.
Ce fonds est par contre sensible aux taux souverains européens, avec un rapport 4.

Si on pense que les taux longs vont se détendre, il y aura un effet boost
Si on pense que les taux longs vont se durcir, alors il y aura un effet de perte.

Les taux longs varient en fonction de la perspective d'inflation (aujourd'hui focus sur le détroit d'Ormuz, le cours du brent) plutôt liés initialement à la problématique énergétique, mais on peut craindre une contamination plus large à l'économie.

Je penche personnellement pour une légère détente des taux, à terme, une fois le conflit en Iran réellement terminé, mais la marge de progression est faible.

le Yield to Maturity , YTM, ou rendement à échéance est de 5.0% - reporting fin Juin
on retirant les frais de gestion du fonds -1.2% (hors taxe de performance), on est à 4.2%
on retirant les frais de gestion AV -0.5 à -0.6% , on est a 3.5% ou 3.6% qu'on peut directement comparer au fonds Euros net de frais de gestion AV, mais avec du risque !

Le risque n'est pas nul sur un fonds obligataire, on le voit régulièrement. Le jeu en vaut-il la chandelle ? c'est la question à se poser pour savoir si ça vaut le coup ou non ......

Certains ont adopté la stratégie de garder le fonds jusqu'à échéance si besoin.

Personnellement, je considère que le rendement/risque aujourd'hui n'est pas assez équilibré. Ce n'est que mon avis !
Avis compréhensible, cependant:
- frais de gestion AV, on peut trouver du 0,3% actuellement (si frais fond 1,2%, erreur dans le calcul ci-dessus)
- 3,6% sur fond euro, pas facile à trouver sans boost avec %UC obligatoire (qui peut justement être du fond daté), et pas garanti d'ici 2031/2032 si les taux baissent ce qui est probable à cet horizon (l'intérêt d'un fond daté est de figer l'intérêt des taux du moment sur x années)
- ne pas oublier de retirer les 17,2% de CSG pour raisonner en net (après 8 ans en AV, et sous plafond de rachats)

Pas facile de prédire l'avenir, il faudrait théoriquement éviter d'abuser de l'obligataire dans une tendance structurelle de hausse des taux, mais on sait où sont les limites de la soutenabilité, elles seront ardemment défendues pour des raisons de survies, et elles ne sont pas loin.
 
Dernière modification:
lebadeil a dit:
Carmignac 2031 a 0% d'obligations < B- , et a une notation BBB.
Effectivement ce fonds sera moins sensible au taux HY.
Ce fonds est par contre sensible aux taux souverains européens, avec un rapport 4.

Si on pense que les taux longs vont se détendre, il y aura un effet boost
Si on pense que les taux longs vont se durcir, alors il y aura un effet de perte.

Les taux longs varient en fonction de la perspective d'inflation (aujourd'hui focus sur le détroit d'Ormuz, le cours du brent) plutôt liés initialement à la problématique énergétique, mais on peut craindre une contamination plus large à l'économie.

Je penche personnellement pour une légère détente des taux, à terme, une fois le conflit en Iran réellement terminé, mais la marge de progression est faible.

le Yield to Maturity , YTM, ou rendement à échéance est de 5.0% - reporting fin Juin
on retirant les frais de gestion du fonds -1.2% (hors taxe de performance), on est à 4.2%
on retirant les frais de gestion AV -0.5 à -0.6% , on est a 3.5% ou 3.6% qu'on peut directement comparer au fonds Euros net de frais de gestion AV, mais avec du risque !

Le risque n'est pas nul sur un fonds obligataire, on le voit régulièrement. Le jeu en vaut-il la chandelle ? c'est la question à se poser pour savoir si ça vaut le coup ou non ......

Certains ont adopté la stratégie de garder le fonds jusqu'à échéance si besoin.

Personnellement, je considère que le rendement/risque aujourd'hui n'est pas assez équilibré. Ce n'est que mon avis !
J'ai fait une erreur de calcul de 0.4% qui vient degrader la performance nette de Carmignac 2031 (comme mentionné par @FredG_ProD ).
Ça ne change pas le raisonnement.

En partant du YTM 5.0% -1.2% frais de gestion = 3.8%.

En retirant les frais de gestion AV 0.5 a 0.6% , on arrive a un rendement moyen 3.2 a 3.3% net de frais avant impôts.

On n'a pas compté le risque de défaut (considéré faible compte tenu de la bonne notation moyenne), ni les taxes éventuelles de superformance.

Ce taux moyen ne sera pas en ligne droite, selon l'actualité.

On ne sait pas prévoir l'avenir mais on n'aime pas subir non plus, ce qui nous incite a travailler les indicateurs que l'on connaît , avec un focus sur les taux, et les perspectives d'inflation.

Concrètement, on se posait moins de questions en 2023 - 2024 sur les fonds obligataires, avec des rendements au top, en partant de taux hauts post covid et guerre Ukraine avec des perspectives d'assouplissement.

Les questions sont apparues a partir du 2e semestre 2025 (avec plusieurs écoles qu'on retrouve sur cette file et sondages) et 2026 en regard de perspectives sur les taux moins favorables. Comme d'habitude, il n'y a pas de réponse absolue, mais des convictions.

Je publierai un bilan annuel des fonds oblig. de 2023 - mi 2026 pour se rendre compte de l'évolution des performances.

Chacun reste bien sur libre de choisir ses allocations.
 
Dernière modification:
Le YTM de Carmignac 2031 était de 5,6 % il y a un an, donc la performance est un peu meilleure pour ceux qui sont entrés et qui conservent le fonds. C'est l'une des raisons pour lesquelles il est souvent intéressant d'entrer sur un fonds obligataire daté lorsque les taux sont élevés et de le conserver jusqu'à son échéance.
Si le fonds conserve les obligations jusqu'à leur échéance et que les défauts restent limités, leur rendement potentiel sera proche de ce niveau (hors frais, fiscalité et éventuels incidents de crédit).
 
Stef29 a dit:
Le YTM de Carmignac 2031 était de 5,6 % il y a un an, donc la performance est un peu meilleure pour ceux qui sont entrés et qui conservent le fonds. C'est l'une des raisons pour lesquelles il est souvent intéressant d'entrer sur un fonds obligataire daté lorsque les taux sont élevés et de le conserver jusqu'à son échéance.
Si le fonds conserve les obligations jusqu'à leur échéance et que les défauts restent limités, leur rendement potentiel sera proche de ce niveau (hors frais, fiscalité et éventuels incidents de crédit).
Oui. Mais il est également vrai que l'âge d'or des fonds datés est derrière nous, avec du plus de 10% par an il y a 2 à 3 ans en surfant sur le haut de la vague et la descente derrière. Il faudrait espérer un ralentissement économique significatif pour connaître à nouveau une période d'assouplissement, qui pourrait venir d'un éclatement de la bulle (financière) IA et dette privée.
 
#FOFDannuel

Une synthèse globale sur les 3 dernières années et l'année en cours
pour visualiser quelle a été l'évolution la performance de nos principaux fonds suivis actuellement.

- J'ai laissé les médailles, tq évalué aujourd'hui dans un ratio performance / risque.
- J'ai harmonisé les couleurs de performance, pour être homogène sur les années, et mieux visualiser les tendances. Pour 2026 , j'ai considéré 1/2 année pour faire simple.
- Les performances sont nettes de frais du fonds (ref Quantalys pour 2023 - 2024 - 2025), avant frais de gestion de l'AV.
- Les fonds obligataires (versus fonds datés) ont plus facilement un historique depuis 2023

Bilan sur ces 3 années et année en cours.
- Une année 2023 qui a brillé par la baisse forte des taux à 10 ans le dernier trimestre, et baisse du spread HY
- Une année 2024 qui a bien marché également pour les mêmes raisons
- Une année 2025 bonne mais plus modeste (avec le dernier trimestre plus plat).
- Une année 2026 plus questionnable .... avec des performances plus faibles à mi année. Le vent a tourné (sauf les exceptions IVO EM ,Pictet Sirius, Helium - les 2 derniers sont des fonds de perf absolue)!

- J’espère que vous apprécierez cette synthèse, qui m'a prise un peu de temps, et sans IA ;)
Les codes de couleurs permettent de visualiser rapidement le paysage global et l’évolution sur les années !

Enjoy !

1784145873334.png

1784145922344.png

1784145992608.png
 
Dernière modification:
J'ai détecté une anomalie de couleurs dans les 5-6% que je reprendrai demain ....;)
 
FOFDannuel

--> J'ai corrigé le code de couleurs sur la catégorie 5%-6% entre la légende et les colonnes.
Je remets le post en entier pour avoir une référence propre.

Une synthèse globale sur les 3 dernières années et l'année en cours

pour visualiser quelle a été l'évolution la performance de nos principaux fonds suivis actuellement.

- J'ai laissé les médailles, tq évalué aujourd'hui dans un ratio performance / risque.
- J'ai harmonisé les couleurs de performance, pour être homogène sur les années, et mieux visualiser les tendances. Pour 2026 , j'ai considéré 1/2 année pour faire simple.
- Les performances sont nettes de frais du fonds (ref Quantalys pour 2023 - 2024 - 2025), avant frais de gestion de l'AV.
- Les fonds obligataires (versus fonds datés) ont plus facilement un historique depuis 2023

Bilan sur ces 3 années et année en cours.
- Une année 2023 qui a brillé par la baisse forte des taux à 10 ans le dernier trimestre, et baisse du spread HY
- Une année 2024 qui a bien marché également pour les mêmes raisons
- Une année 2025 bonne mais plus modeste (avec le dernier trimestre plus plat).
- Une année 2026 plus questionnable .... avec des performances plus faibles à mi année.
Le vent a tourné (sauf les exceptions IVO EM ,Pictet Sirius, Helium - les 2 derniers sont des fonds de perf absolue !

- J’espère que vous apprécierez cette synthèse, qui m'a prise un peu de temps, et sans IA ;)
Les codes de couleurs permettent de visualiser rapidement le paysage global et l’évolution sur les années !

Enjoy !

1784182279359.png

1784182302465.png

1784182470830.png
 
Merci pour ton temps et ton enorme contribution aux Forums
 
lebadeil a dit:
FOFDannuel

--> J'ai corrigé le code de couleurs sur la catégorie 5%-6% entre la légende et les colonnes.
Je remets le post en entier pour avoir une référence propre.

Une synthèse globale sur les 3 dernières années et l'année en cours

pour visualiser quelle a été l'évolution la performance de nos principaux fonds suivis actuellement.

- J'ai laissé les médailles, tq évalué aujourd'hui dans un ratio performance / risque.
- J'ai harmonisé les couleurs de performance, pour être homogène sur les années, et mieux visualiser les tendances. Pour 2026 , j'ai considéré 1/2 année pour faire simple.
- Les performances sont nettes de frais du fonds (ref Quantalys pour 2023 - 2024 - 2025), avant frais de gestion de l'AV.
- Les fonds obligataires (versus fonds datés) ont plus facilement un historique depuis 2023

Bilan sur ces 3 années et année en cours.
- Une année 2023 qui a brillé par la baisse forte des taux à 10 ans le dernier trimestre, et baisse du spread HY
- Une année 2024 qui a bien marché également pour les mêmes raisons
- Une année 2025 bonne mais plus modeste (avec le dernier trimestre plus plat).
- Une année 2026 plus questionnable .... avec des performances plus faibles à mi année.
Le vent a tourné (sauf les exceptions IVO EM ,Pictet Sirius, Helium - les 2 derniers sont des fonds de perf absolue !

- J’espère que vous apprécierez cette synthèse, qui m'a prise un peu de temps, et sans IA ;)
Les codes de couleurs permettent de visualiser rapidement le paysage global et l’évolution sur les années !

Enjoy !

Afficher la pièce jointe 56328

Afficher la pièce jointe 56329

Afficher la pièce jointe 56330
Sympa de constater qu'un panier Carmignac Portfolio Credit + Ivo EM + Sirius sur les précédentes années (1/3 x 3) aurait fait :

2026 1/2 année : 3% (6% annuel)
2025 : 7.5%
2024 : 8.7%
2023 : 6.8%
 
#CourbesFD
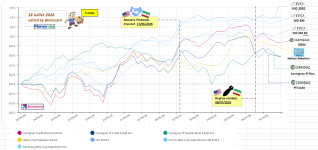
Un graphe sur 3 mois de nos fonds obligataires et fonds datés.

Les 3 IVO en tete sur cette période, mais ne progressent plus depuis 1 mois (18/06)
Les 2 fonds Carmignac : 2031 et Pflio Credit en baisse depuis le 06/07

1784377487698.png
 
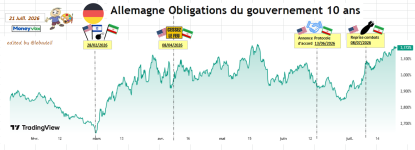
Un point sur l’évolution du taux 10 ans allemand sur 6 mois, avec quelques étiquettes d’actualité.
Taux aujourd’hui à 3.17%, pas loin du point haut le 19 Mai à 3.19%

1784659625502.png
 
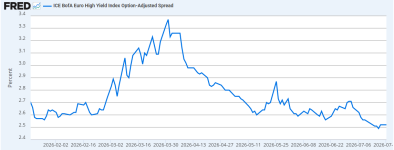
En comparaison, l’évolution du spread HY Européen sur la même période (6 mois)

Le risque HY est très peu rémunéré actuellement, a son taux plancher - alors que - ce même spread HY Euro avait grimpé sz 2.6 à 3.4 (+0.8%) au moment du déclenchement de la guerre en Iran.

--> Quelqu'un sait-il expliquer pourquoi le spread HY Euro reste il si bas en regard de l'actualité géopolitique/économique ?


1784660019303.png
 
Dernière modification:
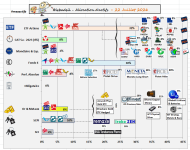
#mesactifs

Vous avez été nombreux, à me demander de continuer à partager mon allocation d'actifs sur cette file.
Voici donc la mise à jour.

En préalable, je continue à rester humble sur notre capacité à faire des prévisions dans un environnement aussi troublé : reprise des combats fragile en Iran, conséquences sur l'inflation/économie mondiale, guerre en Ukraine, risque sur Taïwan, défiance des dettes publiques, guerre commerciale américaine, alerte sur le crédit privé, surchauffe de l'IA, baisse significative des semi conducteurs en Corée du Sud....

Peut on rester optimiste ? Oui, je crois, c'est ce que nous montrent les marchés, au delà des incertitudes.
Les US et l’Iran ont repris les combats depuis 11j. , le cours du Brent est repassé à 91$, mais des discussions dans l'ombre continuent et les marchés restent raisonnables.

Des inquiétudes sont venus des semi conducteurs en Asie (particulièrement Corée du Sud) , mais n'a pas contaminé le reste du marché (pour le moment).

Risque d'Inflation ? Sujet sensible regardé de près par les banques centrales, et par les marchés sur les taux à 10 ans. La crainte est que les surcoûts de l’énergie (pétrole, gaz, ...) viennent contaminer l'inflation, dans un schéma de croissance molle.

Dans ce contexte, j'ai gardé globalement mes positions avec quelques ajustements localement.
Avoir plusieurs AV m'a permis de jongler avec des positions sur des UC parfois peu distribuées.

- Or & Métaux : L'or n'a pas joué son rôle de valeur refuge.
L'or et l'argent restent bas, le rebond se fait attendre..... Je reste patient , pour une perspective plus long terme ....
La soutenabilité des dettes souveraines, et les réserves des banques centrales avec de l'or reviendra bientôt sur la table.

Forte volatilité également sur les autres métaux : Cuivre, Lithium, Terres Rares, ....
Dans ce contexte, je reste patient également et confiant sur la reprise.

- Les fonds de performance absolue : je reste diversifié sur plusieurs fonds de perf absolue, avec un biais à 60% pour des fonds moins volatils : Hélium, Pictet Sirius, Pictet Atlas.

- Fonds Obligataires :
Comme expliqué, j'ai quitté cette classe d'actifs pour le moment pour 2 raisons principales:
Taux souverains 10 ans malmenés, et Spread HY au plancher avec risque de retournement.

- Sur la partie ETF :
J'ai baissé un peu mon allocation ENRG (énergie classique), tout en gardant les autres ETF énergie NRJC, ANRJ
J'ai renforcé COMO (matieres premieres, energie, metaux) sur Linxea / Avenir
J'ai pris un peu de PTPXE (Japon) sur lequel je n’étais pas positionné.

- Le fonds Euros vient apporter une sécurité au portefeuille (ainsi que la poche CAT).
La part de cette poche reste haute pour équilibrer les risques avec les autres classes d'actifs. La grosse partie de cette poche est positionnée sur des fonds avec des rendements corrects (et un peu avec bonus quand cela a été possible).

- SCI / SCPI : stable. Ça progresse nominalement, à condition d'avoir choisi les bons fonds !
Une vigilance liée à la montée des taux longs, référence pour le crédit immobilier.

Edit :
-
Je ne prétends pas avoir raison, je partage juste mes convictions personnelles dans une appréciation rendement/risque.
- L'ensemble des fonds ou UC sont documentés et suivis dans les tableaux sur le forum.
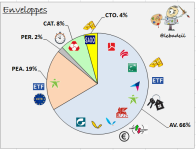
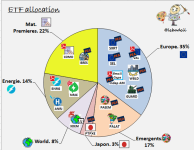
1784710424504.png


1784710095468.png 1784710125266.png
 
Dernière modification:
Wow obligataire 0% !
Mais je te comprends et j'ai fait la même chose.
J'aurai aussi mis à 0% les 2% de monétaire.

Concernant la partie "or" j'ai des doutes, ça fait 6 mois que ça ne s'améliore pas ...
 
luluca a dit:
Wow obligataire 0% !
Mais je te comprends et j'ai fait la même chose.
J'aurai aussi mis à 0% les 2% de monétaire.

Concernant la partie "or" j'ai des doutes, ça fait 6 mois que ça ne s'améliore pas ...
Bonjour @luluca ,
L'obligataire a 0% de mon allocation n'est pas une nouveauté, déjà annoncé depuis fin Juin (avec mon argumentaire). J'y reviendrai plus tard ...
Les 2% de monetaire représente une poche de cash, en cas d'opportunité sur CTO ou PEA.

L'or effectivement stagne, voir a baissé depuis 6 mois, mais il avait beaucoup monté avant : d'abord dans un schema de speculation en 2025 jusqu'à fin Janvier 2026 , puis fin Février a subi des prises de bénéfices au moment de la guerre en Iran, avec un report sur les actifs en $.

Personne n'avait anticipé, je patiente. Ça finira par remonter, no stress, et ça va encore mieux avec une allocation raisonnable.
 
Dernière modification:
lebadeil a dit:
Bonjour @luluca ,
L'obligataire a 0% de mon allocation n'est pas une nouveauté, déjà annoncé depuis fin Juin (avec mon argumentaire). J'y reviendrai plus tard ...
Les 2% de monetaire représente une poche de cash, en cas d'opportunité sur CTO ou PEA.

L'or effectivement stagne, voir a baissé depuis 6 mois, mais il avait beaucoup monté avant.
Personne n'avait anticipé , je patiente. Ça finira par remonter, no stress, et ça va encore mieux avec une allocation raisonnable.
Oui enfin les fonds euros sont dans la poche obligataire, donc attention de bien préciser de quoi on parle, il y a toute sorte de fonds obligataires (high yield, indexé sur l'inflation, convertible, ETF, fond datés, etc.).
Perso je renforce sur certains fonds datés 2032 ou 2031 (carmignac 2031 par exemple) quand les taux flambent comme en ce moment (va t-on dépasser les 4% sur le 10 ans français, 4,5% possible, et ça chauffera vraiment entre 4,5% et 5%).

Pour l'or je suis d'accord, ça devrait remonter avec les risques ambiants (inflationnistes) qui couvent encore et ne sont pas terminés comme le narratif aimerait le faire croire. Mais beaucoup pense que le dollar n'est qu'au début de sa remontée, ce qui maintiendrait une pression négative sur l'or, de même que des taux d'intérêts élevés.

@lebadeil Il serait intéressant d'afficher la performance nette mensuelle de ton allocation. Je suis d'ailleurs également prêt à partager la mienne, je surveille sa perf toute les semaine (et c'est plutôt du calme plat depuis de nombreuses semaines, c'est là qu'on est content d'avoir du fond euro et des SCPI pour équilibrer et ne pas voir que du rouge).

A propos de la question plus haut sur le spread qui ne décolle pas, plusieurs explications (j'ai ajouté une "réflexion " IA à ces réponses):
- le marché croit toujours fortement à une deséscalade progressive avec l'Iran (c'est vraiment de la psychologie avec un biais, on s'habitue à tout jusqu'à ne plus y prêter attention)
- taux de défaut restent bas (mouai, attention qd même au mur du refinancement qui arrive en 2027 et 2028)
- flux acheteurs sur l'obligataire (les taux actuels sont historiquement intéressants, et devraient baisser dans les mois à venir, les anticipations de hausse par les banques centrales seraient exagérées). Offres obligataires largement sursouscrites à chaque opération.
- peu de high yield sur des obligations faiblement notées

Le rendement ne viendra pas du spread ce coup ci, mais des taux élevés, et de leur probabilité de baisse.
Mais il faut garder une poche de liquidités pour profiter d'une hausse de spread qui finira par arriver via un choc qu'on ne voit pas encore.
 
Retour
Haut