Etre ou ne pas être sur les émergents, c’est la question, surtout à un moment où on peut être tenté de diversifier (encore) davantage.
Il me semble qu’il y a un ou deux ans un certain nombre de conseillers financiers avaient tendance à recommander l’Inde à leurs clients (à confirmer, encore le cas actuellement ?), à un moment ou justement, paradoxalement, on ne jurait que par l’IA. Or l’économie indienne n’est-elle pas fondée principalement sur les services informatiques « traditionnels » (édition de logiciels…), a priori un secteur déstabilisé par la déesse Lia ?
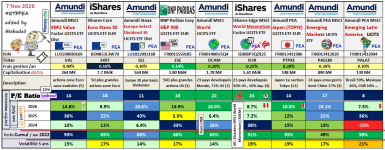
A titre personnel j’ai commencé depuis quelques mois à me diversifier avec une ligne limitée sur un ETF émergent (le PAEEM, choix limité en PEA). Mais investir dans le suivi d’un indice généraliste émergent comme le fait le PAEEM, conduit à un biais dont il faut être bien conscient : biais Asie orientale émergente, donc les dragons asiatiques avec surtout Corée du Sud et Taiwan (avec les Samsung et autres TSMC…), c’est-à-dire des économies de marchands de pelles et de pioches de l’IA. Là-dessus vous rajoutez l’économie de la Chine populaire au fonctionnement particulièrement opaque.
C’est pourquoi je me suis tourné tout récemment sur l’Amérique latine, à petite dose (l’ETF PALAT en PEA) en saisissant l’opportunité de la récente réelection de Lula qui a fait rebaisser ces valeurs (elles sont grosso modo retournées sur les niveaux de l’avant 1er tour de la présidentielle brésilienne qui avait donné l’avance à Bolsonaro). Ce qui me permet de sous-pondérer l’Asie orientale émergente en allant sur des économies moins exposées à la problématique IA : Brésil (environ 47 % de l’indice) puis Mexique (environ 36%), le reste se limitant à un peu de Chili, de Pérou et de Colombie (les deux derniers c’est certainement pour varier les choix d’esspresso). Pas d’Argentine, l’ancien leader économique du sous-continent, ni d’Uruguay, ni de Venezuela). Donc on va principalement sur le Brésil, l’un des géants émergents, et à peine moins sur le Mexique.
Bien sûr, des inconvénients comme pour toutes les économies émergentes : risque politique, inhérent à l’Amérique latine. Mais nous ne sommes plus à l’époque des dictatures militaires du temps de la guerre froide. La démocratie brésilienne fonctionne depuis le retour des civils au pouvoir en 1985, malgré quelques épisodes rocambolesques (destitution de Dilma Rousseff en 2016, ancienne présidente issue du même parti que celui de Lula, le PT…). Le risque politique est-il plus faible en Corée du Sud qui vit à l’abri du mince cessez-le-feu de 1953 ? A Taïwan encerclée par Pékin ?
Risque aussi inhérent aux violents contrastes de développement selon les provinces / Etat (Ex. Etat de Sao Paulo très développé vs Etats du Nord-Est brésilien très en retard) et risque lié à la corruption et à l’économie parallèle des narcos, et plus généralement, le poids considérable du secteur informel dans les PIB.
Ce que j’apprécie dans ces économies, c’est précisément le côté « vieille économie », tournée vers les minières, les matières premières (Petrobras…), l’agro-business (Brésil 2ème puissance agricole mondiale). Cependant les premières lignes de firmes suivies par l’indice renvoient à des bancaires (ITAU-Unibanco, 1er groupe bancaire brésilien, Banorte au Mexique…), ce qui traduit probablement l’émergence des classes moyennes dans la région, ainsi que des groupes liés à la consommation non cyclique. Le secteur des banques représente quelque 40 % du poids de l’indice, 13 % pour les « matériaux ».
Je précise que je rédige mes textes sans IA, puisqu’il faut le préciser à notre époque, et que mes idées ne sont pas des conseils à suivre.