Trackers
Contributeur
Exact classement en ETF et non monétaire, une bonne pioche si les fonds remontent 
C'est un monétaire aussi.
C'est un monétaire aussi.
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Tu as enlevé les frais de gestion de 0 6% sur les 30 % ?Commissaire Fred a dit:Avec un rapide calcul pour l'offre +3% si l'on recherche une approche purement sécurisée, cela donnerait 70% à 2.5+3 soit 5.5% et 30% sur l'ETF Amundi à 2.5% soit une base de 4.6% annuel sur les deux prochaines années.
Eventuellement plus si jamais le fonds euro Abeille monte et si les taux courts (ester) montent également en 2027 voire 2028.
Ca se regarde !
darkmilou a dit:LU1190417599 sur celle ci , techniquement c'est un fond monétaire
Commissaire Fred a dit:Avec un rapide calcul pour l'offre +3% si l'on recherche une approche purement sécurisée, cela donnerait 70% à 2.5+3 soit 5.5% et 30% sur l'ETF Amundi à 2.5% soit une base de 4.6% annuel sur les deux prochaines années.
Eventuellement plus si jamais le fonds euro Abeille monte et si les taux courts (ester) montent également en 2027 voire 2028.
Ca se regarde !
Bonjour. Le contrat Lucya Abeille stipule aussi, "frais d’investissement / désinvestissement de 0,10% sur ETF"TOM2 a dit:Tu as enlevé les frais de gestion de 0 6% sur les 30 % ?
Je parlais des frais de gestion prélevées par Lucya sur les UCStef500 a dit:Bonjour. Le contrat Lucya Abeille stipule aussi, "frais d’investissement / désinvestissement de 0,10% sur ETF"
[lien réservé abonné]
1/ oui, compris. Je pointais le fait qu'on a tendance à oublier la "bonne" (?) habitude de nos assureurs, de se sucrer, en supplément des FDG annuels, d'un supplément dès qu'on bouge un peu nos ETF ( 0,1% Lucya Abeille et Lucya Cardif ; 0,06% Linxea Spirit 2, par exemple). Et là, Lucya CNP brille car ne facture pas les mouvements ETF.TOM2 a dit:Je parlais des frais de gestion prélevées par Lucya sur les UC
A moins d'avoir 0% d'actions dans son allocation globale il devrait être possible de diminuer son exposition actions sur un autre contrat/produit pour mettre les 30% d'UC nécessaires en restant sur un niveau de risque stable.TOM2 a dit:La question en débat est : sur qu'elle UC mettre les 30% restantes , pour ne pas réduire à rien l’ effet du boost des 70 % en fond euro...
c'est probablement un ETF swap. La composition en action n'aurait alors aucune importance car la performance n'est pas celle des actions mais du produit Swap avec laquelle elle est échangéeStef500 a dit:1/ oui, compris. Je pointais le fait qu'on a tendance à oublier la "bonne" (?) habitude de nos assureurs, de se sucrer, en supplément des FDG annuels, d'un supplément dès qu'on bouge un peu nos ETF ( 0,1% Lucya Abeille et Lucya Cardif ; 0,06% Linxea Spirit 2, par exemple). Et là, Lucya CNP brille car ne facture pas les mouvements ETF.
Or le LU1190417599 cité par @darkmilou est bien listé comme un ETF.
2/ autre surprise pour moi, croyant que LU1190417599 suit l'€ster : en regardant sur Quantalys, les 10 premières lignes sont les 7 Magnifiques US : [lien réservé abonné]
J'ai croisé avec l'info fourni par le fabricant de l'ETF, confirmation :
[lien réservé abonné]
Donc je n'y comprends rien à cet ETF : il réplique l'€ster mais embarque les 7 Magnifiques US dans ses 10 1eres lignes.
Heu, je crois qu'on commence à faire du hors-sujet sur cette file.
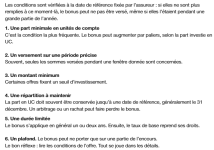
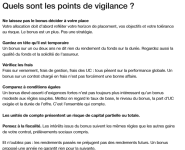
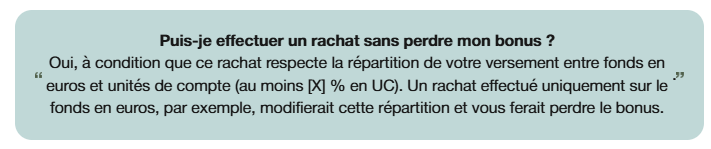
Merci pour l’info tu le sais comment? Avec condition d’UC?pp29 a dit:L’assureur Generali doit lancer début novembre une offre à + 2% sur son contrat Netissima.
Effectivement à suivre pour voir les conditions.pp29 a dit:C’est un article payant sur le figaro, le texte gratuit s’arrête juste sur cette info !!
«En 20 ans, je n’ai jamais vu ça» : les offres alléchantes des assureurs vie pour garder la collecte à flot
L'an dernier fin juin générali avait fait une offre boostée sur linxea vie, sans condition de UC. J’ en avais profitéShvox a dit:Effectivement à suivre pour voir les conditions.
Si c’est +2% sans condition d’UC pourquoi pas.
Mais si c’est toujours 30% d’UC non merci.

Moi je pense sortir mes fond euros d' Av peu rentables type survenir rendement 2 qui va produire dans les 2% , pour les mettre sur du Netissima boosté ( si pas de contrainte d' UC)Pascal 75 a dit:Il faudra particulièrement surveiller les offres SANS UC.
Le corollaire de la hausse des taux et de l'endettement (et ce n'est pas une exclusivité française) sont des marchés volatiles voir à la baisse.
En conséquence, OK ++ pour les FE mais sssi il est possible de capter des UC cohérentes avec son profil de risque
En attendant, il est peut-être raisonnable d'anticiper et d'arbitrer une partie de ses anciens/actuels FE non boostés à de la trésorerie en position d'attente.
- Comptes courants rémunérés (Trade République etc ...)
- Livrets réglementés
- Livrets défiscalisés
- SICAV fonds monétaires
- Comptes à terme
 Impôts : 1 paiement surprise, 2 dates limites et 1 échéance oubliée en novembre 2026
 RSA, Aspa et AAH : une hausse de plus de 2% des minima sociaux se précise pour avril 2027
 Crédit immobilier : voici les nouveaux taux sur 15, 20 et 25 ans en novembre 2026
 Impôts locaux : pourquoi votre taxe foncière va nettement rebondir en 2027
 Frais de succession : les banques profitent-elles de la censure de la nouvelle loi pour vous faire payer ?
 Hausse du Smic, frais de succession, arrêts maladie, assurance vie... Les 5 infos argent de la semaine