La ruée vers les SCI mais ....stop ou encore ?

Une nuance à prendre en compte sur la collecte de MeilleurImmo, elle est utilisée par les gestions pilotées sur les AV/PER de Meilleurtaux. Par exemple elle représente par exemple 20% de la valeur totale de la gestion équilibrée ([lien réservé abonné])

Imaginons un scénario catastrophe : la valeur de reconstitution des biens a baissé, meilleurtaux le sait avec quelques semaines d'avance et sort l'UC de la gestion pilotée avant que ça arrive, et les souscripteurs hors gestion pilotée restent avec leur parts fortement décotées sur les bras...
 
Pizza-au-caviar a dit:
Une nuance à prendre en compte sur la collecte de MeilleurImmo, elle est utilisée par les gestions pilotées sur les AV/PER de Meilleurtaux. Par exemple elle représente par exemple 20% de la valeur totale de la gestion équilibrée ([lien réservé abonné])

Imaginons un scénario catastrophe : la valeur de reconstitution des biens a baissé, meilleurtaux le sait avec quelques semaines d'avance et sort l'UC de la gestion pilotée avant que ça arrive, et les souscripteurs hors gestion pilotée restent avec leur parts fortement décotées sur les bras...
Mais un souscripteur hors gestion pilotée peuvent aussi s’écrire qu’ils bénéficient aussi de l’expertise de Meilleurs taux qui gèrent ce fond.
Non ?
 
Jaumep a dit:
Mais un souscripteur hors gestion pilotée peuvent aussi s’écrire qu’ils bénéficient aussi de l’expertise de Meilleurs taux qui gèrent ce fond.
Non ?
Oui tu peux investir en gestion libre sur meilleurimmo
 
Pizza-au-caviar a dit:
Une nuance à prendre en compte sur la collecte de MeilleurImmo, elle est utilisée par les gestions pilotées sur les AV/PER de Meilleurtaux. Par exemple elle représente par exemple 20% de la valeur totale de la gestion équilibrée ([lien réservé abonné])

Imaginons un scénario catastrophe : la valeur de reconstitution des biens a baissé, meilleurtaux le sait avec quelques semaines d'avance et sort l'UC de la gestion pilotée avant que ça arrive, et les souscripteurs hors gestion pilotée restent avec leur parts fortement décotées sur les bras...
... dans cette gestion pilotée il y a également beaucoup de private equity(dont on ne sait pas précisément la qualité du contenu qu'il vaudrait mieux ne pas avoir si l'on pense ne plus être là dans 10 années(dixit MF)...sans compter que certains fonds de private equity se relèvent être de vraies poubelles...il y a de l'obligataire daté2032... horizon éloigné également pour une personne âgée ou malade. enfin bref : une délégation de gestion à surveiller (beaucoup de copinage là dedans à mon avis...)
 
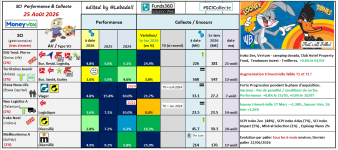
#SCICollecte

Bonjour,
mise à jour du mini-tableau surveillance de collecte /performance sur quelques SCI d’intérêt.

1787644491114.png

1787644551489.png

1787644570643.png
 
Anzenia a dit:
Email commercial reçu de Meilleurtaux :
N'empêche 1ère collecte avec 34M€ en 6 mois.. C'est ce que collectait beaucoup de SCI en 1 mois il y a quelques années. Et effectivement c'est probablement grâce à la GP. On voit l'ampleur de l'effondrement.

miche665 a dit:
... dans cette gestion pilotée il y a également beaucoup de private equity(dont on ne sait pas précisément la qualité du contenu qu'il vaudrait mieux ne pas avoir si l'on pense ne plus être là dans 10 années(dixit MF)...sans compter que certains fonds de private equity se relèvent être de vraies poubelles...il y a de l'obligataire daté2032... horizon éloigné également pour une personne âgée ou malade. enfin bref : une délégation de gestion à surveiller (beaucoup de copinage là dedans à mon avis...)
Très dubitatif aussi sur le Private equity. Beaucoup disent que le "momentum" n'est pas bon et que les versions grand public sont très inférieures.

A mon avis c'est un moyen pour meilleurtaux de se différencier des autres ("on est plus diversifié"), de mieux justifier le conseil, mais aussi d'aller retrouver des rétrocommissions vu qu'ils ont choisi de les faire disparaître sur la partie actions et obligataire en ayant recours à des ETF.
 
Sluwp a dit:
Oui l'explication semble très bancale car je doute fortement que la baisse des prix date d'hier ou même des 6 derniers mois.. On verra la position plus officielle de la SDG dans son reporting.

J'aurais plutôt vu une sorte de provision pour cessions anticipées en lien avec une décollecte. Officiellement il me semble qu'il n'y a pas de décollecte mais cela peut être trompeur sur les SCI car rien ne dit que les assureurs ne sont pas gorgés sur leur actif général de parts arbitrées par leurs clients.
Alors j'avais tort.

Rapport T2 2026 Viagen : [lien réservé abonné]

Viagen explique que c'est suite à l'accumulation de ventes réalisées 20% en dessous des prix d'expertises qu'ils ont décidé de baisser la VL.

Ils proposent aussi un joli graphique pour bien montrer qu'ils ont tout acheté au plus haut :D (mais peut-on vraiment leur reprocher ?)

Sur ce même graphique on voit aussi que les prix parisiens (50% du portefeuillle) sont stables depuis 2024. Bref tout porte à croire que cela fait bien longtemps que la VL est surestimée...
 
Dernière modification:
Sluwp a dit:
N'empêche 1ère collecte avec 34M€ en 6 mois.. C'est ce que collectait beaucoup de SCI en 1 mois il y a quelques années. Et effectivement c'est probablement grâce à la GP. On voit l'ampleur de l'effondrement.


Très dubitatif aussi sur le Private equity. Beaucoup disent que le "momentum" n'est pas bon et que les versions grand public sont très inférieures.

A mon avis c'est un moyen pour meilleurtaux de se différencier des autres ("on est plus diversifié"), de mieux justifier le conseil, mais aussi d'aller retrouver des rétrocommissions vu qu'ils ont choisi de les faire disparaître sur la partie actions et obligataire en ayant recours à des ETF.
J'apprends à l'instant qu'un nouveau règlement oblige TOUTES les gestions déléguées de TOUS les contrats d'assurance vie d'y intégrer du private equity...
Source snowball report de Yoann
[TR]
[td]L'essentiel : depuis octobre 2024, la loi impose aux assureurs d'intégrer du private equity dans certains profils de gestion pilotée. Une partie de votre assurance vie ou de votre PER en contient peut-être déjà, sans que vous l'ayez choisi explicitement. Le marché a doublé en un an, mais aucun de ces fonds n'a encore traversé de vraie crise.[/td]
[/TR]
Je ne le savais même pas, mais la loi Industrie Verte, promulguée le 23 octobre 2023, poursuit un objectif précis : réorienter l'épargne longue des Français vers le financement des PME et des entreprises de taille intermédiaire, la plupart non cotées en bourse. J'étais passé complètement à côté.
Depuis 2024 donc, les assureurs doivent proposer, dans leurs mandats de gestion pilotée, une part minimale d'actifs non cotés selon votre profil. Pour l'assurance vie, le profil équilibré intègre au moins 4 % de private equity, le profil dynamique au moins 8 %. Pour le PER, la fourchette va de 0 % à 15 % selon votre profil et votre horizon jusqu'à la retraite. Le profil prudent et la gestion libre restent hors du dispositif.
Il faut savoir que la mesure s'applique aux contrats souscrits et aux versements effectués depuis octobre 2024, pas rétroactivement à tout votre encours existant. Et un délai a été accordé au printemps 2026 aux assureurs pour intégrer cette part de non coté à la gestion pilotée par défaut, jusqu'au 31 décembre 2026 (donc dans quelques mois).

 
Sluwp a dit:
N'empêche 1ère collecte avec 34M€ en 6 mois.. C'est ce que collectait beaucoup de SCI en 1 mois il y a quelques années. Et effectivement c'est probablement grâce à la GP. On voit l'ampleur de l'effondrement.


Très dubitatif aussi sur le Private equity. Beaucoup disent que le "momentum" n'est pas bon et que les versions grand public sont très inférieures.

A mon avis c'est un moyen pour meilleurtaux de se différencier des autres ("on est plus diversifié"), de mieux justifier le conseil, mais aussi d'aller retrouver des rétrocommissions vu qu'ils ont choisi de les faire disparaître sur la partie actions et obligataire en ayant recours à des ETF.
merci pour l'info.
en complément, la partie action-ETF est toujours commissionnée car la GP avec ETF se fait moyennant une com de 0,6% pour la gestion etf via black rock et pour la gestion entre 0,4 et 0,5%
 
miche665 a dit:
J'apprends à l'instant qu'un nouveau règlement oblige TOUTES les gestions déléguées de TOUS les contrats d'assurance vie d'y intégrer du private equity...
Source snowball report de Yoann

[TR]
[td]L'essentiel : depuis octobre 2024, la loi impose aux assureurs d'intégrer du private equity dans certains profils de gestion pilotée. Une partie de votre assurance vie ou de votre PER en contient peut-être déjà, sans que vous l'ayez choisi explicitement. Le marché a doublé en un an, mais aucun de ces fonds n'a encore traversé de vraie crise.[/td]

[/TR]
Je ne le savais même pas, mais la loi Industrie Verte, promulguée le 23 octobre 2023, poursuit un objectif précis : réorienter l'épargne longue des Français vers le financement des PME et des entreprises de taille intermédiaire, la plupart non cotées en bourse. J'étais passé complètement à côté.
Depuis 2024 donc, les assureurs doivent proposer, dans leurs mandats de gestion pilotée, une part minimale d'actifs non cotés selon votre profil. Pour l'assurance vie, le profil équilibré intègre au moins 4 % de private equity, le profil dynamique au moins 8 %. Pour le PER, la fourchette va de 0 % à 15 % selon votre profil et votre horizon jusqu'à la retraite. Le profil prudent et la gestion libre restent hors du dispositif.
Il faut savoir que la mesure s'applique aux contrats souscrits et aux versements effectués depuis octobre 2024, pas rétroactivement à tout votre encours existant. Et un délai a été accordé au printemps 2026 aux assureurs pour intégrer cette part de non coté à la gestion pilotée par défaut, jusqu'au 31 décembre 2026 (donc dans quelques mois).


Cela me semble une mesure de bon sens que nous devrions appliquer sur les retraites ainsi que l'ensemble des placements et certainement imposer l'éducation financière dans les programmes scolaires car même des gens éduqués par ailleurs sont déficients sur ce point.
La France est forte pour collecter l'impôt moins pour financer ses entreprises et c'est un point à travailler pour le futur.
 
Juln a dit:
merci pour l'info.
en complément, la partie action-ETF est toujours commissionnée car la GP avec ETF se fait moyennant une com de 0,6% pour la gestion etf via black rock et pour la gestion entre 0,4 et 0,5%
Je viens de vérifier, la GP meilleurtaux incluant du private equity n'est pas conseillée par blackrock et les ETF actions choisis ne permettent pas de rétro-commissions. Par contre pour la partie obligataire ils utilisent aussi beaucoup de fonds datés maison, avec à coup sûr des rétro-commissions :) Il reste bien sûr des frais de mandat et les frais sur UC.

Et pour revenir dans le sujet, la SC meilleurimmo représente 20% des mandats prudents et équilibrés, 14% du mandat dynamique. C'est beaucoup sur un seul fonds !
 
Sluwp a dit:
Je viens de vérifier, la GP meilleurtaux incluant du private equity n'est pas conseillée par blackrock et les ETF actions choisis ne permettent pas de rétro-commissions. Par contre pour la partie obligataire ils utilisent aussi beaucoup de fonds datés maison, avec à coup sûr des rétro-commissions :) Il reste bien sûr des frais de mandat et les frais sur UC.

Et pour revenir dans le sujet, la SC meilleurimmo représente 20% des mandats prudents et équilibrés, 14% du mandat dynamique. C'est beaucoup sur un seul fonds !
sur le PE, c'est ce que je mentionnais avec action-etf (s'il y avait eu du pe j'aurais indiqué action-etf-pe).

je suis 100% d'accord avec vous sur sc meilleurimmo et sur les fonds dates maison. C'est de mémoire #30% de l'allocation dynamique en juillet, c'est trop important !
 
Juln a dit:
sur le PE, c'est ce que je mentionnais avec action-etf (s'il y avait eu du pe j'aurais indiqué action-etf-pe).

je suis 100% d'accord avec vous sur sc meilleurimmo et sur les fonds dates maison. C'est de mémoire #30% de l'allocation dynamique en juillet, c'est trop important !
Je trouve également qu'il y a trop de private equity et d'obligations datées à horizon trop long... surtout pour des personnes âgées
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
miche665 a dit:
Je trouve également qu'il y a trop de private equity et d'obligations datées à horizon trop long... surtout pour des personnes âgées
j'ai lu par ailleurs sur le forum que le PE serait une obligation légale.
La question est surtout de voir si on peut sortir de ces "PE" sans attendre la fin du PE, c'est souvent le cas. Sur les obligations datées, qu'est-ce qui vous gêne? elles cotent en continue.
 
Juln a dit:
j'ai lu par ailleurs sur le forum que le PE serait une obligation légale.
La question est surtout de voir si on peut sortir de ces "PE" sans attendre la fin du PE, c'est souvent le cas. Sur les obligations datées, qu'est-ce qui vous gêne? elles cotent en continue.
Ce qui me gêne ? ...mon âge...😭
 
Pizza-au-caviar a dit:
Une nuance à prendre en compte sur la collecte de MeilleurImmo, elle est utilisée par les gestions pilotées sur les AV/PER de Meilleurtaux. Par exemple elle représente par exemple 20% de la valeur totale de la gestion équilibrée ([lien réservé abonné])

Imaginons un scénario catastrophe : la valeur de reconstitution des biens a baissé, meilleurtaux le sait avec quelques semaines d'avance et sort l'UC de la gestion pilotée avant que ça arrive, et les souscripteurs hors gestion pilotée restent avec leur parts fortement décotées sur les bras...

Oui, très dangereux ce mélange des genres.
Ca empire encore les problèmes structurels connus des SCI

Ca avance la fin des SCI d'ailleurs ? Parce que MeilleurTaux (éditorial) semble le dire lui-même en mode schizo, les SCI c'est vraiment pas top [lien réservé abonné]
Jaumep a dit:
Mais un souscripteur hors gestion pilotée peuvent aussi s’écrire qu’ils bénéficient aussi de l’expertise de Meilleurs taux qui gèrent ce fond.
Non ?
"Expertise". Lol. Commentaire valable pour tout gérant/gérant piloté.

Qui plus est là, où le gérant est courtier. C'est surtout une manière de, comme on dit pudiquement, "internaliser de la marge" et prendre une part du gâteau plus grande.

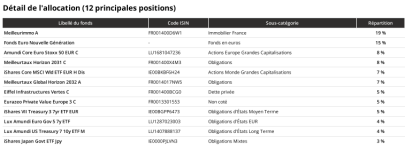
Tiré du lien de @Pizza-au-caviar , voici les composantes de la gestion concernée. Quelle "surprise" de voir non seulement Meilleurimmo A (19%) mais aussi Meilleurtaux Horizon 2031 C (8%); Meilleurtaux global horizon 2032 A (7%)
1788261874869.png
 
Juln a dit:
en quoi est-ce génant?
Sur ces fonds datés à échéance lointaine, le vrai sujet n'est pas la liquidité puisqu'ils cotent en continu,mais la cohérence avec l'espérance de vie.
Ces fonds sont construits pour être portés jusqu'à l'échéance :
C'est ce qui lisse la volatilité et sécurise le rendement annoncé.
Sortir avant terme.. ou décéder en cours de route... c'est récupérer la valeur de marché du moment qui peut être défavorable sans profiter de l'effet de portage qui fait tout l'intérêt du montage.
Et ce problème d'espérance de vie est également quelquechose dont il faut tenir compte pour le private equity,les produits structurés...l'immo également
Les délégations de gestion de MF me paraissent mal calibrées pour les personnes déjà âgées ...il faut bien comprendre que MF lui, prépare son matelas retraite avec ses commissions ...
 
miche665 a dit:
Sur ces fonds datés à échéance lointaine, le vrai sujet n'est pas la liquidité puisqu'ils cotent en continu,mais la cohérence avec l'espérance de vie.
Ces fonds sont construits pour être portés jusqu'à l'échéance :
C'est ce qui lisse la volatilité et sécurise le rendement annoncé.
Sortir avant terme.. ou décéder en cours de route... c'est récupérer la valeur de marché du moment qui peut être défavorable sans profiter de l'effet de portage qui fait tout l'intérêt du montage.
Et ce problème d'espérance de vie est également quelquechose dont il faut tenir compte pour le private equity,les produits structurés...l'immo également
Les délégations de gestion de MF me paraissent mal calibrées pour les personnes déjà âgées ...il faut bien comprendre que MF lui, prépare son matelas retraite avec ses commissions ...
Ce qui me choque, c'est de leur côté un défaut de conseil ou non-prise en compte de votre âge dans la recommandation et de votre côté de ne pas avoir clairement dit que votre age / espérance de vie comptait beaucoup.
Ces gestions pilotées sont grand public donc plutot liées à une appétence au risque et en général plus l'âge avance plus on conseille du secure et pas du dynamique. Il y a donc eu un souci à ce niveau la, vous n'avez pas rempli des questionnaires?
Car la sélection des fonds est certes chargée en retrocom pour eux ( produit interne) mais la performance est la et me semble cohérente avec le niveau de risque associé. Avec toutes les réserves qu'on peut émettre sur la gestion pilotée, c'est performant dans l'absolu et vs le marché.

concernant les fonds datés, je suis d'accord avec vous sur la théorie mais pratiquement ce n'est pas géré comme ça. les gestionnaires vendent les obligations si leur cours est intérèssant afin de doper la performance.
 
Dernière modification:
miche665 a dit:
Sur ces fonds datés à échéance lointaine, le vrai sujet n'est pas la liquidité puisqu'ils cotent en continu,mais la cohérence avec l'espérance de vie.
Ces fonds sont construits pour être portés jusqu'à l'échéance :
C'est ce qui lisse la volatilité et sécurise le rendement annoncé.
Sortir avant terme.. ou décéder en cours de route... c'est récupérer la valeur de marché du moment qui peut être défavorable sans profiter de l'effet de portage qui fait tout l'intérêt du montage.
miche665 a dit:
Et ce problème d'espérance de vie est également quelquechose dont il faut tenir compte pour le private equity,les produits structurés...l'immo également
Les délégations de gestion de MF me paraissent mal calibrées pour les personnes déjà âgées ...il faut bien comprendre que MF lui, prépare son matelas retraite avec ses commissions ...

Je ne répète pas ce qu'a dit @Juln sur la prise en compte de l'âge et auquel je souscris dans les grandes lignes.

Pour nuancer légèrement, il y a le très mal (souscrire des produits dont il peut être coûteux de sortir, e.g. produits structurés, private equity, fonds datés, etc.) et le moins mal (avoir beaucoup d'actions alors qu'on a 90 ans et risquer de "sortir" avec un décès au creux d'une vague sur les marchés boursiers). Le deuxième me semble moins gênant.

Et en nuance identique, il faut peut-être mieux sous-traiter, par exemple pour un retraité qui ne serait plus dans la force de l'âge, intellectuellement en particulier, avec de la gestion pilotée. Mais la performance est très mauvaise vs la même chose faite par un individu à base de fonds € pour le sans risque et de MSCI World pour le risqué. La gestion pilotée est, si l'on peut, performante dans l'absolu (vs ne rien faire) mais pas du tout vs marché. Voir ce fil https://www.moneyvox.fr/forums/fil/la-gestion-pilotee-a-fuir-absolument.48886/
 
Retour
Haut