Jeune_padawan a dit:
C'est très très optimiste, la RAM c'est très cyclique même si boom IA.
Kioxia produit de la mémoire flash, pas de la RAM. La mémoire a été historiquement cyclique, lié aux mais je ne crois pas que ce soit très comparable puisqu'il n'y avait pas demande IA historiquement. Contrairement aux PCs, téléphones, internet, il n’y a pas de limite intrinsèque à la demande IA : on peut toujours empiler plus de GPU et mémoire pour améliorer les modèles.
Il y a aussi le fait que les composants des data centers doivent régulièrement être remplacés : les data centers en cours d'installation créent une demande future prévisible, non cyclique.
Et il y a une baisse assez forte des achats de smartphones/PC/consoles (à cause des prix) qui créé une réserve d'acheteurs. On peut repousser de quelques années l'achat d'un PC, pas éternellement.
Jeune_padawan a dit:
La capacité de production 2027 de la boite est pratiquement entièrement réservée et ses prévisions pour le trimestre suivant montrent une quasi-stagnation du chiffre d'affaires et du résultat opérationnel.
Il suffit que le CA stagne pendant 2 ou 3 ans pour qu'un investissement dans Kioxia soit ultra-rentable, pas besoin de croissance supplémentaire.
Jeune_padawan a dit:
Ensuite tu supposes que la PER soit stable alors qu'il y a quelques années il était tombée bien bas (au enciron de 5x) pour les fabricant de mémoire.
Non, je suppose que le PER terminal est de 10x alors qu'il est de 2,55x sur l'exercice actuel.
Ne pas oublier aussi que les entreprises de mémoire ont été valorisé extrêmement bas car elles perdaient de l'argent et certaines (SK Hynix, Micron...) ont presque été en faillite. Normal de payer plus cher une entreprise qui gagne de l'argent qu'une entreprise qui risque la faillite.
On peut comparer le Price/book aussi, pour SK hynix par exemple : on est dans la moyenne historique. Pas de premium pour les actifs malgré une situation très largement plus favorable.
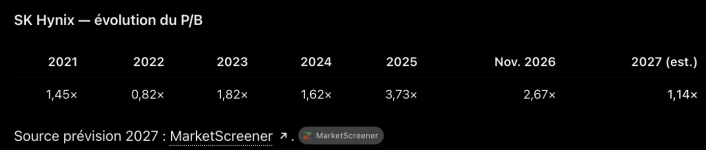
Mon scénario est qu'il y aura une stagnation progressive des CAPEX IA, que des nouveaux modèles frontières sortiront moins souvent, que la demande va se déplacer de l'entraînement IA vers l'inférence mais que les entreprises de semiconducteurs, en particulier mémoire, resteront très rentables.
Et que le crash complet de la demande, qui est actuellement intégré aux valorisation, n'arrivera pas.

 Les filiales ferroviaires (BNSF) et énergétiques (BHE) sont bien meilleures en terme de résultat avec une croissance du résultat d'exploitation :
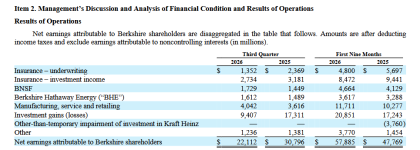
 .
 .