Les actions américaines

C'est pas la première fois qu'une société d'IA pure et dure fait des bénéfices ?
 
niklos a dit:
C'est pas la première fois qu'une société d'IA pure et dure fait des bénéfices ?
Si pour les acteurs généralistes. Mais des boites IA spécialisées sont rentables depuis un moment :
- ElevenLabs (voix IA très naturelle)
- Midjourney (génération d'image très fine/belle, connu pour celle du Pape en doudoune blanche)
- Surge AI (services d'entrainement d'IA)
 
Jeune_padawan a dit:
Si pour les acteurs généralistes. Mais des boites IA spécialisées sont rentables depuis un moment :
- ElevenLabs (voix IA très naturelle)
- Midjourney (génération d'image très fine/belle, connu pour celle du Pape en doudoune blanche)
- Surge AI (services d'entrainement d'IA)
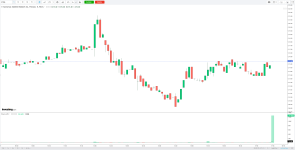
Par contre CoreWeave a pris une claque hier....

1792138806578.png
 
D-Jack a dit:
Elle est habituée depuis mercredi même, déjà en juillet elle a eu un coup de mou. Plus sérieusement la réalité se rappelle aux délires IA et Coreweave c'est le canari dans la mine IA. Dernièrement ces obligations frôlaient la catégorie "pourrie".

Mais qui est le 1er fournisseur, 2ème actionnaire et un des principaux créanciers de Coreweave ? Nvidia ...
 
Premiers résultats "industriels" aux États-Unis et on peut jouer au "Pari".

Bien :
- Les gros canons et les missiles pètent le feu avec Northrop Grumman (quasi +5%) et peu mieux faire pour RTX (stable)
- 3M qui fut longtemps un canard boiteux fait un beau +5,2% avec des couts de gestion et production contenus mais des augmentations de prix qui passent. J'irai voir si leurs affaires de PFAS est réglé.

Pas bien :
- General motors qui patinent à l’international alors que les ânes à listes tablaient sur une hausse des prévisions pour 2026. Il faudra se contenter de 20 milliards de $ de rachat d'actions, élève puni : -7,6%. Faut dire que la DG tire dans son camp en déclarant attendre à des difficultés croissantes (qui s’intensifient en VO)
- GE Aerospace pénalisé pour un flux de trésorerie libre/disponible loin du consensus malgré un relèvement de ses prévisions annuelles.

Or valeurs industrielles, MSCI publie de très bons chiffres ainsi que très étonnamment Hasbro avec un beau +11% qui relève ses prévisions pour 2026 après un bon trimestre.
Et belle surprise chez Equifax, la société de notation de crédit avec un +11,6%. Cette société collecte et stocke les données de crédit qui permet à des Fair Isaac Corporation de faire un score de crédit type FICO (ou concurrent). C'est la bibliothèque et le critique littéraire.

Données au moment où j'écris.

On attends Netflix, Intuitive Surgical et SpaxeX ce soir pour les plus grosses capitalisations.
 
Ah nos amis ânes à listes :ROFLMAO:. On va encore dire que je les dénigre mais beau loupé de leur part sur Netflix justement, des champions les gars.
Alors sur le consensus il ne sont pas trompés clairement on est dedans : CA de 12,87 milliards de $, BNA de 0,97 $/action (+30,5%) mais avec un bémol car sur le T3 2025 la société avait passé des charges exceptionnelles qui a fait baissait le BNA affiché donc effet de base.

[lien réservé abonné]

Par contre les analystes se sont égarés sur les revenus publicitaires qui devrait atteindre les 2,7 milliards de $ contre 3 à 3,1 milliards de $ estimés. Et objectif de cours toujours maintenu vers 90$.

Concernant Netflix on voit aussi un ralentissement de la croissance trimestre après trimestre notamment aux Etats-Unis alors que que la société se fait de plus en plus concurrencé par YouTube sur les TV connectées.
Certes les couts sont contenus (10% de l'effectif qui va partir) et il y a un faible taux de désabonnement ce qui permet de maintenir le BNA.
Mais les investisseurs doutent encore des relais de croissance.

D'ailleurs Netflix a présenté son offre de contenus tiers (exemple de TF1 dans le communiqué) pour mieux s'adapter aux gouts locaux.
 
Dans le reste des résultats c'est nickel pour SpaceX qui devient rentable ! 4,4 milliards de $ de bénéfice trimestriels alors que les anes à listes (tiens encore eux) tablaient sur 2 milliards:ROFLMAO:.
Même la division des lanceurs longtemps déficitaire est quasi rentable. Par contre gros Capex en IA et spatial : [lien réservé abonné]

La société va tente rle mois prochain de récupérer 2 étages de sa fusée

Intuitive Surgical c'est mi figue mi raisin avec des très bons chiffres mais les opérateurs de marché semblent déçu du resserrement de sa prévision annuelle de croissance.
 
Pour aujourd'hui, beau résultat de Thermo Fischer ce qui fera plaisir @The Blue Line et à moi même. Croissance de 9% du CA qui atteint 12,14 milliards de $. Le bénéfice trimestriel est de 1,72 milliards de $ soit une progression de 6,5% avec une marge nette en légère baisse.
Malgré tout avec les rachats d'action le BNA fait +8,7% à 4,64 $/action.

[lien réservé abonné]


Danaher, un concurrent, lui aussi publie de bons chiffres avec une croissance de 8,5% de son chiffre d'affaires trimestriels à 6,55 milliards de $. Bénéfice trimestriel de 1,24 milliards de $ bien aidé par une charge fiscale négative. BNA de 1,71 $/action soit +34%:ROFLMAO:.
La société rehausse ses prévisions de BNA non GAAP à 8,57 à 8,62 $/action contre 8,45 à 8,60 $/action précédemment.

[lien réservé abonné]


Quelques déceptions avec Abbott qui ne rehausse pas ses objectifs mais annonce la scission de sa division "Nutrition" pour se concentrer uniquement sur le matériel. Après Abbvie il y aurait de nouveau une scission chez Abbott.

AT&T, la société semble avoir publié de bons chiffres mais déception au niveau des clients mobiles (GSM comme disent les belges).
 
Jeune_padawan a dit:
Pour aujourd'hui, beau résultat de Thermo Fischer

Danaher, un concurrent, lui aussi publie de bons chiffres avec une croissance de 8,5% de son chiffre d'affaires trimestriels
Super, Sartorius Stedim Bio, même secteur, va peut-être en profiter.
 
poam5356 a dit:
Sartorius Stedim Bio
La publication ayant eu lieu entre 13h et 15h le titre a un peu évolué mais rien de fou :
1792607399676.png
Mais la surprise est demain ;), on y croit pour ses résultats.
 
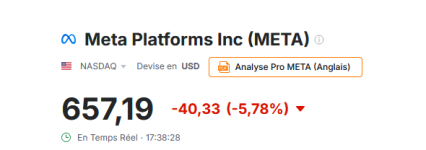
Ça marche bien la pub pour Meta, beaucoup de temps de cerveau disponible apparemment.

64,6 milliards de $ de CA en hausse de 26% sur 1 an glissant mais des couts d'exploitations qui explose également de 68% (explication plus bas)
Avec une baisse des provisions pour litiges et impôts, le BNA ressort à 3,83 $/action soit un bénéfice de 9,86 milliards de $.

Cela aurait être plus élevé car Meta s'est vu pénalisé par un accord conclu avec les Etats américains sur la santé mentales des jeunes qui lui coute 18,59 milliards de $. Les charges du T3 2026 incluent une charge de 9,89 milliards de $ liée à cet accord.
Par conséquent le résultat opérationnel aurait été supérieur de 9,89 milliards de $ et le BNA passerait à 7,4 $/action en l'absence de charges liées à l'accord.

Mais ce n'est pas ce qui m'intéresse le plus, le point que je surveille ce sont les Capex. Ce sont 33,94 milliards de $ qui ont été investis sur ce trimestre écoulé soit quasi la totalité du flux de trésorerie venant de l'activité opérationnelle.

Par conséquent Meta nous fait de l'Alphabet et va réorganiser pour une éventuelle AK pour se financer. Préparer la vaseline:sneaky:.
Pour ne pas diluer les droits de vote de M.Zuckerberg le conseil d’administration a approuvé la création d’une nouvelle catégorie d’actions ordinaires dites de "classe C" qui sera cotée en bourse mais dépourvues de droit de vote. L'opération devrait avoir lieu vers janvier 2027.

Cet réorganisation intervient dans le contexte, je cite, d'ampleur des investissements nécessaires pour rester compétitif, soutenir la croissance, développer les infrastructures et poursuivre de nouvelles initiatives stratégiques — dans un contexte marqué par la transformation du secteur sous l’impulsion de l’intelligence artificielle — qui est considérable.

Mais le plus croustillant est la suite. La création de cette classe C permet de garantir que le fondateur et PDG, Mark Zuckerberg, continue de diriger Meta vers la prochaine étape de son développement. La création de ces actions ordinaires de classe C permettra de pérenniser le modèle fondé sur une direction assurée par le fondateur, qui a été le moteur du succès de l’entreprise depuis ses débuts.

Ce que le communiqué ne dit pas c'est que les négociations sur ce sujet ont été longues et à plusieurs reprises, conflictuelles entre le comité indépendant chargé du dossier et M.Zuckerberg.
On l'apprend via la SEC : [lien réservé abonné]

Le PDG voulait faire un exil fiscal pour échapper à une taxe californienne sur les milliardaires donc il a négocié pour avoir des actions de classe C dont il vendra une partie pour payer la taxe.

On a eu aussi le rappel sur les droits de vote :
Action classe A : 1 action = 1 voix
Action classe B : 1 action = 10 voix
Action classe C : 1 action = 0 voix

Il y aura une attribution d'une action ordinaire de classe C pour chaque action ordinaire de classe A ou de classe B en circulation.
 
Youpi !
1792683523225.png
 
poam5356 a dit:
Ah, toi, tu as fait un pari baissier sur Meta.
Je suis devenu un vrai mercenaire du PUT (Plus ça tombe, plus je touche !):cool:.

J'en viens à me réjouir des déboires de Meta, du CAC et des résultats en général:devilish:. Entre 2-3 moquettes j'arrive à réfléchir et à me rêver en loup du CAC :ROFLMAO:.
 
Jeune_padawan a dit:
Je suis devenu un vrai mercenaire du PUT (Plus ça tombe, plus je touche !):cool:.

J'en viens à me réjouir des déboires de Meta, du CAC et des résultats en général:devilish:. Entre 2-3 moquettes j'arrive à réfléchir et à me rêver en loup du CAC :ROFLMAO:.
La période est bénie pour les putes.. Pardon, les put.
C'est simple, sur les US, quasiment tout est rouge.. Il n'y a que quelques actions ennuyeuses qui surnagent (exemple BRKB, Lilly, Ah, tiens, Linde aussi, ou Walmart).
Pas mieux sur la France.
 
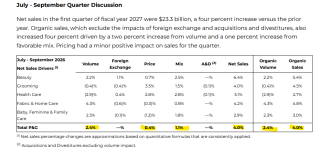
1er résultat de la conso de base sur une société très international : P&G. Et c'est surprenant dans le bon sens : meilleur que prévu:oops:.

Encore une fois nos copains analystes sont dans les choux avec un résultat net trimestriel de 4,5 milliards de $ de prévu.
Finalement le chiffre d'affaires est de 23,28 milliards de $ en hausse de 4% ce qui donne un bénéfice de 4,73 milliards de $ soit un BNA de 2$/action. Ce qui est surprenant c'est que le bénéfice et le BNA stagne dans ce contexte inflationniste ce qui est plutôt le signe d'une bonne gestion financière.

Même dans les détails c'est bon, la croissance se fait tant par les volumes que par les prix et l'effet "mix" (la montée en gamme des consommateur qui achète plus "premium") :
1792685540554.png

La société annonce une légère rehausse de ses ventes annuels 2026-2027 avec une croissance de 2 à 4% avec un BNA hors éléments exceptionnels (non GAAP) compris entre 6,89 et 7,11 $/action soit entre 0 et +3%. Plutôt pas mal vu la période et le secteur.

Le dividende est bien couvert et 1,3 milliards de $ de rachat d'actions.

[lien réservé abonné]
 
poam5356 a dit:
La période est bénie pour les putes..
Oh toi tu es allé à Amsterdam.
Mais suis je une pute du CAC ? Ou bien le vautour de la cote parisienne ? Question philosophique:unsure:.
poam5356 a dit:
Ah, tiens, Linde aussi,
Fass die deutsche Aktie nicht an ! Die Schöne ist meine Favoritin:love:.

Pour la phrase en allemand, à l'origine je voulais l'écrire différemment mais ça ne rendait pas bien si on utilisait la traduction auto (il y avait un double sens qui pouvait poser soucis).
 
Dernière modification:
Retour
Haut