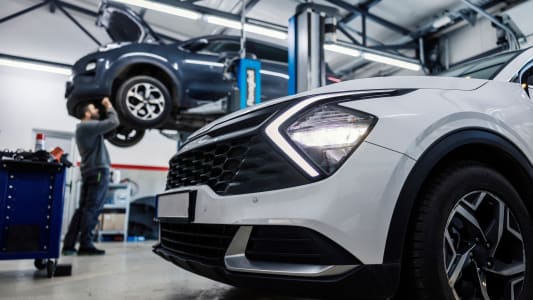

Entre 2021 et 2025, le coût des réparations a bondi de près de 30% pour les sinistres liés à une collision, selon l'association Sécurité et Réparation Automobile (SRA). Cette hausse est due à plusieurs facteurs.
« Le premier, ça a été la crise des puces électroniques post-Covid, qui a créé une pression sur l'industrie : il y a eu des problèmes d'approvisionnement en véhicules neufs, les gens ont donc gardé leur voiture plus longtemps, ce qui a augmenté le besoin de réparations et porté à la hausse les délais et les prix », détaille Hugo Delavaquerie, directeur de la croissance de l'Olivier assurance.
Parmi les autres explications : des véhicules davantage électrifiés et plus souvent équipés d'éléments électroniques, plus chers à réparer.
Résultat, les sinistres coûtent plus cher aux assureurs qui répercutent ce surcoût sur les cotisations de l'assurance auto. « Aujourd'hui, il y a moins de problèmes d'approvisionnement, mais le coût de fabrication des pièces a augmenté, car l'énergie est plus chère. À très court terme, l'État avait demandé aux assureurs de faire attention aux hausses de prix. La plupart ont joué le jeu parce qu'ils pouvaient se le permettre, mais ce n'est plus le cas aujourd'hui. Pour compenser les mauvais résultats techniques, il a fallu augmenter les primes. », selon Hugo Delavaquerie.
Le résultat technique correspond à la différence entre les produits et les charges des assureurs, en d'autres termes, les gains engendrés grâce aux cotisations, moins les indemnisations versées et les autres charges.
Assurance auto : une hausse des primes entre +3% et +4,5% en 2027, selon Addactis et Fact & Figures
Quelles solutions pour réduire le coût des réparations ?
Après un sinistre, les assurés peuvent choisir librement l'établissement qui réparera le véhicule, mais pour faire baisser les coûts de réparation, les assureurs mettent en avant leur réseau de garages partenaires, avec lesquels ils négocient des tarifs plus avantageux.
Pour Hugo Delavaquerie, choisir un établissement agréé présente des avantages immédiats : « Des réparations garanties à vie, un véhicule de prêt, pas d'avance de frais... » Mais surtout, selon lui, « si tous les assurés utilisaient ces réseaux, la pression sur le résultat technique des assureurs baisserait et la facture de l'assurance finirait par diminuer à moyen terme ». Bémol parfois, des garages plus loin du domicile ou des délais plus longs en cas de forte affluence.
Autre solution, l'utilisation de pièces de réemploi qui sont moins chères que des pièces neuves. « Cela peut faire peur, mais toutes ces pièces sont certifiées en bon état. Elles permettent de diminuer la charge des sinistres pour l'assureur et c'est bon pour l'environnement. Même si ça ne joue pas tout de suite sur la prime d'assurance, ce sera le cas si tout le monde joue le jeu », assure-t-il.
À court terme, pour faire baisser les cotisations, il est conseillé de comparer les contrats. Il est aussi possible parfois d'augmenter le niveau des franchises (au risque d'être moins bien indemnisé après un sinistre). Autre point à garder en tête : il est souvent préférable de payer sa cotisation à l'année plutôt que chaque mois : certains assureurs appliquent des frais de fractionnement. « Chez L'olivier Assurance, la cotisation coûte 10 à 15% plus cher si elle est payée au mois, par rapport à un paiement annuel », indique Hugo Delavaquerie.
comparez les assurances auto avec notre partenaire meilleurtaux