
Passons les multiples épisodes estivaux concernant les retraités. Et rappelons d'emblée que le projet de loi de finances pour 2027 ne sera dévoilé officiellement que demain, ce jeudi 1er octobre, en Conseil des ministres. Toutes les informations publiées jusque-là restent à lire au conditionnel : les pistes d'économies visées par le gouvernement commencent certes à s'éclaircir mais des surprises de dernière minute ne sont pas à exclure.
Concernant l'abattement, après avoir évoqué une suppression pure et simple, le gouvernement a laissé filtrer l'idée d'une solution se voulant plus consensuelle : abaisser la limite de déduction fiscale des retraités de 4 439 euros à 3 000 euros. Résultat : 1,4 milliard d'euros supplémentaires en recettes fiscales. Cette mesure s'accompagnerait d'une désindexation partielle des retraites de base en 2027.
Ce qui change avec la baisse du plafond de l'abattement à 3 000 euros
Quelles conséquences de l'abaissement de ce plafond à 3 000 euros ? La mesure peut sembler technique. Afin de la rendre plus concrète, voici déjà notre simulateur.
Impôts des retraités
Budget 2027 : combien payeriez-vous
si le plafond de l'abattement de 10% était abaissé ? *

| Abattement actuel (4528€) | -- |
| Abattement plafonné à 3000€ | -- |
* Budget 2027 (estimation) : comparatif entre l'abattement actuel plafonné à 4 528 euros et un abattement dont le plafond serait abaissé à 3 000 euros (abattement par foyer fiscal, le montant est le même que vous soyez seul ou en couple), avec le barème et la décote estimés pour 2027.
Quel impôt en plus par rapport aux revenus du foyer ?
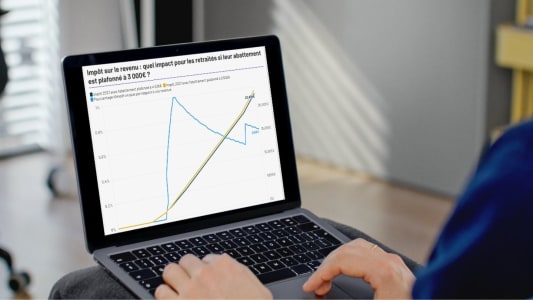
Ce simulateur, réalisé par MoneyVox, nous a permis d'établir le graphique suivant : quel impôt, en fonction des revenus du foyer, pour une personne retraitée vivant seule ? La comparaison est faite entre une situation classique où l'abattement continue d'exister avec son plafond actuel, revalorisé au rythme du barème de l'impôt sur le revenu, et le cas de figure où il serait plafonné à 3 000 euros.
Sans surprise, l'impact est neutre tant que la personne est non imposable : l'abattement fiscal de 10% continue d'exister et cela n'a pas d'incidence.
Jusqu'à 30 000 euros de revenus annuels, logiquement, l'abattement reste le même. 10% de 30 000 euros = 3 000 euros. Ces personnes ne sont pas touchées par l'abaissement du plafond.
Au-delà de 30 000 euros et avec un pic autour de 45 000 euros : l'impact est le plus important. À 45 280 euros de revenus déclarés, l'impôt serait de 5 207 euros avec l'abattement actuel, et de 5 665 euros avec le plafond abaissé. Soit 458 euros de différence. Cela représente 1% des revenus de la personne. C'est l'effet maximal. Au-delà, comme le montre le graphique ci-dessous, les personnes plus aisées paieront toujours plus d'impôt... mais cela représentera toujours moins de 1% de leurs revenus.
Cela confirme, sur un aspect spécifique, les conclusions de l'Institut des politiques publiques sur les différentes mesures visant les retraités : aucune mesure ne serait équitable, même si l'IPP a tout de même pointé des solutions encore plus inéquitables que d'autres.