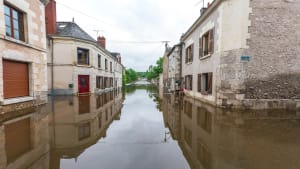
« Un nombre croissant de sociétés d'assurances et de mutuelles refusent désormais d'assurer les risques des biens situés dans des rues ou des communes inondables », selon le député ardennais Jean-Luc Warsmann qui dit avoir été alerté par des assureurs ardennais. Dans une question écrite, il demandait au gouvernement les mesures qu'il comptait prendre pour faire cesser cette situation.
Dans sa réponse publiée le 16 novembre, Roland Lescure, ministre de l'Économie, des Finances, de la Souveraineté industrielle, énergétique et numérique, rappelle que le régime français d'assurance contre les catastrophes naturelles (régime « Cat Nat ») « est fondé sur la solidarité nationale pour garantir à tous les assurés une couverture obligatoire pour les dommages liés aux inondations, dès lors qu'un contrat d'assurance dommages est souscrit ».
CatNat : comment les assurances indemnisent les victimes de catastrophes naturelles
Il admet que « certaines compagnies d'assurance peuvent limiter leur exposition dans des zones exposées dans le cadre de leurs stratégies commerciales » mais assure toutefois qu'il veille « à ce qu'elles n'emportent pas le risque d'une démutualisation et d'une inassurabilité de certains territoires ».
Le ministre évoque notamment l'observatoire de l'assurabilité mis en place pour évaluer l'ampleur du phénomène de désengagement dans des zones très exposées aux risques climatiques. Il indique aussi que les actions de prévention des risques ont été renforcées pour réduire la vulnérabilité des territoires face aux inondations.
Un recours possible
Roland Lescure met enfin en avant la voie de recours existante en cas de refus d'assurance : la saisie du bureau central de tarification (BCT), section catastrophes naturelles.
Le Code des assurances dispose en effet que « lorsqu'un assuré s'est vu refuser par une entreprise d'assurance, en raison de l'importance du risque de catastrophes naturelles auquel il est soumis, la souscription d'un des contrats mentionnés à l'article L. 125-1 du présent code, il peut saisir le bureau central de tarification, qui impose à l'entreprise d'assurance concernée la souscription du contrat demandé comprenant la garantie contre les effets des catastrophes naturelles ».
Sur les 7 décisions rendues en 2025 par le BCT, 5 dossiers (1 commune, 2 entreprises, 1 copropriété et 1 particulier) présentaient un historique de sinistralité lié à des catastrophes naturelles, principalement des inondations.